L’impôt de la cession se reporte, à condition de le faire travailler.
En brefVendre son entreprise en direct coûte aujourd’hui 31,4 % de la plus-value, avant même la contribution sur les hauts revenus. L’apport-cession permet de reporter cet impôt : le dirigeant apporte ses titres à une holding qu’il contrôle, puis c’est la holding qui vend. Le prix arrive entier dans la holding. En échange, la loi impose des règles strictes de réinvestissement, durcies par la loi de finances pour 2026. Ce guide fait le point sur les règles en vigueur, les chiffres et les erreurs qui font tomber le report.
Le mécanisme en deux temps
En brefLe dirigeant apporte ses titres à sa holding, qui vend ensuite : la plus-value d’apport est reportée, la holding encaisse le prix entier.
Dans une cession directe, l’impôt se paie sur la plus-value dès l’année de la vente. L’apport-cession intercale une holding entre le dirigeant et l’acquéreur, et cette étape suffit à différer l’impôt.
En vente directe, la plus-value sur les titres (actions ou parts sociales) est taxée par défaut au prélèvement forfaitaire unique de 31,4 % en 2026 : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, après la hausse de la CSG votée dans la loi de financement de la sécurité sociale pour 2026. Au-delà de 250 000 € de revenu fiscal de référence pour une personne seule (500 000 € pour un couple), la contribution exceptionnelle sur les hauts revenus ajoute 3 % puis 4 %. Pour une PME, l’impôt absorbe donc environ un tiers du gain.
L’article 150-0 B ter du Code général des impôts découpe l’opération :
- L’apport. Avant la vente, vous apportez tout ou partie des titres de votre société d’exploitation à une holding soumise à l’impôt sur les sociétés, que vous contrôlez. Vous recevez en échange des titres de la holding. La plus-value que vous réalisez lors de cet apport est calculée, puis placée en report d’imposition : elle est figée et ne se paie pas tant qu’un événement ne met pas fin au report.
- La cession. La holding vend ensuite les titres à l’acquéreur. Si le prix de vente égale la valeur retenue à l’apport, la holding ne réalise aucune plus-value. Elle encaisse le prix entier.
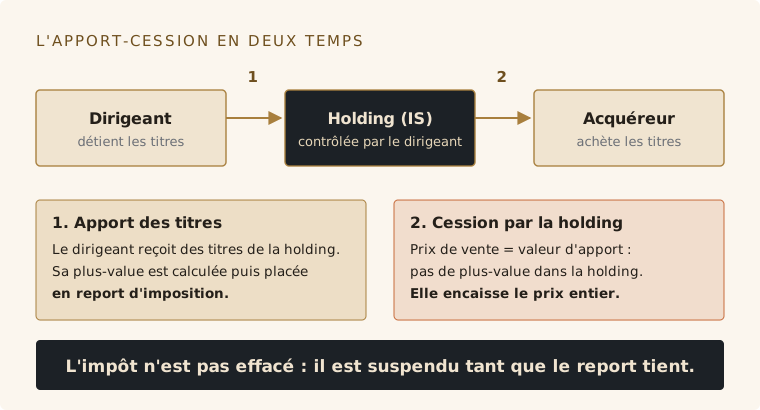
Le dirigeant apporte ses titres à sa holding, qui les vend : la plus-value d’apport est placée en report d’imposition.
Le report n’est pas une exonération. L’impôt existe toujours, il est simplement suspendu. Tout l’enjeu consiste à ne pas le réveiller avant l’heure, et dans certains cas à le faire disparaître par une transmission.
Ce que change la loi de finances pour 2026
En brefDepuis le 21 février 2026 : 70 % à réinvestir au lieu de 60 %, en 3 ans au lieu de 2, conservés 5 ans au lieu de 12 mois.
La loi n° 2026-103 du 19 février 2026 de finances pour 2026 a durci le régime en son article 11. Les nouvelles règles s’appliquent aux cessions de titres apportés réalisées à compter du 21 février 2026, quelle que soit la date de l’apport.
| Règle | Avant le 21 février 2026 | Depuis le 21 février 2026 |
|---|---|---|
| Part du prix à réinvestir (cession dans les 3 ans) | 60 % | 70 % |
| Délai pour réinvestir | 2 ans après la cession | 3 ans après la cession |
| Durée de conservation du réinvestissement | 12 mois (5 ans pour les fonds) | 5 ans dans tous les cas |
| Activités éligibles au remploi | activités économiques, hors gestion de patrimoine propre | liste resserrée : immobilier, activités financières et revenus garantis exclus |
| Délai de conservation du donataire | 5 ans (10 ans en cas de remploi par des fonds) | 6 ans (11 ans) |
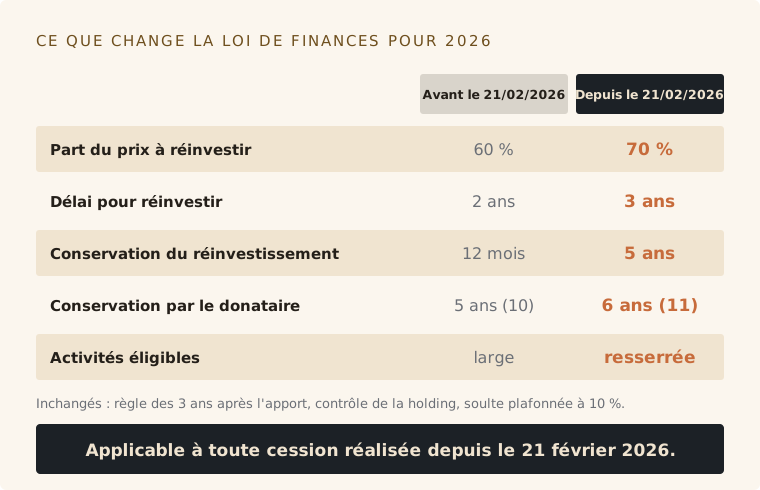
La loi de finances pour 2026 durcit le remploi pour toute cession réalisée depuis le 21 février 2026.
Ce qui ne change pas : la règle des 3 ans entre l’apport et la cession par la holding, le contrôle de la holding par l’apporteur, le plafond de soulte de 10 %. Une opération lancée avant 2026 et dont la cession est intervenue après le 20 février 2026 relève des nouvelles règles. Si vous lisez un article qui parle encore de « 60 % en 2 ans », il est antérieur à la réforme.
Les conditions du report d’imposition
En brefHolding soumise à l’IS et contrôlée, apport avant tout engagement ferme de vente, soulte limitée à 10 % de la valeur nominale.
Le report s’applique de plein droit, sans option à exercer, dès que quatre conditions sont réunies. Chacune se vérifie avant l’apport, pas après la vente.
Le contrôle de la holding. Vous devez contrôler la société qui reçoit les titres, seul ou avec votre groupe familial (conjoint ou partenaire de PACS, ascendants, descendants, frères et sœurs). Le contrôle s’apprécie à la date de l’apport, immédiatement après : majorité des droits de vote ou des droits dans les bénéfices, ou pouvoir de décision exercé en fait. Une holding détenue à parts égales avec un associé extérieur à la famille ne suffit pas.
Le régime fiscal de la holding. La holding doit être soumise à l’impôt sur les sociétés et établie en France, dans l’Union européenne ou dans un État de l’Espace économique européen lié à la France par une convention d’assistance administrative.
La chronologie. L’apport doit précéder la cession par la holding. L’administration examine les montages où l’apport intervient alors que la vente est déjà acquise, par exemple après la signature d’un protocole ferme et irrévocable entre le dirigeant et l’acquéreur. Le risque est une remise en cause pour abus de droit. En pratique, la holding est constituée et l’apport réalisé avant que le dirigeant ne s’engage personnellement à vendre ; c’est ensuite la holding qui signe le protocole.
La soulte. Si l’apport est rémunéré en partie par une somme d’argent versée au dirigeant (la soulte), celle-ci ne doit pas dépasser 10 % de la valeur nominale des titres de la holding reçus. Au-delà, le report ne s’applique pas. La soulte elle-même est imposée immédiatement.
La règle des 3 ans et l’obligation de remploi
En brefVente moins de 3 ans après l’apport : remploi de 70 % obligatoire. Vente plus de 3 ans après : aucune obligation.
Tout dépend du temps écoulé entre l’apport et la cession par la holding. Le compteur part de la date de l’apport.
| Délai entre l’apport et la cession par la holding | Conséquence | Ce que la holding doit faire |
|---|---|---|
| Moins de 3 ans | Le report est maintenu à condition de réinvestir | Réinvestir au moins 70 % du produit de cession dans une activité éligible, dans les 3 ans de la cession, et conserver ce réinvestissement au moins 5 ans |
| Plus de 3 ans | Le report est maintenu sans condition de remploi | Rien : la holding gère le produit de cession librement (placements, immobilier, trésorerie) |
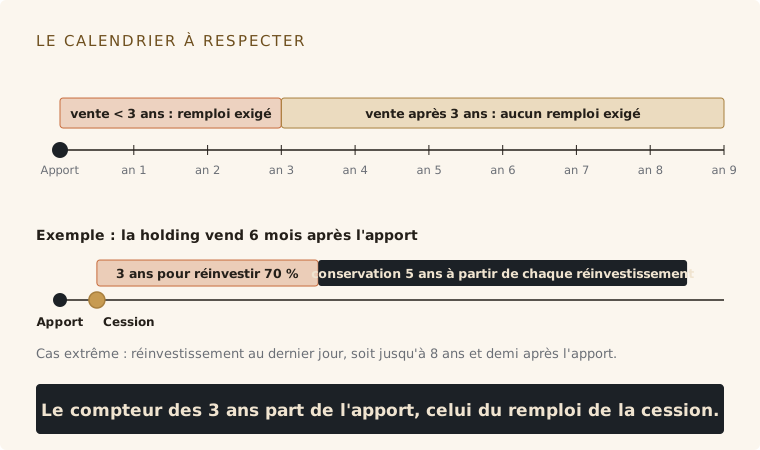
Deux compteurs distincts : 3 ans à partir de l’apport, puis 3 ans de remploi et 5 ans de conservation à partir de la cession.
Dans une cession de PME, la première ligne est la plus fréquente. Le dirigeant crée sa holding quelques mois avant la vente, rarement trois ans plus tôt. L’obligation de remploi est donc la règle, et le choix des investissements doit être préparé en même temps que la cession.
Les 30 % restants ne sont soumis à aucune contrainte d’affectation. La holding peut les placer en assurance-vie (contrat de capitalisation), en immobilier ou en titres financiers. Ils restent toutefois dans la holding : les sortir vers votre patrimoine personnel déclenche une imposition, comme nous le verrons plus loin.
Si le remploi n’est pas réalisé dans les délais, ou si les actifs réinvestis sont cédés avant 5 ans, le report tombe. La plus-value est alors imposée au titre de l’année où l’engagement n’est pas respecté, avec l’intérêt de retard.
Où réinvestir les 70 %
En brefActivité opérationnelle, rachat de contrôle, souscription au capital ou fonds de capital-investissement. Immobilier et finance exclus.
Le réinvestissement doit financer une activité économique réelle, exercée par une société opérationnelle, et non la gestion d’un patrimoine. La loi admet quatre voies.
- Financer une activité opérationnelle de la holding. La holding achète des moyens permanents d’exploitation (machines, fonds de commerce, matériel) affectés à sa propre activité commerciale, industrielle, artisanale, libérale ou agricole. Elle devient alors une holding animatrice ou une société d’exploitation.
- Racheter le contrôle d’une société. La holding achète des titres d’une ou plusieurs sociétés opérationnelles, à condition d’en prendre le contrôle. C’est la voie naturelle d’un dirigeant qui veut reprendre une autre entreprise après avoir vendu la sienne.
- Souscrire au capital. La holding souscrit en numéraire au capital initial ou à une augmentation de capital d’une ou plusieurs sociétés opérationnelles. Le contrôle n’est pas exigé ici : c’est la voie du capital-développement et de l’investissement minoritaire dans des PME.
- Souscrire à des fonds de capital-investissement. La holding souscrit des parts de FCPR, FPCI, SLP ou SCR qui respectent les quotas d’investissement de l’article 150-0 B ter. C’est la solution la plus simple à mettre en œuvre, au prix de frais de gestion et d’une durée de blocage longue.
Les exclusions sont désormais alignées sur celles de la réduction d’impôt pour souscription au capital des PME (article 199 terdecies-0 A du CGI) :
- la gestion de son propre patrimoine mobilier ou immobilier ;
- les activités immobilières, y compris la construction d’immeubles en vue de leur vente ou de leur location ;
- les activités financières, bancaires et d’assurance ;
- les activités procurant des revenus garantis, comme la production d’électricité à tarif d’achat réglementé.
Avant 2026, certaines activités para-hôtelières (location meublée avec accueil, ménage, linge et petit-déjeuner) étaient admises sous conditions. L’hôtellerie et certaines formes de résidences gérées restent en principe éligibles, mais la frontière avec l’activité immobilière exclue est désormais étroite. Un tel projet se valide avec un fiscaliste avant tout engagement.
Cas chiffré : vente directe ou apport-cession
En brefPour 2 000 000 € : 1 403 400 € nets en direct, contre 2 000 000 € dans la holding dont 1 400 000 € à réinvestir.
Un même dirigeant, une même entreprise, deux chemins. Les chiffres sont fictifs, les règles sont celles de 2026.
Marc détient 100 % d’une PME qu’il a créée avec un capital de 100 000 €. Un acquéreur lui propose 2 000 000 € pour l’ensemble des titres. La plus-value s’élève à 1 900 000 €.
Chemin 1 : vente directe. Marc paie le PFU de 31,4 % sur 1 900 000 €, soit 596 600 €. Il lui reste 1 403 400 € à titre personnel, avant la contribution sur les hauts revenus, qui peut encore représenter plusieurs dizaines de milliers d’euros selon son foyer.
Chemin 2 : apport-cession. Marc apporte ses titres à sa holding pour 2 000 000 €, la valeur négociée avec l’acquéreur. La plus-value de 1 900 000 € est placée en report. La holding vend aussitôt pour 2 000 000 € et ne dégage aucune plus-value. Elle encaisse 2 000 000 €.
Comme la vente intervient moins de 3 ans après l’apport, la holding doit réinvestir 70 % du prix, soit 1 400 000 €, dans les 3 ans, dans une activité éligible. Marc décide de racheter le contrôle d’une entreprise de son secteur pour 1 100 000 € et de souscrire 300 000 € dans un FPCI. Les 600 000 € restants sont libres d’affectation dans la holding.
| Vente directe | Apport-cession | |
|---|---|---|
| Prix de cession | 2 000 000 € | 2 000 000 € |
| Impôt payé à la cession | 596 600 € (PFU 31,4 %) | 0 € (plus-value en report) |
| Capital disponible | 1 403 400 € à titre personnel | 2 000 000 € dans la holding |
| Dont capital à réinvestir dans une activité éligible | Aucun | 1 400 000 € pendant 5 ans |
| Dont capital libre | 1 403 400 € | 600 000 € (dans la holding) |
| Impôt restant dû | Aucun | 596 600 € en report, dû si le report prend fin |
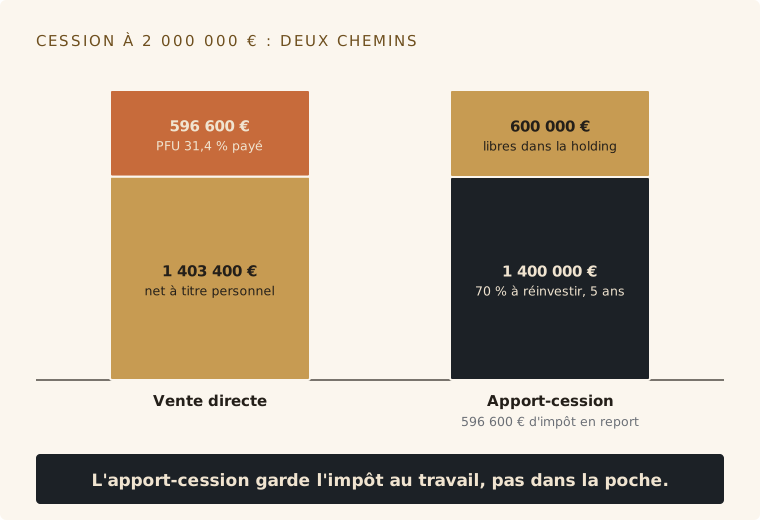
Cas illustratif et chiffres fictifs : la même cession, payée en impôt ou logée dans la holding.
Le gain n’est pas de 596 600 €. C’est la possibilité de faire travailler ces 596 600 € pendant des années, voire de ne jamais les payer si les titres de la holding sont transmis. En contrepartie, Marc ne dispose pas librement de son capital : il est logé dans une société et 70 % sont affectés pour 5 ans à des actifs risqués et peu liquides. Si Marc a besoin de liquidités personnelles, l’apport-cession seul ne répond pas à sa situation.
Fixer la valeur d’apport
En brefLa valeur d’apport doit coller au prix : un écart est taxé dans la holding, une surévaluation est contestable. Attention à l’earn-out.
La valeur d’apport détermine à la fois la plus-value en report et l’impôt de la holding à la revente. Elle doit coller au prix de cession.
Si la valeur d’apport est inférieure au prix de vente, la holding réalise une plus-value sur l’écart, taxée à l’impôt sur les sociétés au taux de 25 % (les titres détenus moins de deux ans n’ouvrent pas droit au régime des plus-values à long terme). Si elle est supérieure, l’apport est surévalué : la plus-value en report est gonflée et l’administration peut contester la valeur. Dans une cession négociée, le prix figurant dans la lettre d’intention fournit une référence solide. Le commissaire aux apports, quand il est désigné, en vérifie la cohérence.
Le complément de prix mérite une attention particulière. Si le contrat prévoit un earn-out, le prix définitif n’est pas connu à l’apport. Les sommes perçues plus tard par la holding au-delà de la valeur d’apport sont imposées dans la holding. De même, un ajustement de prix à la hausse ou à la baisse modifie le résultat de la holding. Ces éléments se modélisent avant de fixer la valeur d’apport, avec l’expert-comptable.
La valeur d’apport repose enfin sur une valorisation défendable. Une évaluation multicritères réalisée avant la négociation sert aussi bien face à l’acquéreur qu’en cas de contrôle.
Préparer l’opération en sept étapes
En brefBesoins personnels, part apportée, holding, apport avant le protocole, cession par la holding, plan de remploi, suivi déclaratif.
Un apport-cession se prépare en même temps que la vente, idéalement six mois avant la signature du protocole.
- Chiffrer vos besoins personnels. Combien vous faut-il à titre privé dans les deux ans ? Cette somme ne passera pas par la holding.
- Décider de la part à apporter. Vous pouvez apporter une partie des titres et vendre le reste en direct. La part vendue en direct finance vos besoins personnels, la part apportée finance vos projets d’investissement.
- Créer la holding et en vérifier le contrôle. Forme sociale, statuts, répartition du capital avec votre famille : le contrôle doit être acquis à la date de l’apport.
- Réaliser l’apport avant tout engagement ferme. Faites évaluer les titres, désignez si besoin un commissaire aux apports et signez le traité d’apport avant le protocole de cession.
- Faire signer la cession par la holding. C’est la holding, devenue propriétaire, qui négocie et signe la garantie d’actif et de passif et encaisse le prix.
- Préparer le plan de remploi. Identifier les cibles, auditer les sociétés ou sélectionner les fonds prend du temps. Le délai de 3 ans court à partir de la cession, pas de la signature des investissements.
- Tenir le suivi déclaratif. La plus-value en report se déclare l’année de l’apport puis chaque année jusqu’à la fin du report. La holding doit pouvoir justifier ses réinvestissements à première demande.
Comment le report prend fin
En brefVente des titres de la holding, remploi manqué ou départ à l’étranger : l’impôt tombe. Donation conservée 6 ans ou décès : il disparaît.
Le report dure tant que vous conservez les titres de la holding. Trois catégories d’événements mettent fin au report, avec des conséquences opposées.
Les événements qui rendent l’impôt exigible. La cession, le rachat, le remboursement ou l’annulation des titres de la holding reçus lors de l’apport. Le non-respect de l’engagement de remploi. Le transfert de votre domicile fiscal hors de France, qui fait entrer la plus-value dans le régime de l’exit tax.
La transmission par donation. Si vous donnez les titres de la holding, par exemple à vos enfants, la plus-value en report n’est pas imposée à votre nom. Elle est transférée au donataire. Elle disparaît définitivement si celui-ci conserve les titres pendant 6 ans (11 ans si le remploi a été fait par des fonds de capital-investissement). En cas de cession avant ce délai, c’est le donataire qui paie l’impôt. La donation supporte en revanche les droits de mutation à titre gratuit, qui se calculent sur la valeur des titres de la holding.
Le décès. La plus-value en report n’est pas imposée au décès de l’apporteur. Les titres de la holding entrent dans la succession pour leur valeur à cette date.
L’apport-cession devient ainsi un outil de transmission du patrimoine autant qu’un outil de réinvestissement. Ce choix se décide en amont, avec un notaire.
Les sept erreurs qui font tomber le report
En brefVente signée avant l’apport, immobilier dans le remploi, règles d’avant 2026, revente trop rapide, retraits, soulte, oubli déclaratif.
L’administration fiscale contrôle ce régime de près. Ces erreurs reviennent dans les dossiers redressés.
- Signer la vente avant l’apport. Un protocole ferme signé à titre personnel avant l’apport expose l’opération à l’abus de droit.
- Confondre patrimoine et activité. L’immobilier locatif, les SCPI, la gestion d’un portefeuille boursier ou l’activité de marchand de biens ne comptent pas dans les 70 %.
- Appliquer les règles d’avant 2026. Réinvestir 60 % en 2 ans ne suffit plus pour une cession réalisée depuis le 21 février 2026.
- Revendre l’investissement trop tôt. La conservation de 5 ans s’applique aussi aux réinvestissements directs. Une revente à 18 mois fait tomber le report.
- Sortir l’argent de la holding pour un usage privé. Les dividendes et les remboursements de capital sont imposés à votre nom (PFU de 31,4 %). Un remboursement de capital portant sur les titres reçus à l’apport met en outre fin au report.
- Dépasser la soulte de 10 %. Une soulte calculée sur la valeur réelle au lieu de la valeur nominale des titres reçus fait perdre le report.
- Négliger le suivi déclaratif. Les formulaires 2074-I et le report annuel sur la déclaration de revenus sont obligatoires. Un oubli complique la défense du dossier en cas de contrôle.
Apport-cession ou autre stratégie ?
En brefIdéal pour réinvestir ou transmettre ; mal adapté à qui a besoin de son capital. Souvent combiné avec une vente directe partielle.
L’apport-cession n’est pas la réponse à toutes les cessions. Il convient au dirigeant qui veut réinvestir, pas à celui qui veut consommer son capital.
- Vous partez à la retraite. L’abattement fixe de 500 000 € pour départ à la retraite, prorogé jusqu’au 31 décembre 2031, peut être plus adapté si vous avez besoin de vos fonds personnellement. Voir céder son entreprise avant la retraite.
- Vous voulez transmettre à vos enfants. Le pacte Dutreil ou la donation avant cession peuvent être comparés à l’apport-cession suivi d’une donation des titres de la holding.
- Vous voulez entreprendre de nouveau. L’apport-cession est alors l’outil naturel : la holding rachète une autre entreprise avec un capital entier.
- Votre calendrier est encore ouvert. Un apport réalisé plus de 3 ans avant la cession libère de l’obligation de remploi. C’est un argument pour anticiper, comme le détaille notre analyse sur quand vendre son entreprise.
Ces stratégies se combinent souvent : apport partiel pour la part à réinvestir, vente directe pour les besoins personnels, donation pour la transmission. Le bon assemblage dépend du prix, de votre âge, de votre famille et de vos projets. C’est l’objet d’un accompagnement à la cession d’entreprise.
Apport-cession : ce qu’il faut retenir
L’apport-cession transforme l’impôt de la cession en capital à réinvestir. Depuis la loi de finances pour 2026, le prix de cet avantage a augmenté : 70 % à réinvestir en 3 ans dans des activités opérationnelles, conservés 5 ans. Le régime reste puissant pour le dirigeant qui veut racheter une entreprise, financer des PME ou préparer une transmission familiale. Il est mal adapté à celui qui a besoin de son capital pour vivre.
Le report se gagne avant la vente : holding contrôlée, apport réalisé avant tout engagement ferme, valeur d’apport alignée sur le prix, plan de remploi prêt. Il se perd après, par un investissement inéligible, une revente trop rapide ou un retrait mal calibré.
L’autodiagnostic situe l’entreprise sur les trois piliers et montre ce qu’un acquéreur regardera avant de fixer son prix.
Faire l’autodiagnostic Deuxième pile · dès 0 € Une valeur d’apport défendableUne valorisation selon 12 méthodes pour aligner la valeur d’apport sur le prix et la défendre en cas de contrôle.
Voir les rapportsSources
- Légifrance, Code général des impôts, article 150-0 B ter
- CMS Francis Lefebvre, Mesures de la loi de finances pour 2026 impactant le secteur de la gestion d’actifs
- LCL Banque privée, Apport-cession de titres : maintien du report d’imposition durci
- Hectelion, Apport-cession : la révolution silencieuse de la LF 2026
- Legifiscal, Loi de finances 2026 : durcissement du dispositif d’apport-cession
- Fiscaloo, Cession d’actions : fiscalité, PFU, CSG (2026)
- Gazette du Palais 2026 n° 14, Report d’imposition en cas d’apport de titres : condition tenant à ce que la soulte n’excède pas 10 % de la valeur nominale
Cet article est informatif et ne constitue pas un conseil juridique, fiscal ou financier. Le cas chiffré est fictif. Les règles décrites sont celles en vigueur au 13 novembre 2026. Faites valider tout montage par votre avocat fiscaliste, votre notaire et votre expert-comptable.