Quatre experts, quatre terrains : les chiffres, le contrat, le marché et l’impôt.
En brefUn bon accompagnement cession d’entreprise réunit quatre experts, car une cession de PME se joue sur quatre terrains à la fois : les chiffres, le contrat, le marché et l’impôt. Un seul conseil ne peut pas les tenir tous. L’expert-comptable, l’avocat d’affaires, le conseil en fusions-acquisitions et le gestionnaire de patrimoine forment l’équipe qui transforme une valeur comptable en prix encaissé, puis en patrimoine net.
Pourquoi une équipe, et pas un seul conseil
En brefSeul, le cédant ne voit pas toute la valeur de son entreprise. Chez MOKAY, 2,49 M€ séparent le bilan de la valeur par les flux.
La plupart des cédants de PME vendent une seule fois dans leur vie, face à des acquéreurs qui achètent régulièrement. Seul, le dirigeant ne voit pas tout ce que son entreprise vaut et laisse l’acquéreur fixer les règles.
Le marché est large. Une étude de Bpifrance Le Lab, publiée en novembre 2025 avec CCI France, CMA France et le CRA, compte 370 000 entreprises transmissibles d’ici 2030 et près de 3 millions d’emplois concernés. En 2024, 26 000 transmissions ont été réalisées, pour un potentiel annuel estimé à 74 000. La même étude relève que 70 % des dirigeants qui envisagent de céder à plus d’un an n’ont engagé aucune démarche.
Le coût de cette absence de préparation se lit dans l’écart entre les prétentions du vendeur et les offres fermes : SurValeur l’observe souvent entre 30 et 40 %. Il vient de la différence entre deux valeurs.
- La valeur comptable, les capitaux propres du bilan, est historique et prudente. Elle ignore tout ce qui n’a jamais été facturé ni immobilisé : la réputation, le savoir-faire des équipes, la fidélité des clients, les procédures internes.
- La valeur de marché mesure ce que l’entreprise produira demain pour un acquéreur. Elle baisse dès que l’acheteur voit une zone d’ombre : dépendance au dirigeant, comptes non retraités, risque social caché.
Le cas de MOKAY, constructeur de maisons individuelles fondé en 2007 près d’Albi, le montre. Onze salariés, 3,85 M€ de chiffre d’affaires, 320 000 € d’EBITDA, 450 000 € de trésorerie nette et aucune dette. Son actif net comptable corrigé ressort à 1,40 M€. Sa valeur par les flux de trésorerie actualisés atteint 3,89 M€.
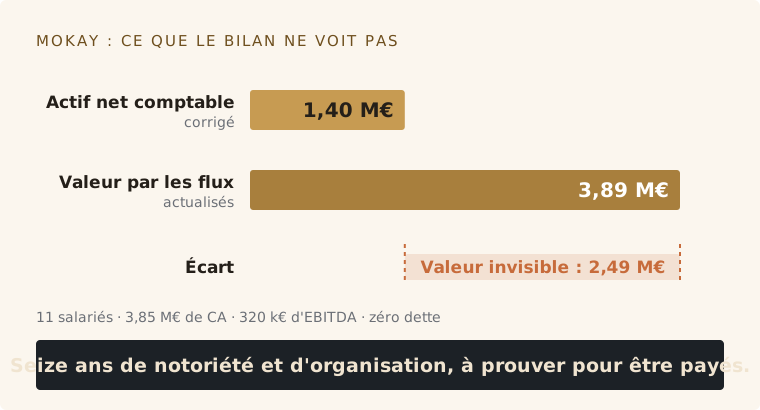
MOKAY : 1,40 M€ d'actif net corrigé, 3,89 M€ de valeur par les flux. L'écart de 2,49 M€ n'est payé que s'il est prouvé.
Les 2,49 M€ d’écart représentent seize ans de notoriété locale, de relations bancaires et d’organisation. Si personne ne les documente et ne les défend, l’acquéreur ne les paiera pas.
| Ce que regarde l’acquéreur | Cédant seul, bilan brut | Cédant préparé, équipe d’experts |
|---|---|---|
| Périmètre de valeur | Capitaux propres et actifs amortis. | Actifs immatériels, Sweat Equity et plus-values latentes chiffrés. |
| Rentabilité retenue | EBITDA comptable, faussé par l’optimisation fiscale et la rémunération du dirigeant. | EBITDA normatif, nettoyé des éléments non récurrents. |
| Risque perçu | Maximal : tout repose sur le fondateur. | Maîtrisé : direction relais, processus écrits. |
| Multiple appliqué | Bas : décote de dépendance de 15 à 30 %. | Optimisé : plusieurs acquéreurs en concurrence. |
| Négociation | Un chiffre unique, défendu sans preuves. | Une fourchette appuyée sur un dossier. |
Quatre experts couvrent ces quatre terrains.
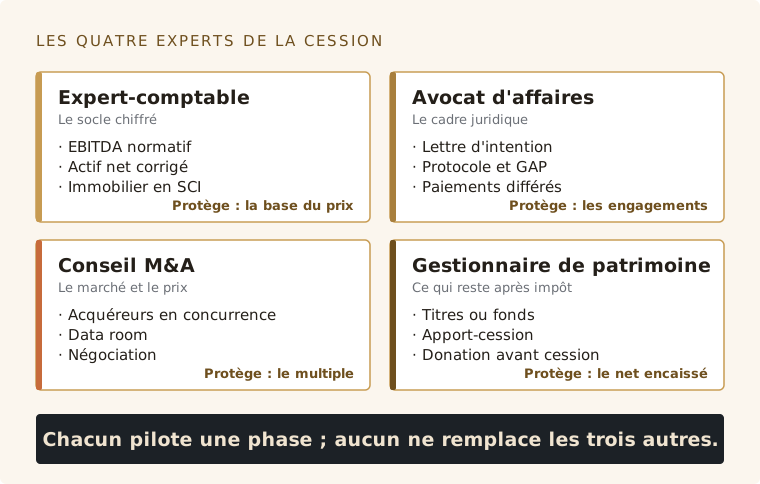
Les quatre experts de la cession : chacun protège une part du prix ou du net encaissé.
L’expert-comptable : le socle chiffré
En brefRetraiter l’EBITDA, calculer l’actif net corrigé, sortir l’immobilier : avec un multiple de 5, 50 000 € réintégrés valent 250 000 €.
La liasse fiscale est le seul document que l’acquéreur, ses auditeurs et ses banquiers acceptent d’emblée. Le travail de l’expert-comptable est d’en tirer un EBITDA normatif que personne ne peut contester, puisque c’est lui que le marché multiplie.
Les quatre retraitements de l’EBITDA
- La rémunération du dirigeant. On la compare à ce que coûterait un directeur salarié. Michel dirige une entreprise du bâtiment de 45 salariés et 8 M€ de chiffre d’affaires. Il se verse 85 000 € bruts par an, quand un directeur général de remplacement coûterait 140 000 €. Pour l’acquéreur, l’EBITDA réel est donc inférieur de 55 000 € à l’EBITDA affiché. L’ajustement joue aussi dans l’autre sens : un dirigeant surpayé fait remonter l’EBITDA normatif.
- Les charges personnelles ou non récurrentes. Véhicules à usage mixte, déplacements personnels, sponsoring qui ne sera pas reconduit, litige exceptionnel, sinistre : on les réintègre.
- Les amortissements. Un amortissement fiscal accéléré ne reflète pas l’usure réelle des machines. On le ramène à la durée économique.
- Les flux avec les sociétés liées. Loyer versé à la SCI du dirigeant, frais de gestion facturés par une holding : on les ramène au prix du marché.
L’effet est démultiplié par le multiple. Avec un multiple de 5, chaque tranche de 50 000 € de charges justement réintégrées ajoute 250 000 € à la valeur d’entreprise. Le mot important est « justement » : chaque retraitement doit être prouvé par une pièce, sinon l’auditeur de l’acquéreur le refusera.
Cinq signaux que l’auditeur repère dès la première heure
- Des comptes courants d’associés qui varient sans raison d’une année sur l’autre : la trésorerie de l’entreprise et celle du dirigeant se mélangent.
- Des créances clients de plus de 12 mois sans provision : les capitaux propres sont surestimés.
- Des stocks identiques d’un exercice à l’autre, sans inventaire physique daté et signé, ni dépréciation des articles obsolètes.
- Des charges courantes classées chaque année en exceptionnel pour gonfler le résultat d’exploitation.
- Les murs professionnels laissés au bilan de la société d’exploitation, ce qui brouille la marge et alourdit le prix pour le repreneur.
L’actif net comptable corrigé, plancher de la négociation
L’expert-comptable réévalue ensuite chaque poste du bilan à sa valeur de marché, après impôt latent. C’est l’actif net comptable corrigé (ANCC) :
ANCC = actif net comptable + plus-values latentes − moins-values latentes − actifs fictifs − impôt latent
Prenons une PME industrielle aux capitaux propres de 1 000 000 €. Elle porte 40 000 € de frais d’établissement, sans valeur pour un acquéreur. Son immeuble, inscrit pour 500 000 €, est estimé 1 100 000 € par un expert : 600 000 € de plus-value latente. Ses machines en portent 100 000 €.
| Étape | Calcul | Montant |
|---|---|---|
| Plus-values latentes brutes | 600 000 + 100 000 | 700 000 € |
| Impôt latent à 25 % | 700 000 × 25 % | − 175 000 € |
| Plus-values nettes | 700 000 − 175 000 | 525 000 € |
| ANCC | 1 000 000 − 40 000 + 525 000 | 1 485 000 € |
Sortir l’immobilier avant la vente
Quand la société d’exploitation possède ses murs, le prix des titres grimpe, la holding du repreneur s’endette davantage et la banque hésite. La solution courante consiste à loger l’immeuble dans une société civile immobilière (SCI) détenue par le dirigeant, puis à signer un bail commercial aux conditions du marché. Faite 24 à 36 mois avant la vente, l’opération fait apparaître un loyer normal dans les comptes, abaisse le prix d’entrée et laisse au cédant un revenu foncier après la cession. Elle a un coût fiscal qu’il faut chiffrer avant de décider.
L’avocat d’affaires : le cadre juridique
En brefLettre d’intention, garantie d’actif et de passif, paiements différés : une franchise bien rédigée épargne 15 000 € sur un sinistre de 100 000 €.
L’avocat traduit les chiffres en engagements. Son rôle est d’empêcher deux choses : la fuite d’informations stratégiques, et la baisse de prix imposée en cours de route.
De l’accord de confidentialité à la lettre d’intention
Trois actes ouvrent la négociation.
- L’accord de confidentialité. Il protège les fichiers clients, les marges et les procédés, limite l’accès aux conseils désignés et prévoit des pénalités dissuasives.
- La lettre d’intention. Elle fixe la fourchette de prix ou la formule de calcul, le périmètre et le calendrier. L’avocat sépare les clauses qui engagent dès la signature (confidentialité, exclusivité, frais d’audit) de celles soumises à conditions.
- L’exclusivité. Elle laisse à l’acquéreur le temps de ses audits et de son financement, souvent 60 à 90 jours, en échange d’un calendrier ferme.
Cinq clauses de lettre d’intention sont à corriger avant de signer :
- Les conditions suspensives floues : « obtention d’un financement » sans montant ni taux, accord laissé à la « seule satisfaction » d’un comité d’investissement.
- L’audit sans limite : le cantonner aux trois derniers exercices et interdire tout contact avec les salariés, clients ou fournisseurs sans l’accord du cédant.
- L’ajustement de BFR non chiffré : refuser un « BFR cible » sans montant et imposer une moyenne sur 12 à 24 mois glissants.
- L’information des salariés : pour les ventes conclues depuis le 27 juillet 2026, dans les sociétés de moins de 50 salariés, chaque salarié doit être informé au moins un mois avant la vente (loi n° 2026-403 du 26 mai 2026).
- L’exclusivité sans échéance : la limiter, par exemple à 60 jours, avec fin automatique si l’acquéreur ne tient pas une étape de l’audit.
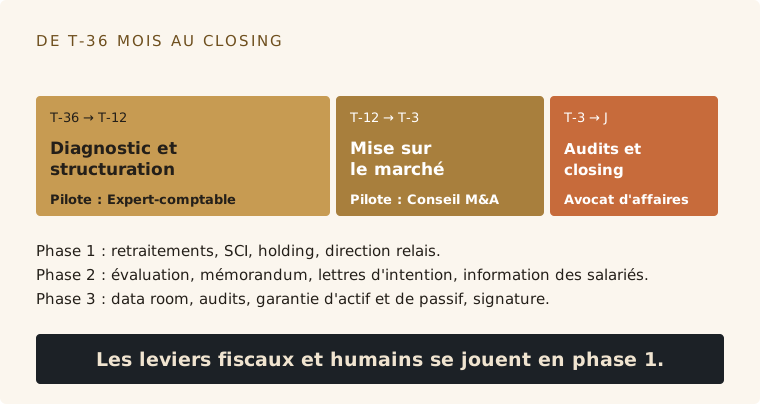
De T-36 mois au closing : chaque phase a son pilote.
La garantie d’actif et de passif
Le protocole de cession scelle la vente. Sa pièce centrale, la garantie d’actif et de passif (GAP), oblige le cédant à indemniser l’acquéreur si un passif apparaît après la vente pour une cause antérieure : redressement fiscal, contentieux prud’homal, contrôle Urssaf. Quatre réglages encadrent cette exposition.
| Réglage | Usage courant |
|---|---|
| Plafond | 10 à 20 % du prix, hors fraude. |
| Durée | Alignée sur la prescription fiscale et sociale, soit environ 3 ans. |
| Séquestre | 5 à 10 % du prix bloqués 18 à 24 mois chez un tiers. |
| Franchise ou seuil | Montant en dessous duquel le cédant ne paie rien. Sa rédaction change tout. |
Franchise ou seuil de déclenchement : 15 000 € d’écart sur un même sinistre. Un contrôle fiscal fait apparaître 100 000 € de rappel sur des exercices antérieurs à la vente. La GAP prévoit un montant de référence de 15 000 €.
| Rédaction | Ce que paie le cédant |
|---|---|
| Franchise : le cédant ne répond qu’au-delà de 15 000 €. | 100 000 − 15 000 = 85 000 € |
| Seuil : une fois 15 000 € dépassés, le cédant paie dès le premier euro. | 100 000 € |
Les paiements différés
- Le complément de prix (earn-out) indexe une partie du prix sur l’EBITDA ou le chiffre d’affaires futur. L’avocat définit des indicateurs que l’acquéreur ne peut pas neutraliser, par exemple en réaffectant des frais de groupe.
- Le crédit vendeur, souvent 10 à 30 % du prix, porte intérêt et se garantit par un nantissement de premier rang sur les titres cédés, une caution ou une garantie bancaire.
- La non-concurrence n’est valable que limitée dans le temps (2 à 3 ans), dans l’espace et dans l’activité visée.
Le conseil en fusions-acquisitions : le marché et le prix
En brefPlusieurs acquéreurs en concurrence, une fourchette défendue par des preuves et une data room ordonnée protègent le prix jusqu’à la signature.
Le conseil en fusions-acquisitions organise la mise en concurrence. Plusieurs acquéreurs sérieux en parallèle valent mieux qu’une seule bonne offre, parce qu’ils protègent le prix jusqu’à la signature.
Le processus suit un ordre fixe : une base de cibles, une fiche anonyme d’une ou deux pages, l’accord de confidentialité, le mémorandum d’information, puis la réception des lettres d’intention. Chaque étape filtre les candidats. Le détail des cinq profils d’acquéreurs, de ce que chacun paie et des canaux pour les trouver figure dans notre article trouver un repreneur pour son entreprise.
Huit règles de négociation
- Une fourchette, pas un chiffre. Un prix unique devient un plafond dès qu’il est annoncé.
- Un dossier de preuves. Chaque retraitement et chaque plus-value s’appuie sur une pièce ou une expertise.
- Des transactions comparables. Des bases sectorielles comme Argos Index ou Epsilon Research répondent aux offres trop basses.
- Un intermédiaire. Le conseil encaisse les tensions et préserve la relation entre cédant et repreneur.
- Une solution de rechange. Un deuxième candidat, un cadre prêt à reprendre ou la poursuite de l’activité permettent de rompre si les conditions se dégradent.
- La maîtrise du calendrier. Des dates fermes pour les offres et la levée des conditions.
- Le prix total. On compare la part comptant, le crédit vendeur, les loyers de la SCI et l’accompagnement rémunéré, pas seulement le prix affiché.
- Les faits plutôt que l’affrontement. Un désaccord se règle en ajustant un paramètre, pas en haussant le ton.
Exemple : après l’exclusivité, un acquéreur dépose une offre très inférieure à sa lettre d’intention. Le conseil ne rompt pas. Il oppose les multiples de transactions comparables et rappelle qu’une autre option existe. L’acquéreur comprend que la décote qu’il réclame peut faire échouer l’opération, à son détriment aussi.
La data room en six dossiers
| Dossier | Contenu |
|---|---|
| 01 · Juridique | Statuts, Kbis, registres, procès-verbaux d’assemblée, baux. |
| 02 · Financier et fiscal | Liasses sur 3 à 5 ans, grand livre, retraitements d’EBITDA, déclarations d’IS et de TVA. |
| 03 · Social | Organigramme, contrats des cadres clés, accords d’entreprise, registre du personnel. |
| 04 · Commercial | Principaux contrats clients, conditions générales, engagements fournisseurs, carnet de commandes. |
| 05 · Opérations | Marques et brevets, logiciels, description des procédés. |
| 06 · Immobilier et environnement | Expertises, diagnostics, baux, autorisations ICPE. |
Les audits se déroulent en trois temps : une revue rapide des points bloquants, l’audit complet, puis une vérification finale des comptes avant la signature. Notre article sur la due diligence en transmission de PME les détaille.
Le gestionnaire de patrimoine : ce qui reste après impôt
En brefCession directe, apport-cession ou donation avant cession : sur 2 M€ de plus-value, le choix change le net de plusieurs centaines de milliers d’euros.
Le prix de vente n’est pas ce que le cédant garde. Entre la plus-value, les prélèvements sociaux et la transmission aux enfants, la structure choisie 12 à 36 mois avant la vente peut changer le net de plusieurs centaines de milliers d’euros.
Vendre les titres ou le fonds
| Cession des titres | Cession du fonds de commerce | |
|---|---|---|
| Impôt du cédant | Plus-value au prélèvement forfaitaire unique de 31,4 % (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux), ou option pour le barème. | Impôt sur les sociétés sur la plus-value dans la société, puis imposition à nouveau quand l’argent est distribué aux associés. |
| Droits payés par l’acquéreur | 0,1 % pour des actions, 3 % pour des parts sociales après abattement. | Barème progressif jusqu’à 5 %. |
| Mécanismes d’allègement | Abattement de 500 000 € pour départ à la retraite (art. 150-0 D ter du CGI). | Exonérations des articles 238 quindecies et 151 septies A du CGI. |
Les prélèvements sociaux sur les plus-values de titres sont passés de 17,2 % à 18,6 %, ce qui porte le prélèvement forfaitaire unique de 30 % à 31,4 %. Au-delà de 250 000 € de revenu fiscal de référence (500 000 € pour un couple), la contribution exceptionnelle sur les hauts revenus et la contribution différentielle peuvent s’ajouter.
Trois régimes allègent l’impôt :
- L’abattement de 500 000 € pour départ à la retraite (art. 150-0 D ter du CGI, prorogé jusqu’au 31 décembre 2031). Le dirigeant doit cesser ses fonctions et faire valoir ses droits à la retraite dans les 24 mois avant ou après la vente. L’abattement réduit seulement l’impôt sur le revenu : les prélèvements sociaux restent dus sur toute la plus-value.
- L’exonération des petites transmissions (art. 238 quindecies du CGI) pour une entreprise individuelle ou une branche complète d’activité : totale sous 500 000 €, partielle jusqu’à 1 000 000 €, après au moins cinq ans d’activité.
- L’exonération pour départ à la retraite de l’entrepreneur individuel (art. 151 septies A du CGI), sur l’impôt sur le revenu, hors prélèvements sociaux.
L’apport-cession
Le dirigeant apporte ses titres à une holding qu’il contrôle, avant la vente. La plus-value d’apport est placée en report d’imposition. Pour garder ce report quand la holding revend, elle doit, depuis la loi de finances pour 2026 et pour les cessions réalisées à compter du 21 février 2026, réinvestir 70 % du prix dans les trois ans dans des activités économiques, et conserver ces investissements cinq ans. Avant, la règle était de 60 % en deux ans, avec un an de conservation.
La gestion de patrimoine privé, l’immobilier locatif, la promotion immobilière et les activités financières sont exclues. Si la règle n’est pas respectée, le report tombe : l’impôt sur la plus-value d’apport devient exigible, avec l’intérêt de retard de 0,20 % par mois.
Pacte Dutreil et donation avant cession
- Le pacte Dutreil (art. 787 B du CGI) réduit de 75 % la valeur taxable des titres transmis aux enfants. La loi de finances pour 2026 a porté l’engagement individuel de conservation de 4 à 6 ans, après 2 ans d’engagement collectif, et exclut certains actifs non professionnels. C’est un outil de transmission familiale de l’entreprise, pas de vente : céder les titres pendant les engagements fait perdre l’avantage.
- La donation avant cession transmet les titres aux enfants avant la vente. Les droits de donation sont calculés sur la valeur des titres, et les enfants revendent ensuite sans plus-value, puisque leur prix d’acquisition est cette même valeur. Deux conditions sont décisives : la donation doit précéder un accord définitif sur la chose et le prix, et le parent ne doit pas récupérer le prix de vente. À défaut, l’administration peut invoquer l’abus de droit.
Trois schémas pour une plus-value de 2 M€
Un dirigeant de 63 ans, deux enfants, part à la retraite et vend des titres acquis pour 0 €. Plus-value : 2 000 000 €. Exemple illustratif, hors contributions sur les hauts revenus.
| Cession directe avec abattement retraite | Apport-cession via holding | Donation aux deux enfants avant cession | |
|---|---|---|---|
| Impôt sur le revenu (12,8 %) | Sur 1 500 000 € : 192 000 € | Reporté | Néant : plus-value effacée |
| Prélèvements sociaux (18,6 %) | Sur 2 000 000 € : 372 000 € | Reportés | Néant |
| Droits de donation | — | — | 425 924 € (2 × 1 M€, abattement de 100 000 € par enfant) |
| Total payé tout de suite | 564 000 € | 0 € | 425 924 € |
| Ce qui reste | 1 436 000 € au dirigeant, librement utilisables | 2 000 000 € dans la holding, dont 1 400 000 € à réinvestir sous trois ans | 1 574 076 € aux enfants |
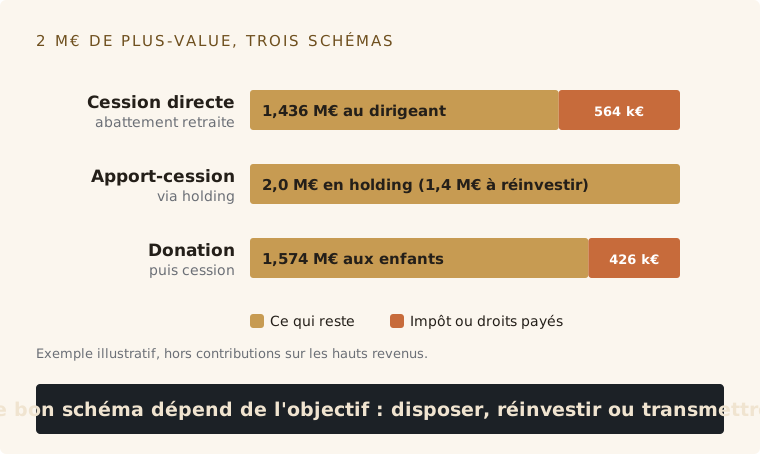
Exemple illustratif : sur 2 M€ de plus-value, ce qui reste dépend du schéma choisi et de l'objectif.
La bonne comparaison dépend de l’objectif. Si le dirigeant veut disposer de son capital, la cession directe est la plus simple. S’il veut réinvestir dans d’autres entreprises, l’apport-cession reporte tout l’impôt. S’il veut transmettre à ses enfants, la donation avant cession est nettement plus efficace : s’il vendait d’abord puis donnait les 1 436 000 € restants, les enfants recevraient environ 1 179 000 € après droits, soit près de 395 000 € de moins.
Ces schémas se combinent rarement au dernier moment. Ils se préparent 12 à 36 mois avant la vente, avec l’avocat fiscaliste et le notaire.
Valoriser avec plusieurs méthodes et chiffrer le Sweat Equity
En brefCroiser les méthodes, tester la sensibilité des flux et documenter le Sweat Equity font passer le multiple de 4,2 à 5,2 fois l’EBITDA.
Un seul multiple d’EBITDA appliqué de façon générique affaiblit le vendeur. Une évaluation solide croise plusieurs familles de méthodes, écarte celles qui ne conviennent pas au profil de l’entreprise et pondère les autres selon le secteur.
SurValeur s’appuie sur douze méthodes réparties en cinq familles : patrimoniales (actif net, actif net corrigé, valeur de liquidation), par les flux (flux actualisés, dividendes actualisés), par les multiples (EBITDA, EBIT, PER, chiffre d’affaires), mixte (goodwill) et de marché (transactions comparables, capitalisation boursière). Notre article comment calculer la valeur d’une entreprise les présente une à une.
La méthode des flux actualisés doit toujours être accompagnée d’une table de sensibilité. Une variation d’un point du coût du capital ou d’un demi-point de croissance à long terme déplace la valeur de plusieurs centaines de milliers d’euros. Pour MOKAY :
| Valeur d’entreprise | Croissance 1,0 % | Croissance 1,5 % | Croissance 2,0 % |
|---|---|---|---|
| Coût du capital 8,5 % | 3 950 k€ | 4 120 k€ | 4 310 k€ |
| Coût du capital 9,5 % | 3 620 k€ | 3 890 k€ | 4 020 k€ |
| Coût du capital 10,5 % | 3 340 k€ | 3 480 k€ | 3 640 k€ |
Chiffrer le Sweat Equity
Le Sweat Equity, ou capital-sueur, est la valeur créée par le travail du dirigeant sans qu’il soit payé au prix du marché. Reprenons Michel : 55 000 € par an de moins qu’un directeur général de remplacement. Sur dix ans, il a laissé jusqu’à 550 000 € dans l’entreprise, qui ont financé le besoin en fonds de roulement sans emprunt.
L’expert-comptable en tient compte à deux endroits, sans compter deux fois :
- dans l’EBITDA, il retire 55 000 € pour montrer à l’acquéreur le résultat avec un directeur payé normalement ;
- dans le passage de la valeur d’entreprise à la valeur des titres, la trésorerie accumulée s’ajoute : valeur des titres = valeur d’entreprise − dettes financières + trésorerie.
Notre article Sweat Equity : définition et calcul détaille les trois méthodes de chiffrage.
Les trois piliers du Pont de la Valorisation
Pour faire monter le multiple, la préparation consolide trois piliers :
- Le Sweat Equity documenté : comptes courants, brevets, procédures, preuves écrites de ce que le dirigeant a apporté.
- Le management et les processus : une direction relais en place et des procédures écrites qui réduisent la dépendance au fondateur.
- Les nouveaux chantiers : un carnet de commandes structuré, une présence numérique vérifiable, des outils modernisés, y compris par l’intelligence artificielle.
Une entreprise dépendante de son dirigeant et peu documentée se négocie autour de 4,2 fois l’EBITDA dans l’exemple du guide ; autonome et en croissance, autour de 5,2 fois ou plus. Sur 500 000 € d’EBITDA, ce point de multiple vaut 500 000 € de prix, à résultat égal.
Qui pilote quoi, de T-36 mois au closing
En brefL’expert-comptable mène la préparation, le conseil la mise sur le marché, l’avocat les audits et la signature.
Les quatre experts ne travaillent pas l’un après l’autre. Ils travaillent ensemble, mais chacun prend la tête d’une phase.
| Phase | Actions principales | Pilote | En appui |
|---|---|---|---|
| 1 · Diagnostic et structuration (T-36 à T-12 mois) | Retraitement des trois derniers exercices ; choix titres ou fonds, holding, apport-cession ; immobilier en SCI ; autodiagnostic des trois piliers ; direction relais et procédures écrites. | Expert-comptable | Avocat (SCI, bail) ; gestionnaire de patrimoine (bilan patrimonial, transmission familiale). |
| 2 · Mise sur le marché (T-12 à T-3 mois) | Évaluation multicritère et mémorandum ; fiche anonyme et ciblage des acquéreurs ; accords de confidentialité ; lettres d’intention et mise en concurrence ; exclusivité ; information des salariés. | Conseil en fusions-acquisitions | Avocat (lettre d’intention, exclusivité) ; expert-comptable (dossier financier). |
| 3 · Audits, protocole et closing (T-3 mois au jour J) | Data room en six dossiers ; trois temps d’audit ; protocole de cession, complément de prix, crédit vendeur ; GAP et séquestre ; levée des conditions, signature, transfert des fonds. | Avocat d’affaires | Conseil (ajustement du BFR) ; expert-comptable (comptes d’arrêté) ; gestionnaire de patrimoine (réinvestissement). |
Pour la préparation elle-même, notre article préparer la vente de son entreprise propose un plan chantier par chantier. Pour savoir où en est votre entreprise avant de constituer l’équipe, SurValeur propose un autodiagnostic gratuit et des rapports de valorisation selon 12 méthodes. SurValeur conseille sans être rémunéré à la transaction.
Accompagnement cession d’entreprise : ce qu’il faut retenir
En brefDes chiffres prouvés, des contrats protecteurs, un marché en concurrence et une structure fiscale choisie tôt : quatre experts réunis 24 à 36 mois avant.
Un accompagnement de cession d’entreprise réussi tient en quatre fonctions tenues en même temps : des chiffres prouvés, des contrats qui protègent, un marché mis en concurrence, et une structure qui maximise ce qui reste après impôt. Aucun de ces experts ne remplace les autres, et chacun prend la tête d’une phase. Le dirigeant qui les réunit 24 à 36 mois avant la vente arrive à la table avec un dossier de preuves et une fourchette défendable. Celui qui les appelle à la signature négocie sur le terrain de l’acquéreur. Commencez par l’autodiagnostic gratuit.
L’autodiagnostic situe votre entreprise sur les trois piliers et montre ce que vos conseils devront traiter en premier.
Faire l’autodiagnostic Deuxième pile · dès 0 € Donner une base chiffrée à vos conseilsUne valorisation selon 12 méthodes, la fourchette que votre équipe défendra face aux acquéreurs.
Voir les rapportsSources
- Bpifrance Le Lab, CCI France, CMA France, CRA, étude sur la transmission d’entreprise, novembre 2025, présentée par Bpifrance Création.
- LégiFiscal, « Loi de finances 2026 : durcissement du dispositif d’apport-cession »
- Rothschild & Co, « Apport-cession (150-0 B ter) : un outil patrimonial encore pertinent ? », mai 2026
- CMS Francis Lefebvre, « Le régime Dutreil a finalement été modifié », 2026
- Socic, « Plus-values mobilières 2026 : flat tax à 31,4 % »
- LégiFiscal, « Abattement retraite cession PME : prorogation au 31 décembre 2031 »
- Crowe Fiduroc, « CDHR », avril 2026
- Kohen Avocats, « La refonte de l’obligation d’information des salariés en cas de cession d’entreprise »
- Nouren Rayan, Le Pont de la Valorisation, 2026.
Cet article est informatif. Il ne constitue ni un conseil juridique, ni un conseil fiscal, ni un conseil financier. Les exemples chiffrés sont illustratifs ; chaque situation se vérifie avec ses conseils.