Aller au contenu

Le Pont de la valorisation · guide 2026

Le guide pour céder ou reprendreune entreprise au juste prix.

Un parcours pour la cession, un autre pour la reprise, et la négociation, où les deux se rencontrent.

Commander le guide · 87 € → Voir les 50 chapitres PDF de plus de 550 pages · livraison sous 24 h · bon d’achat sur les rapports de valorisation
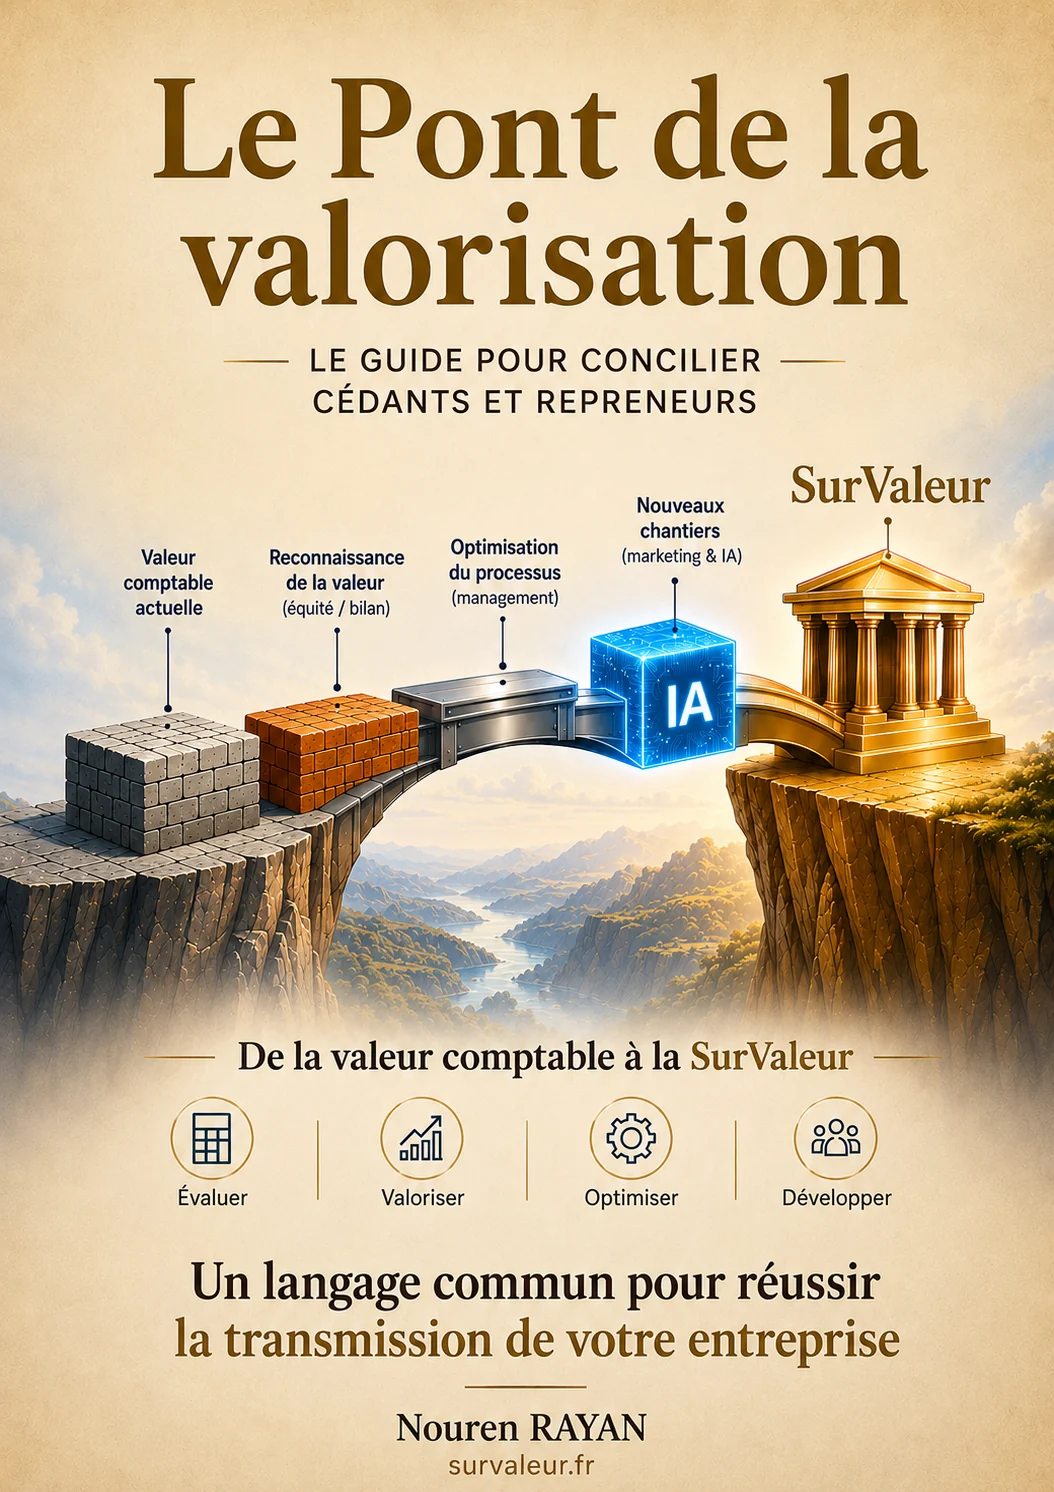
Couverture du guide Le Pont de la valorisation
Nouren Rayan · SurValeurFaire défiler

Cession et reprise d’entreprise

Entre la valeur comptable d’une PME et le prix qu’un acheteur accepte de payer, l’écart est souvent important. Côté cédant, un simple multiple du résultat ignore l’équipe, les clients fidèles et la capacité de l’entreprise à tourner sans son dirigeant. Côté repreneur, le risque est de payer une valeur qui partira avec le fondateur. Ce guide montre comment chiffrer cette valeur, la prouver et la défendre.

  • Format PDF, plus de 550 pages
  • Livraison sous 24 h
  • Bon d’achat inclus sur les rapports de valorisation
12méthodes croisées
3piliers de valeur
50chapitres
2parcours

Cédant et repreneur

Cession ou reprise d’entreprise : deux inquiétudes opposées, une même réponse.

Dans une transmission, les intérêts semblent contraires : le cédant veut vendre au plus haut, le repreneur acheter au plus juste. Tous deux craignent pourtant la même erreur : se tromper sur une valeur que personne n’a vraiment mesurée.

Rive du cédant

Vingt ou trente ans de travail, résumés en une ligne de bilan

Vous savez ce que vous avez construit. Au moment de vendre, vous craignez qu’une évaluation purement comptable oublie les clients fidèles, l’équipe soudée, la réputation et le savoir-faire.

« Être payé pour mon passé comptable, pas pour la vraie valeur que je transmets. »

Rive du repreneur

De bons chiffres, et une question qui reste ouverte

La croissance affichée est-elle solide, ou reposait-elle sur une seule personne ? Les clients resteront-ils ? L’activité que vous rachetez tiendra-t-elle après le départ du dirigeant ?

« Payer pour une valeur qui s’évapore le jour où le fondateur s’en va. »

Des deux côtés, la réponse est la même : rendre la valeur visible, chiffrée, documentée et transmissible. Le même dossier sert alors au cédant pour défendre son prix, et au repreneur pour le vérifier.

Ce que vous y trouverez

Un même guide, deux usages : céder ou reprendre.

Un dirigeant de PME du bâtiment dans son bureau Côté cédant

Cession d’entreprise : vendre au juste prix, pas au rabais.

Vous sentez que votre entreprise vaut plus qu’une première estimation comptable. Le guide vous aide à le démontrer, méthode par méthode, avec un dossier qu’un repreneur ne pourra pas écarter d’un revers de main.

  • Ne plus dépendre d’un seul chiffre

    Douze méthodes reconnues, croisées et pondérées. Vous arrivez avec une fourchette que vous savez justifier, et non avec un prix qu’on écarte d’un « c’est trop cher ».

  • Faire compter ce que le bilan ignore

    Les heures jamais comptées, le salaire volontairement bas, les cautions personnelles : c’est le Sweat Equity. Il se calcule, se documente et se présente à l’acheteur.

  • Prouver que l’entreprise tourne sans vous

    C’est le levier qui augmente le prix tout en réduisant le risque perçu par l’acheteur. Le guide décrit le test d’absence qui en apporte la preuve.

  • Savoir quand céder, et ce qu’il vous restera

    La maturité de l’entreprise, le cycle du marché et votre horizon personnel coïncident rarement. Le guide chiffre le coût d’une année d’attente et détaille la fiscalité de la cession à jour 2026, sources datées à l’appui.

  • Choisir votre repreneur, pas seulement votre prix

    Cinq profils d’acquéreurs et ce que chacun est prêt à payer, quatre niveaux de confidentialité, et une grille de sélection où la solidité du financement compte plus que le prix affiché.

  • Préparer l’après-cession

    Ce qu’aucune valorisation ne règle : le revenu dont vous aurez besoin, votre place une fois que vous ne serez plus le patron, ce que vous voulez transmettre.

Pour une vue d’ensemble du processus, lisez aussi notre page cession d’entreprise : les 7 étapes de la transmission.

La méthode en 8 étapes

Les étapes d’une cession ou d’une reprise d’entreprise

Que l’on vende ou que l’on achète, la transmission d’une PME suit à peu près le même enchaînement. Voici les huit étapes, et les chapitres du guide qui s’y rapportent.

Étapes 1–4 / 8

  1. 1

    Se préparer, 12 à 36 mois avant

    Côté cédant : réduire la dépendance au dirigeant, formaliser les procédures, documenter le Sweat Equity. Côté repreneur : vérifier son profil et ses moyens, puis écrire son projet de reprise.

    Chapitres 10 à 20 · 24 à 26
  2. 2

    Évaluer l’entreprise

    Croiser plusieurs méthodes plutôt que retenir un seul multiple. Le guide en présente douze, réparties en cinq familles : patrimoniale, flux, multiples, mixte et marché.

    Chapitres 6 à 8 · 29
  3. 3

    Trouver le bon interlocuteur

    Le cédant sélectionne un repreneur crédible sans compromettre la confidentialité. Le repreneur cherche ses cibles, souvent en dehors des annonces.

    Chapitres 23 · 27
  4. 4

    Analyser et financer

    Diagnostic de la cible, business plan de reprise, montage financier (apport, dette bancaire, crédit vendeur, holding) et dossier pour la banque.

    Chapitres 28 · 31 à 34
  5. 5

    Lettre d’intention et audits

    La lettre d’intention fixe le prix indicatif, le calendrier et l’exclusivité. Suivent les audits d’acquisition (due diligence) : comptable, juridique, fiscal et social.

    Chapitres 35 à 37
  6. 6

    Négocier le prix et sa structure

    Le prix se négocie autant que sa forme de paiement : comptant, complément de prix (earn-out), crédit vendeur, garantie d’actif et de passif.

    Chapitres 38 · 39
  7. 7

    Signer

    Du protocole d’accord au closing, avec les délais imposés par les tiers. Dans le cas type du guide, dix-huit semaines séparent la lettre d’intention du closing.

    Chapitres 40 · 41
  8. 8

    Transmettre

    Les cent premiers jours puis la première année : informer salariés, clients et partenaires, organiser l’accompagnement du cédant, suivre les bons indicateurs.

    Chapitres 42 à 47

Le sommaire

50 chapitres, deux parcours : le cédant et le repreneur.

50 chapitres · 12 parties
+ checklist, glossaire & annexes

Le cédant suit la rive gauche, le repreneur la rive droite. Les deux se retrouvent au milieu du pont pour négocier, puis traversent ensemble la transition. Chacun peut lire son parcours seul, mais chacun gagne à lire celui de l’autre.

Ouverture

Le pont, avant de choisir sa rive

Commun aux deux lecteurs
01
L’écart que personne ne veut voir

Entre ce que dit le bilan et ce que paie un acheteur, il y a un écart que les deux camps constatent sans jamais le mesurer. Ce chapitre le nomme et pose le concept du Pont.

Le concept
02
Valeur comptable, valeur de marché, prix, SurValeur

Quatre mots employés l’un pour l’autre en permanence. Deux entreprises de plomberie identiques, mêmes chiffres : l’une se vend 640 000 €, l’autre 1 040 000 €. L’écart tient au risque, pas au résultat.

Les 4 notions
03
Le Pont de la valorisation : deux rives, trois piliers

Sweat Equity, management et processus, nouveaux chantiers. Ce que chaque pilier porte, et pourquoi les trois se travaillent ensemble.

Les 3 piliers
04
Le cédant et le repreneur : deux peurs symétriques

Brader d’un côté, surpayer de l’autre. Une même réponse : rendre la valeur visible, mesurable et transférable.

Les deux rives
05
Comment utiliser ce guide : choisir son parcours

Deux parcours, un tronc commun. Le chemin de lecture du cédant, celui du repreneur, et les chapitres que les deux ont intérêt à lire.

Mode d’emploi
Rive gauche

Parcours cédant : préparer la cession d’entreprise

De la valeur comptable à la SurValeur
Partie 1

Savoir où l’on est

Le camp de base
06
Pourquoi le bilan ne dit jamais le prix de cession réel

Un même dossier, deux lectures : actif net corrigé à 1,4 M€, approche par les flux à 3,89 M€. Et les quatre retraitements qui suffisent le plus souvent à faire parler le vôtre.

4 retraitements clés
07
Les 12 méthodes de valorisation reconnues

Cinq familles, douze résultats pour une même entreprise. Lesquelles écarter, comment pondérer les autres, et quoi répondre quand on les conteste.

12 méthodes détaillées
08
Les 8 pièges que les dirigeants de PME doivent affronter

Confondre valeur et prix, valeur d’entreprise et valeur des titres, oublier de retraiter l’EBE (EBITDA). Pour chaque piège : ce qu’il coûte, et comment le retourner.

8 pièges chiffrés
09
Faire son autodiagnostic : où se situe votre entreprise

Douze questions, trois piliers, quatre profils de dirigeants. Le vôtre décide de ce qu’il faut traiter en premier.

Autodiagnostic 12 questions
10
Suis-je prêt à céder ? Le projet de vie d’après

Le test du calendrier vide, les trois peurs derrière le report, les six conversations à tenir avant d’ouvrir le dossier. Un dirigeant qui n’est pas prêt le paie en points de prix.

Nouveau · grille 12 points
Partie 2

Pilier 1 : le Sweat Equity

Les briques
11
La valeur que vous avez créée est invisible pour tout le monde

Années de sous-rémunération, cautions personnelles, heures jamais comptées. Trois méthodes pour la chiffrer, une seule qui tient face à un acheteur.

3 méthodes de calcul
12
Documenter l’invisible : deux cas, deux trajectoires

Michel, 64 ans, BTP, 45 salariés. Estimation brute 1,8 M€, Sweat Equity documentée entre 2,8 et 3,5 M€. L’entreprise n’avait pas changé, le dossier si.

2 cas pas à pas
13
Les erreurs qui détruisent cette valeur avant la négociation

Neuf erreurs courantes, chacune avec sa décote. Presque toutes se commettent des mois avant le premier rendez-vous.

9 erreurs, 9 décotes
Partie 3

Pilier 2 : management et processus

Les poutres d’acier
14
Sortir le dirigeant du centre du système

Quatre zones de dépendance à cartographier, une méthode en trois temps, puis le test que peu de dirigeants osent passer : partir vraiment.

Feuille de route 18 mois
15
Construire un management relais crédible

Le profil recherché ne répond pas aux annonces et coûte plus cher que la trésorerie ne l’absorbe. D’où un mécanisme encore peu utilisé en PME.

Sélection en 4 étapes
16
Formaliser les procédures : du savoir-faire à l’actif transférable

Transformer ce qui est dans les têtes en actif qui se transmet. Le cas chiffré d’une valeur doublée en quatre ans.

Sweat Equity inversée
Partie 4

Pilier 3 : les nouveaux chantiers

Marketing, digital & IA
17
Pourquoi le marketing, le digital et l’IA créent de la valeur

Second œuvre, 18 salariés, quelques centaines d’euros par mois : conversion des devis de 22 % à 31 %. L’IA vitrine se repère en audit, l’IA structurante se documente.

Cas chiffré + budget
18
Les actifs immatériels : marque, réseau, pipeline commercial

Votre réputation, ou celle de l’entreprise ? La réponse décide de ce qui se transmet et de ce qui part avec vous.

Check-list data room
19
Démontrer une croissance future crédible

Neuf leviers font monter un multiple de sortie. Le chapitre les note un par un, puis désigne celui à traiter en premier.

9 leviers auto-évalués
Partie 5

Traverser : le calendrier, l’argent, le repreneur

Le passage
20
Le plan d’action des 12 à 36 mois avant la cession

Un calendrier année par année, avec livrables, indicateurs et budget. Et les signaux qui disent qu’il est temps d’ouvrir la salle de données (data room).

Tableau de bord trimestriel
21
Quand céder : maturité, cycle du marché, horizon personnel

Trois horloges qui ne se synchronisent jamais. Le chiffrage d’une année d’attente : + 500 000 € en travaillant, − 660 000 € en levant le pied.

Nouveau · 6 indicateurs
22
Fiscalité et patrimoine : ce qui reste vraiment après la vente

Cession de titres ou de fonds, abattement dirigeant retraite, pacte Dutreil, apport-cession, donation avant cession. Trois cas chiffrés et un calendrier fiscal. Droit vérifié en septembre 2026, sources en annexe.

Nouveau · à jour 2026
23
Identifier et sélectionner le bon repreneur

Cinq profils d’acquéreurs et ce que chacun paie, la confidentialité en quatre niveaux, une grille de sélection pondérée, et l’information des salariés selon le régime en vigueur.

Nouveau · grille pondérée
Rive droite

Parcours repreneur : réussir la reprise d’entreprise

De l’intention à la signature
Partie 6

Se connaître avant de chercher

Le point de départ
24
Créer ou reprendre : le choix qui précède tous les autres

Neuf points d’écart de pérennité à cinq ans en faveur de la reprise, un classement par secteur, et les quatre barrières qui arrêtent la plupart des candidats.

Comparatif critère par critère
25
Profil, motivations, moyens : ai-je un dossier crédible ?

Ce que regarde un cédant, ce que regarde un banquier, et pourquoi ce n’est pas la même chose. Quatre profils de repreneurs et leurs angles morts.

Nouveau · test 12 points
Partie 7

Chercher

Trouver la bonne cible
26
Écrire sa thèse de reprise : secteur, taille, géographie, critères

Une page qui fait gagner des mois. Le calcul du vivier réel, la grille de notation des cibles, et les critères éliminatoires écrits à froid.

Nouveau · thèse en 1 page
27
Sourcer des cibles et entrer en contact

Les meilleures affaires ne sont pas en annonce. Cinq canaux comparés, le courrier d’approche directe commenté ligne à ligne, et le rappel qui fait la différence.

Nouveau · modèle de courrier
Partie 8

Comprendre et chiffrer la cible

Le diagnostic
28
Analyser : le diagnostic stratégique d’une PME

Clients, hommes clés, dette technique, conformité. Le diagnostic en trois visites, les dix questions au comptable de la cible, et la carte des risques chiffrée.

Nouveau · check-list 40 points
29
Valoriser : challenger le prix demandé avec les 12 méthodes

Refaire les retraitements soi-même. Dans le cas étudié, l’EBITDA passe de 480 000 € à 362 000 € et le prix des titres de 2,4 M€ à 1,59 M€, ligne par ligne.

Nouveau · tableau de confrontation
30
Lire les trois piliers chez la cible

Ce que le cédant n’a pas su montrer ne se paie pas, et se construit après. Neuf leviers chiffrés et un plan de création de valeur sur 36 mois.

Nouveau · plan 36 mois
Partie 9

Financer

Le nerf du dossier
31
Le business plan de reprise : hypothèses, BFR, trajectoire

Aucune croissance en année 1. Le besoin en fonds de roulement, qui fait échouer des reprises pourtant rentables, le ratio de couverture de la dette attendu à 1,2, et un plan complet reconstitué ligne à ligne.

Nouveau · dossier complet
32
Le montage : holding, dette, DSCR, apport, crédit vendeur

Pourquoi une holding, comment calibrer la dette, et deux montages détaillés dont une reprise interne avec 11 % d’apport.

Nouveau · 2 montages détaillés
33
Convaincre les banques et les partenaires

Le dossier bancaire page par page, les huit questions du comité de crédit, et comment négocier la caution personnelle sur trois dimensions.

Nouveau · dossier bancaire
34
Les aides aux repreneurs et aux cédants

Vingt-huit aides sur une même fiche : prêts d’honneur, garanties Bpifrance, France Active et SIAGI, ARE, ARCE et ACRE, abattements fiscaux, tutorat. Deux cas chiffrés montrent ce qu’elles changent, pour le repreneur comme pour le cédant.

Nouveau · 28 fiches pratiques
Partie 10

Se protéger avant de s’engager

Les garde-fous
35
Confidentialité, lettre d’intention, exclusivité

La lettre d’intention fixe le cadre de tout ce qui suit. Vingt points de relecture, six clauses pièges et leur correction rédigée.

Nouveau · relecture 20 points
36
Les dix signaux qui doivent faire renoncer

Aucun signal isolé n’impose d’arrêter. Deux ou trois sans réponse, oui. Trois dossiers abandonnés, et ce qu’ils ont appris.

Nouveau · grille de décision
Le milieu du pont

La rencontre

Là où les deux rives négocient
Partie 11

Négocier

Commun aux deux camps
37
Se préparer à la due diligence sans la subir

Les trois phases d’un audit d’acquisition, la salle de données prête à l’emploi, et ce que le comportement de l’acheteur révèle de ses intentions.

Signaux à surveiller
38
Huit méthodes pour négocier, jamais avec une seule

Fourchette multicritères, dossier de preuve, comparables indépendants, solution de repli, maîtrise du calendrier, structure du prix.

8 méthodes combinées
39
Structurer le prix : earn-out, crédit vendeur, garantie d’actif et de passif

Deux offres à 2,4 M€ ne se valent pas. Le séquestre, le compte de closing, cinq structures comparées, et l’échelonnement de l’impôt en cas de crédit vendeur.

Nouveau · 5 structures
40
Du protocole au closing : la chronologie juridique

Dix-huit semaines de la lettre d’intention au closing, les délais imposés par les tiers, la liste de contrôle du closing, et le cas particulier du fonds de commerce.

Nouveau · calendrier réel
41
Quand le deal casse : causes d’échec et ce qui peut être rattrapé

Financement, découverte d’audit, cédant qui recule. Cinq leviers avant de renoncer, et comment rompre proprement sans se fermer de portes.

Nouveau
Après le pont

La transition

Ce qui se joue une fois signé
Partie 12

Passer la main

Les 18 premiers mois
42
Les 100 premiers jours : sécuriser sans rupture

Le jour de l’annonce, les quatre questions que les salariés posent toujours, ce qu’on s’interdit de changer le premier mois, et les huit erreurs de démarrage.

Tableau de marche
43
La première année : ancrer, consolider, autonomiser

Trois rituels de pilotage, quatre outils de gestion, le premier arbitrage difficile, et six indicateurs d’autonomisation à douze mois.

6 indicateurs
44
Les mécanismes qui sécurisent la transition

Contrat d’accompagnement en sept points, pilotage d’un complément de prix, mise en jeu de la garantie, et le calendrier des mécanismes sur cinq ans.

Tutorat, complément de prix, garantie
45
Reprise familiale, reprise par les salariés

Trois logiques qui se contredisent, cinq pièges, le parcours en cinq ans pour préparer un enfant, et le calendrier type d’une reprise interne.

2 cas complets
46
Communiquer la transition aux parties prenantes

Salariés, clients, fournisseurs, banques, réseau local. Trois messages entièrement rédigés et un plan de J−30 à J+90.

Plan de communication
47
Quand la reprise dérape : les dix-huit premiers mois

Les signaux de dérive, l’ordre des priorités, la prévision à treize semaines, et les dispositifs amiables qu’il vaut mieux actionner tôt.

Nouveau
Au-delà

Ce que la valorisation ne résout pas

Les vingt prochaines années
48
Les dix questions que la valorisation ne résout pas

À qui transmettre, de combien vous avez besoin pour vivre, qui vous devenez quand vous n’êtes plus le patron. Dix questions qu’aucun tableur ne traite.

Rétroplanning 3-5 ans
49
Trente questions pour un cédant

Six familles de questions : gouvernance, sécurité financière, couple, héritage. Avec quatre parcours de dirigeants qui y ont répondu avant de vendre.

Côté cédant
50
Trente questions pour un repreneur

Définir sa thèse, contester la valeur annoncée, financer sans se mettre en danger, réussir ses cent premiers jours. Puis le tableau qui met chaque question en face de celle du cédant.

Côté repreneur

Et en fin d’ouvrage

Checklist finaleLes 15 points du Pont, à revoir avant toute négociation.
Questions fréquentesCe que les dirigeants demandent le plus souvent.
GlossaireLe vocabulaire de la cession, en clair.
Annexe indicateursLes KPI à suivre, pilier par pilier.
Annexe sourcesChaque chiffre, sa source et sa date de vérification.
Nouren Rayan, auteur du guide Le Pont de la valorisation

L’auteur et la méthode

Écrit par un dirigeant, pour les dirigeants qui cèdent ou reprennent.

Ce guide ne sort pas d’un bureau d’études. Il s’appuie sur l’observation directe de cessions de PME françaises, dans le BTP, l’industrie et les services, et sur un constat qui revient à chaque dossier : la méthode de valorisation retenue pèse presque autant sur le prix final que la performance réelle de l’entreprise.

Nouren Rayan accompagne les dirigeants de PME qui préparent leur transmission (valorisation multicritères, documentation du Sweat Equity, mise en place d’un management relais, accompagnement après la cession), ainsi que les repreneurs qui veulent contre-évaluer une cible avant de faire une offre.

Le cas MichelSweat Equity intégré
1,8 M€2,8 à 3,5 M€
Estimation comptable bruteValorisation réelle
Le cas MOKAYFourchette multicritères
1,4 M€jusqu’à 3,89 M€
Valeur patrimonialeFlux actualisés (DCF)

Dans les deux cas, l’entreprise était la même. Ce sont la méthode et la préparation qui ont fait la différence.

Direction
Plus de 25 ans à la tête d’entreprises et de centres de profit : direction générale de transition, direction opérationnelle, direction commerciale B2B.
Terrain
14 pays en Europe, dans la zone MENA et en Asie. Création et direction d’un bureau régional autonome, redressement d’une société de services de plus de 1 600 collaborateurs.
Formation
MBA Executive en Management International (IAE Paris & Sorbonne Business School) · Mastère en ingénierie IT (ESIEE & INA) · Diplôme d’architecture (DESA).
Conviction
La valeur d’une entreprise ne se constate pas. Elle se prépare.
370 000entreprises françaises transmissibles d’ici 2030
3 millionsd’emplois concernés par ces transmissions
26 000transmissions réalisées en 2024, pour un potentiel de 74 000
12 / 3 / 50méthodes croisées · piliers · chapitres

370 000 entreprises et 3 millions d’emplois : étude Bpifrance Le Lab, CCI France, CMA France et CRA, novembre 2025.

Questions fréquentes

Cession et reprise d’entreprise : vos questions

Combien de temps faut-il pour céder une entreprise ?

Il faut distinguer deux temps. La préparation, celle qui fait monter le prix, se mène idéalement sur 12 à 36 mois avant la mise en vente. La transaction elle-même, de la lettre d’intention au closing, prend environ quatre à cinq mois : dix-huit semaines dans le cas type du chapitre 40. La recherche du repreneur s’ajoute à ces délais. Les étapes sont détaillées sur notre page cession d’entreprise.

Comment calcule-t-on le prix de cession d’une PME ?

Aucune méthode ne donne à elle seule le bon prix. On croise plusieurs approches : patrimoniale (ce que l’entreprise possède), par les flux (ce qu’elle rapportera), par les multiples (ce que des acheteurs ont payé pour des entreprises comparables), mixte et de marché. Le guide présente douze méthodes, indique lesquelles écarter selon le dossier et comment pondérer les autres pour obtenir une fourchette défendable. Le prix final dépend ensuite de la négociation et de la façon dont il est payé. Pour une première estimation : calcul de la valorisation d’une entreprise.

Quel apport faut-il pour reprendre une entreprise ?

Il n’existe pas de pourcentage fixe. La banque regarde d’abord si l’entreprise pourra rembourser la dette de reprise : le guide retient un ratio de couverture de la dette de l’ordre de 1,2. L’apport personnel se complète souvent par un crédit vendeur, des prêts d’honneur ou l’entrée d’investisseurs. Le chapitre 32 détaille une reprise interne montée avec 11 % d’apport. Voir aussi : reprendre une entreprise en 7 étapes.

Vaut-il mieux créer ou reprendre une entreprise ?

Les deux voies se défendent. La reprise d’entreprise apporte d’emblée des clients, une équipe et un chiffre d’affaires, et les entreprises reprises affichent un taux de survie à cinq ans supérieur de neuf points à celui des créations, selon les données du chapitre 24. En contrepartie, elle demande un financement plus lourd et la capacité de prendre la tête d’une organisation qui existe déjà. Le comparatif complet : créer ou reprendre une entreprise.

Qu’est-ce que le Sweat Equity ?

C’est la valeur que le dirigeant a apportée sans qu’elle apparaisse dans les comptes : des années de rémunération inférieure au marché, des heures jamais comptées, des cautions personnelles, des relations clients bâties sur la durée. Le guide propose trois méthodes pour la chiffrer et montre comment la documenter pour qu’un acheteur la prenne en compte. En savoir plus : le Sweat Equity, premier pilier du Pont.

Le guide s’adresse-t-il au cédant ou au repreneur ?

Aux deux. Il contient un parcours complet pour la cession d’entreprise (parties 1 à 5), un parcours complet pour la reprise d’entreprise (parties 6 à 10) et une partie commune sur la négociation puis la transition (parties 11 et 12). Lire le parcours d’en face aide à anticiper les questions de l’autre partie.

Sous quel format le guide est-il livré ?

En PDF de plus de 550 pages, envoyé sous 24 heures après le paiement, au prix de 87 €. L’achat ouvre droit à un bon d’achat sur les rapports de valorisation personnalisés, établis à partir de vos données comptables.


Passez le pont

La première page ne vous donnera pas un chiffre.

Elle vous donnera de quoi juger celui qu’on vous proposera. Que vous soyez à trois ans de céder ou déjà à la recherche d’une entreprise à reprendre, ce sont les mêmes preuves qui vous serviront. Votre entreprise mérite une transmission réussie.

87 €PDF · livraison sous 24 h
paiement sécurisé
Commander « Le Pont de la valorisation » →
Bonus inclus L’achat du guide ouvre droit à un bon d’achat sur les rapports de valorisation personnalisés. Ils sont établis à partir de vos données comptables réelles, du rapport approfondi de 6 pages au dossier complet de 30 à 38 pages, avec projection DCF, analyse de la santé financière et calcul de votre Sweat Equity.
Couverture du guide Le Pont de la valorisation
Aller au contenu