




Accueil · Partenaires
Réseau de prescripteurs · Experts-comptables, avocats, cabinets M&A, institutions, formateurs
Experts-comptables, avocats, conseils : entre vos comptes et l'acte de cession, il manque une valorisation défendable.
Vos clients dirigeants vont transmettre. La plupart accepteront un prix calculé sur un multiple du résultat, parce que personne n'aura chiffré ce que le bilan ne montre pas. Le Pont de la valorisation chiffre cette part-là. Il part de vos comptes, s'arrête avant les actes, et vous rend une valorisation d'entreprise que vous pouvez poser devant votre client avant d'ouvrir la négociation de cession.
Trente minutes au téléphone. Puis une valorisation test sur un de vos dossiers, avant que vous vous engagiez à quoi que ce soit.
Vous exercez comme
Ce que ça change dans vos dossiers
Cession d'entreprise : vous êtes déjà son premier interlocuteur, restez-le.
Le bilan où un dirigeant demande « et si je vendais ? » est le moment où beaucoup de cabinets renvoient vers un tiers. C'est aussi celui où un client de vingt ans commence à partir.
Vous gardez le client au moment où il vous échappe
Un dirigeant qui prépare la cession de son entreprise cherche quelqu'un avec qui parler de sa valeur. S'il ne trouve pas cette conversation chez vous, il la trouve ailleurs. Et le reste de la mission suit.
Vous facturez un travail que vous faites déjà à moitié
Retraiter un bilan en logique de cession, vous savez le faire. Ce qui manque, c'est le cadre méthodologique qui transforme ce travail en livrable opposable.
Vous répondez sans sortir de votre rôle
Vous restez sur les comptes et sur le conseil. La valorisation arrive documentée méthode par méthode, prête à être commentée devant le client.
Vous parlez trois ans avant, pas la veille
Les leviers qui font monter un prix demandent douze à trente-six mois de travail. Les dirigeants qui réussissent leur cession d'entreprise s'y prennent trois ans avant. Le cabinet qui prévient à temps ne vaut pas la même chose que celui qu'on consulte au dernier moment.
Le moment où ça se joueLe bilan annuel, quand le dirigeant approche de soixante ans et pose la question sans oser la poser vraiment.
La question que tout le monde pose en premier
La valorisation d'entreprise ne prend pas votre place dans le dossier de cession.
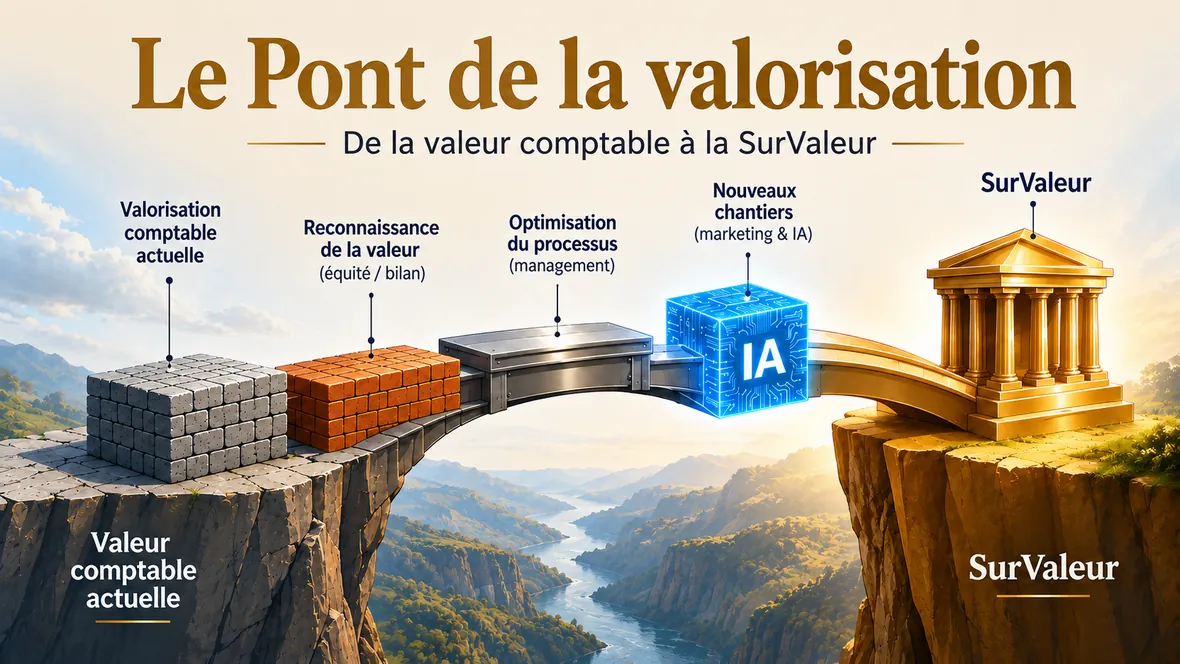
Elle part de comptes que vous avez établis. Elle s'arrête avant les actes qu'un autre rédigera. Entre les deux, il reste un espace que personne ne facture, parce que personne ne sait comment le chiffrer. C'est le seul endroit où nous intervenons.
Ce qui reste votre mission
- L'établissement et la certification des comptes.
- Le conseil fiscal et le choix du montage de cession.
- La relation de confiance avec le dirigeant, que rien ne remplace.
- Le suivi du dossier après l'opération.
Ce que le Pont documente
- Les retraitements du bilan qui font parler les comptes en logique de cession.
- Le chiffrage du Sweat Equity, la valeur créée par le dirigeant que le bilan n'enregistre jamais.
- La mesure de la dépendance au dirigeant, seul levier qui monte le prix et baisse le risque en même temps.
- Les actifs immatériels : marque, réseau, pipeline commercial, dispositifs marketing et IA.
- Une fourchette issue de douze méthodes pondérées, avec la justification des méthodes écartées.
Les deux côtés du même dossier
Céder ou reprendre une entreprise : le même rapport, lu dans deux sens.
Un cédant veut savoir jusqu'où il peut monter sans faire fuir l'acquéreur. Un repreneur veut savoir à partir de quel prix il surpaye. C'est le même travail de valorisation, lu dans deux sens opposés.
Côté cession d'entreprise, le rapport sert à défendre le haut de la fourchette. Il chiffre ce que le bilan n'enregistre jamais : le Sweat Equity, la marque, le pipeline commercial, les process qui tournent sans le dirigeant. Côté reprise, il sert à repérer ces mêmes postes quand ils sont vides. Un client qui veut reprendre une entreprise et qui découvre trois mois après la signature que 60 % du chiffre d'affaires tenait au carnet d'adresses du cédant n'a pas acheté ce qu'il croyait acheter.
Vous suivez souvent les deux côtés. Le cabinet qui accompagne un cédant en janvier accompagne un repreneur en septembre. La méthode ne change pas, la lecture change.
| Ce que le rapport documente | Côté cession, il répond à | Côté reprise, il répond à |
|---|---|---|
| Retraitements du bilan | Que vaut mon exploitation, hors éléments personnels ? | Qu'est-ce que j'achète réellement ? |
| Sweat Equity | Comment chiffrer ce que j'ai construit sans jamais le facturer ? | Cette valeur part-elle avec le cédant ? |
| Dépendance au dirigeant | Quel levier fait monter le prix en dix-huit mois ? | L'entreprise tourne-t-elle sans lui ? |
| Actifs immatériels | Que puis-je faire valoir en négociation ? | Le pipeline survit-il au changement de main ? |
| Fourchette multicritères | Jusqu'où puis-je tenir ? | À partir de quel prix je surpaye ? |
Sur quoi la fourchette repose
Douze méthodes, cinq familles, et l'obligation de dire pourquoi on en écarte.
Un rapport qui annonce un chiffre unique se conteste en une phrase. Un rapport qui montre douze calculs, les pondère selon le secteur et la taille, puis explique pourquoi il écarte les autres, oblige l'acquéreur à discuter méthode par méthode. Votre client arrive en négociation avec un document, pas avec une intuition.
Gros œuvre · 45 salariés
1,8 M€ → 2,8 à 3,5 M€
Estimation comptable brute, puis fourchette après chiffrage et documentation du Sweat Equity, en vue d'une cession d'entreprise. L'entreprise n'avait pas changé. Le dossier, si.
Construction · 11 salariés
1,4 M€ → 3,89 M€
Actif net corrigé, puis lecture par les flux de trésorerie, dans un dossier de reprise d'entreprise externe. Deux lectures d'un même bilan, 2,49 M€ d'écart.
L'auteur de la méthode
25 ans · 14 pays
Nouren Rayan : direction générale, direction opérationnelle et direction commerciale B2B. MBA Executive IAE Paris & Sorbonne Business School. La méthode est publiée en 50 chapitres, vérifiable étape par étape.
L'ordre de grandeur national
Reprise d'entreprise en France : le marché que votre portefeuille va traverser.
Bpifrance Le Lab estime à 370 000 le nombre d'entreprises de 1 à 4 999 salariés susceptibles d'être transmises d'ici 2030, soit près de trois millions d'emplois. En face, 26 000 transmissions ont été réalisées en 2024, pour un potentiel annuel évalué à 74 000. L'écart n'est pas un problème de demande. C'est un problème de préparation.
La même source relève que 70 % des dirigeants qui envisagent de transmettre dans l'année n'ont engagé aucune démarche, alors qu'une cession d'entreprise préparée demande douze à dix-huit mois. Côté acquéreurs, 30 % des repreneurs déclarent avoir rencontré des difficultés de financement, et 44 % chez ceux qui reprennent l'entreprise dans laquelle ils étaient salariés.
Ces deux chiffres décrivent le même dossier vu des deux bouts. Un cédant qui n'a rien préparé arrive sans document. Un repreneur sans document ne trouve pas de banque. Une valorisation documentée manque des deux côtés de la table, et c'est en général le comptable ou l'avocat du dirigeant qui est le mieux placé pour la faire entrer dans le dossier.
370 000
entreprises de 1 à 4 999 salariés transmissibles d'ici 2030
26 000
transmissions réalisées en 2024, pour un potentiel annuel de 74 000
70 %
des dirigeants qui comptent transmettre dans l'année n'ont rien engagé
30 %
des repreneurs rencontrent des difficultés de financement, 44 % chez les anciens salariés
Source : Bpifrance Le Lab et Bpifrance Création, perspectives du marché de la reprise d'entreprise. Le parcours complet côté acquéreur est détaillé dans notre page reprendre une entreprise.
Votre portefeuille
Combien de vos clients vont céder ou transmettre, et quand.
Vous connaissez votre portefeuille mieux que quiconque. Posez vos deux hypothèses ci-dessous : l'outil ne fait rien d'autre que la multiplication.
28dossiers de transmission à prévoir
Vos deux hypothèses, une multiplication. Aucun taux de conversion, aucun panier moyen, aucune projection de revenus n'est présupposé ici.
Comment ça commence
Trois étapes, et vous jugez sur pièce avant de vous engager.
Un échange de trente minutes
Nous parlons de vos dossiers : vos secteurs, la taille des entreprises que vous suivez, le moment où vous intervenez. Vous repartez avec le guide et les supports méthodologiques, que la suite se fasse ou non.
Une valorisation test
Nous produisons un rapport sur un dossier réel de votre portefeuille, anonymisé si vous le préférez. Vous le lisez, et vous vous posez une seule question : est-ce que je mettrais ce document devant mon client ? Si la réponse est non, nous en restons là.
Le cadre de collaboration
Nous fixons ensemble le périmètre de chacun, les modalités d'orientation et la confidentialité. Les conditions financières se discutent à ce moment-là, avec vous : un cabinet qui nous oriente un dossier et un cabinet qui l'instruit avec nous ne sont pas dans la même situation, et une grille unique servirait mal les deux.
Confidentialité
Aucune information sur vos clients cédants ou repreneurs n'est partagée. La valorisation test peut être menée sur un dossier anonymisé.
Périmètres distincts
Nous intervenons sur la valorisation et l'accompagnement. Votre mission comptable, juridique ou de mandat reste la vôtre.
Méthode publiée
Les douze méthodes, leurs limites et leurs cas d'usage sont exposés dans le guide. Vous pouvez vérifier chaque étape.
Facturation indépendante de l'issue
La valorisation ne dépend pas du prix obtenu. C'est ce qui la rend recevable par le cédant comme par le repreneur.
Le vocabulaire du dossier
Cession, transmission, reprise : trois mots, trois opérations.
- Cession d'entreprise
- La vente à un tiers, soit des titres (parts sociales ou actions) , soit du fonds de commerce. Le cédant sort contre un prix. C'est le terme des actes et de la négociation.
- Transmission d'entreprise
- Le terme large. Il couvre la cession à un tiers, la donation familiale et la reprise interne par un salarié ou l'équipe de direction. C'est le mot des institutions et des dispositifs fiscaux.
- Reprise d'entreprise
- La même opération vue du côté de l'acquéreur. Reprendre une entreprise, c'est racheter une activité qui tourne déjà, avec son chiffre d'affaires, ses contrats, ses salariés et son passif, plutôt que d'en créer une.
Le rapport de valorisation est le seul document qui sert dans les trois cas, parce que dans les trois cas quelqu'un doit justifier un prix. Le déroulé opération par opération est détaillé dans les étapes d'une cession-reprise.
Questions fréquentes
Cession et reprise d'entreprise : ce que les partenaires demandent en premier.
Le Pont remplace-t-il le travail de l'expert-comptable ou de l'avocat ?
Non. La méthode part des comptes que vous avez établis et s'arrête avant la rédaction des actes. Entre les deux, elle documente les retraitements, le chiffrage du Sweat Equity, la dépendance au dirigeant et une fourchette multicritères défendable en négociation. Votre mission ne bouge pas.
Sur quoi repose la valorisation d'entreprise ?
Sur douze méthodes reconnues réparties en cinq familles : patrimoniale, par les flux, par les multiples, mixte, et par comparaison de marché. Les méthodes hors sujet sont écartées, et l'exclusion est justifiée dans le rapport. Celles qui restent sont pondérées selon le secteur et la taille. Le résultat est une fourchette documentée, pas un chiffre unique.
Le détail des douze méthodes de valorisation · Le calcul de valorisation d'entreprise
Puis-je proposer la valorisation à un client qui veut reprendre une entreprise ?
Oui, et c'est un des usages les plus fréquents. Côté reprise d'entreprise, le rapport ne sert plus à défendre un prix mais à le tester. Il isole la part de valeur qui tient au dirigeant sortant, mesure la dépendance de l'activité à sa présence, et donne à votre client une fourchette de référence avant qu'il ne formule une offre. Une banque lit ce document plus volontiers qu'un business plan.
Quelle différence entre cession d'entreprise et transmission d'entreprise ?
La cession d'entreprise est la vente à un tiers, des titres ou du fonds de commerce, contre un prix. La transmission est le terme large : elle couvre la cession, la donation familiale et la reprise interne par un salarié ou l'équipe de direction. La valorisation est identique dans les trois cas, le traitement fiscal ne l'est pas, et c'est votre terrain, pas le nôtre.
Combien de temps prend une cession d'entreprise de PME ?
Entre six et dix-huit mois pour la phase de transaction, une fois le dossier prêt. La préparation en amont demande douze à trente-six mois si vous voulez agir sur les leviers qui font monter le prix : réduire la dépendance au dirigeant, documenter les process, sécuriser le pipeline commercial. Bpifrance Le Lab relève que 70 % des dirigeants qui envisagent de céder dans l'année n'ont encore rien engagé. C'est précisément là que le cabinet qui prévient tôt se distingue.
À quel moment du dossier faut-il valoriser l'entreprise ?
Deux fois. Une première fois trois ans avant, pour savoir sur quoi travailler : à ce stade le rapport est un plan de route, pas un prix. Une seconde fois à l'ouverture du dossier de cession, pour fixer la fourchette qui sera défendue en négociation. Le plus grand écart entre lecture comptable et valeur de marché se constate toujours chez les dirigeants qui n'ont jamais fait la première.
Travaillez-vous sur les reprises internes et les rachats par un salarié ?
Oui. Ce sont même les dossiers où la valorisation est la plus utile, parce que les deux parties se connaissent et qu'un chiffre discuté à l'estime abîme durablement la relation. Un rapport documenté méthode par méthode, facturé indépendamment de l'issue, donne au cédant et au repreneur salarié une base commune que ni l'un ni l'autre n'a intérêt à contester.
Quelles sont les conditions financières du partenariat ?
Elles se définissent partenaire par partenaire, à la troisième étape, selon le volume de dossiers et le rôle que vous tenez dans chacun. Un cabinet qui oriente et un cabinet qui co-instruit le dossier ne sont pas dans la même situation, et une grille unique servirait mal les deux. Le sujet est mis à l'ordre du jour du cadre de collaboration, une fois que vous avez lu un rapport et jugé la méthode.
SurValeur prend-il une commission sur la vente de l'entreprise ?
Non. La valorisation est facturée indépendamment de l'issue de l'opération et ne dépend pas du prix obtenu. C'est précisément ce qui la rend recevable par le cédant comme par le repreneur, et ce qui vous permet de la présenter sans conflit d'intérêts apparent.
Mes clients sont trop petits pour intéresser un cabinet M&A. Est-ce le bon outil ?
C'est le segment visé. Les deux cas chiffrés sur cette page portent sur des entreprises de 11 et 45 salariés, en dessous des seuils où interviennent les grandes banques d'affaires. Ce sont aussi les dossiers où l'écart entre lecture comptable et valeur de marché est le plus grand, parce que personne ne l'a jamais documenté.
Combien de temps faut-il pour produire un rapport de valorisation ?
Cela dépend du niveau retenu, du rapport approfondi de six pages au dossier complet de trente à trente-huit pages avec projection DCF et analyse de santé financière. Le point de départ est toujours le même : les données comptables réelles que vous détenez déjà. C'est un des sujets de l'échange de trente minutes.
Que se passe-t-il si je ne suis pas convaincu par le rapport test ?
Rien. La valorisation test précède tout engagement, et vous gardez le guide et les supports remis à la première étape. Le partenariat n'a d'intérêt que si vous êtes prêt à défendre le document devant votre propre client, ce qui suppose de l'avoir lu d'abord.
Parlons de vos dossiers
Un premier échange de trente minutes.
Dites-nous le type de dossiers de cession et de reprise d'entreprise que vous traitez. Nous répondons sous deux jours ouvrés avec deux créneaux au choix et le guide en pièce jointe.
Demande reçue
Merci. Nous vous répondons sous deux jours ouvrés.
Un accusé de réception vient de partir dans votre boîte. Vous recevrez ensuite deux créneaux au choix pour l'échange de trente minutes, et le guide en pièce jointe.
Si rien n'arrive d'ici là, vérifiez vos indésirables ou écrivez directement à contact@survaleur.fr.
Avant l'échange, si vous voulez vérifier

Écrit par Nouren Rayan Fondateur de SurValeur et auteur du guide « Le Pont de la valorisation » (plus de 550 pages). Vingt-cinq ans de direction d’entreprises et de centres de profit dans quatorze pays, entre Europe, MENA et Asie. MBA Executive IAE Paris & Sorbonne Business School. Parcours détaillé.