




Pilier 1 sur 3 · les briques
Sweat Equity : mettre un chiffre sur ce que le bilan n’a jamais vu
Vous avez financé votre entreprise avec autre chose que de l’argent. Ce pilier transforme cet apport en preuve écrite, qu’aucun acquéreur ne pourra balayer d’un revers de main. Côté repreneur, il mesure exactement ce qu’il faudra remplacer.
Lecture : 8 min
- Pilier
- 1 sur 3
- Matière
- les briques
- Terme clé
- Sweat Equity
En une phraseLe Sweat Equity est la valeur que le dirigeant a apportée à son entreprise sans y mettre d’argent (heures non payées, salaire modéré, cautions personnelles) : il se chiffre par trois méthodes, se documente par écrit, et sert d’argument pour défendre le haut de la fourchette de valorisation.
- Définition : Sweat Equity
- Le Sweat Equity, littéralement « la valeur à la sueur du front », désigne tout ce qu’un dirigeant apporte à son entreprise sans y mettre d’argent : les heures travaillées au-delà d’un temps plein salarié, le salaire qu’il s’est volontairement modéré, les cautions signées sur son patrimoine personnel, le réseau construit en dehors des heures de bureau.
- Cette valeur est bien réelle. Elle a financé la trésorerie, absorbé des retards de paiement, permis d’investir sans emprunter. Et elle n’apparaît nulle part au bilan, tant que personne ne la chiffre.
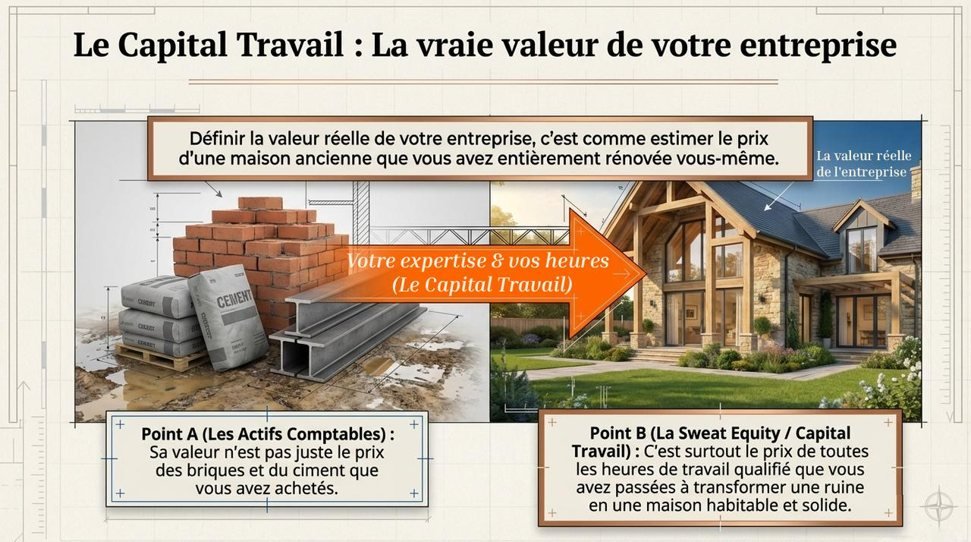
Le Capital Travail, traduction française du Sweat Equity. Le bilan enregistre le point A, les matériaux achetés. L’acquéreur, lui, paie le point B. Tout l’écart tient dans les heures de travail qualifié qui ont mené de l’un à l’autre.
Voir en grandL’image la plus juste est celle d’une maison. Vous l’achetez 50 000 €, vous la rénovez vous-même de la charpente aux finitions, les matériaux vous coûtent 80 000 €. Vous avez donc sorti 130 000 €. Elle se revend 450 000 €. La différence, 320 000 €, c’est votre Sweat Equity : ce que votre travail, votre savoir-faire et vos décisions ont ajouté par-dessus ce que l’argent seul a payé.
Le mécanisme n’a rien d’exotique. Les startups le pratiquent depuis longtemps, avec leurs propres outils juridiques : aux États-Unis l’option fiscale dite « 83(b) », en France les BSPCE, des bons de souscription attribués aux salariés et aux dirigeants, avec une fiscalité encadrée. Ce que les PME peuvent en retenir, ce n’est pas l’outil : c’est la rigueur avec laquelle tout est documenté.
Sans ce pilier, la négociation se réduit à un échange d’opinions. Avec lui, elle s’appuie sur des faits.
Les deux lectures
Ce que ce pilier change, de chaque côté de la table
Pour le cédant
Ce que vous saviez d’instinct, « mon entreprise vaut plus que ça », devient une preuve écrite, méthode par méthode.
- Un montant chiffré, appuyé sur des données vérifiables plutôt que sur un ressenti
- Une réponse préparée aux objections d’acquéreur les plus fréquentes
- Un argument qui ne se balaie pas d’un « c’est trop cher »
Pour le repreneur
Vous voyez quelle part de la valeur repose sur le dirigeant en personne, donc ce qu’il faudra remplacer ou confier à l’organisation après la reprise.
- Le coût réel de remplacement des compétences aujourd’hui détenues par une seule personne
- Ce qui doit figurer au plan des cent jours plutôt que d’être découvert au sixième mois
- Un critère solide pour comparer deux dossiers de taille comparable
Trois méthodes pour chiffrer ce que vous avez apporté
Un dossier sérieux en présente au moins deux, pour que le résultat ne dépende pas d’une seule façon de compter.
Par les heures travaillées
Valeur = (heures travaillées × taux horaire de marché) − rémunération réellement perçue. Un dirigeant à 55 heures par semaine contre 39 pour un cadre équivalent, sur un taux de marché de 70 €, laisse déjà plus de 1 100 € non rémunérés chaque semaine, soit environ 55 000 € par an.
Par le salaire auquel vous avez renoncé
L’écart entre ce que coûterait votre poste sur le marché et ce que vous vous êtes réellement versé, cumulé année après année. Sur un cas réel de PME du bâtiment de 45 salariés et 8 M€ de chiffre d’affaires : 140 000 € pour un directeur général de ce calibre, 85 000 € versés en moyenne. Écart annuel : 55 000 €. Sur vingt ans, ramené à sa valeur d’aujourd’hui : plus de 1,4 million d’euros.
Par l’argent que l’entreprise n’aurait pas gagné sans vous
On isole ce que l’entreprise n’aurait pas encaissé sans cet engagement, puis on le ramène à sa valeur d’aujourd’hui. C’est la méthode la plus technique, et la plus convaincante devant un banquier, parce qu’elle relie directement votre apport à la trésorerie constatée.
| PME du bâtiment, 45 salariés | Constructeur de maisons, 11 salariés | |
|---|---|---|
| Chiffre d’affaires | 8 M€ | 3,85 M€ |
| Ancienneté du dirigeant | 20 ans | 16 ans |
| Écart annuel de rémunération | 55 000 € | 40 000 € (estimation prudente) |
| Sweat Equity cumulé estimé | plus de 1,4 M€ actualisés | 640 000 € |
| Effet sur la valorisation | De 1,8 M€ à une fourchette de 2,8 à 3,5 M€ | Contribue à l’écart de 2,49 M€ entre valeur comptable et valeur par les flux |
Mettre cet apport par écrit pour qu’il compte le jour de la vente
Un chiffre qui n’est écrit nulle part se conteste en une phrase. Trois documents le rendent solide :
- Le compte courant d’associé : la trace comptable la plus simple d’un apport que vous avez consenti et qui n’a jamais été remboursé.
- Une convention de Sweat Equity : inspirée de ce que font les startups, sans en reprendre la rigidité.
- Les pièces qui prouvent : relevés d’heures, grilles de salaires de votre secteur, actes de caution, procès-verbaux d’assemblée.
Les trois objections que vous entendrez, et quoi répondre
| Objection | Réponse documentée |
|---|---|
| « C’était votre choix de vous sous-payer. » | C’est vrai. Et cet argent est resté dans l’entreprise. Il explique la trésorerie d’aujourd’hui, celle que vous rachetez avec les parts. |
| « Rien de tout cela ne figure au bilan. » | C’est précisément la définition du Sweat Equity. Le calcul est adossé à des données vérifiables : bulletins de paie, grilles sectorielles, comptes annuels. |
| « Ce travail ne se transmet pas. » | Une partie ne se transmet pas, en effet. Elle est chiffrée à part et donne lieu à un plan de remplacement, pas à un prix. |
Votre check-list annuelle, en six points
- Comparer votre rémunération à la grille de marché de votre poste et de votre secteur, et archiver la source
- Relever, même approximativement, vos heures réellement travaillées sur l’année
- Recenser les cautions personnelles et garanties données, avec leur montant et leur durée
- Documenter les relations commerciales qui reposent sur vous seul, client par client
- Mettre le calcul à jour et le dater : un chiffre daté vaut mieux qu’un chiffre rond
- Vérifier avec votre conseil le traitement fiscal des formalisations envisagées
Les limites à connaître : le Sweat Equity ne compense pas une rentabilité insuffisante, il ne s’ajoute pas à une survaleur déjà comptée ailleurs, et il ne pèse en négociation que présenté comme un élément parmi d’autres, jamais comme l’argument principal.
Le jour de la vente, l’acquéreur commence par remettre votre salaire au prix du marché, ce qui fait baisser l’EBE. Votre Sweat Equity se défend alors sur la trésorerie : voir rémunération du dirigeant et valorisation.
Sweat Equity : questions fréquentes
Le Sweat Equity augmente-t-il directement le prix de vente ?
Pas mécaniquement. Ce n’est pas une ligne qu’on ajoute au prix, mais l’argument qui justifie de retenir le haut de la fourchette plutôt que le bas. Il explique aussi des éléments du bilan qu’un acquéreur interpréterait autrement : une trésorerie inhabituellement élevée, un endettement faible.
Faut-il un expert-comptable pour le calculer ?
Le calcul est à la portée de tout dirigeant méthodique. La mise en forme juridique, elle, relève de votre expert-comptable et, selon les montants, d’un avocat : compte courant d’associé, convention, traitement fiscal. L’erreur la plus fréquente reste de s’y prendre tard, dans l’urgence de la mise en vente.
À partir de quelle taille d’entreprise cela a-t-il un sens ?
Dès lors que le dirigeant s’est sous-rémunéré de façon durable, quelle que soit la taille. Sur une entreprise de moins de 1 M€ de chiffre d’affaires, les montants sont plus faibles mais représentent souvent une part relative plus importante de la valeur totale.
Quelle est la différence avec le goodwill ?
Le goodwill, ou survaleur, est l’écart entre ce que vaut l’entreprise et ce qu’elle possède, sans qu’on sache d’où il vient. Le Sweat Equity en explique une partie et la rattache à des faits datés et chiffrables. Une survaleur documentée se défend ; une survaleur simplement affirmée se conteste.
Poursuivre
Les deux autres appuis du Pont
Un pilier isolé ne porte rien. Ils se construisent dans l’ordre : documenter, structurer, développer.

Écrit par Nouren Rayan Fondateur de SurValeur et auteur du guide « Le Pont de la valorisation » (plus de 550 pages). Vingt-cinq ans de direction d’entreprises et de centres de profit dans quatorze pays, entre Europe, MENA et Asie. MBA Executive IAE Paris & Sorbonne Business School. Parcours détaillé.
Passez le pont
Chiffrez votre Sweat Equity
Le rapport Complet consacre un volet entier au calcul documenté de votre Sweat Equity : le salaire auquel vous avez renoncé, et ce que coûterait votre remplacement. Votre entreprise mérite une transmission réussie. Commencez par ce que vous y avez mis de vous-même.