




Le Pont de la valorisation · édition 2026
Le contenu du guide, chapitre par chapitre
50 chapitres, 12 parties, deux parcours qui se rejoignent
Ce que vous lirez avant de commander : chaque partie, chaque chapitre et ce que vous y trouverez. Le guide accompagne le cédant de son bilan jusqu’à l’après-cession, et le repreneur de sa thèse de reprise jusqu’à sa première année. Les deux parcours se rejoignent au milieu du pont, pour la négociation et la transition.
Lecture : 33 min
- Format
- PDF, plus de 550 pages
- Structure
- 50 chapitres en 12 parties
- Parcours
- cédant, repreneur, puis commun
En bref« Le Pont de la valorisation » est un guide de plus de 550 pages sur la valorisation, la cession et la reprise de PME et d’ETI. Il compte 50 chapitres en 12 parties : cinq chapitres d’ouverture communs, un parcours cédant (chapitres 6 à 23), un parcours repreneur (24 à 36), la négociation (37 à 41), la transition (42 à 47) et trois chapitres de questions humaines et patrimoniales (48 à 50). Il présente les 12 méthodes de valorisation reconnues et la méthode des trois piliers qui fait passer une entreprise de sa valeur comptable à sa SurValeur.
Pourquoi ce guide existe
Un dirigeant du bâtiment, à quelques années de la retraite, décrivait son entreprise comme une maison retapée lui-même pendant trente ans. Son bilan, lui, ne parlait que du matériel amorti et d’un peu de trésorerie. Les clients qui rappellent, les compagnons formés sur les chantiers, les fournisseurs qui décrochent quand il appelle : rien de tout cela n’y figurait. Le guide est né de cet écart.
Ce n’est pas un cours de finance. C’est un guide de terrain, écrit pour les dirigeants qui pensent, dans un an ou dans cinq, à transmettre ce qu’ils ont construit, et pour les repreneurs qui veulent comprendre ce qu’ils s’apprêtent à acheter. Son constat de départ : la méthode de valorisation retenue pèse presque autant sur le prix final que la performance réelle de l’entreprise. Un simple multiple appliqué au résultat ne capte qu’une partie de la valeur.
Le cédant y apprend à démontrer ce que vaut son entreprise. Le repreneur y apprend à le vérifier, avec les mêmes outils. C’est le sens du mot « pont ».
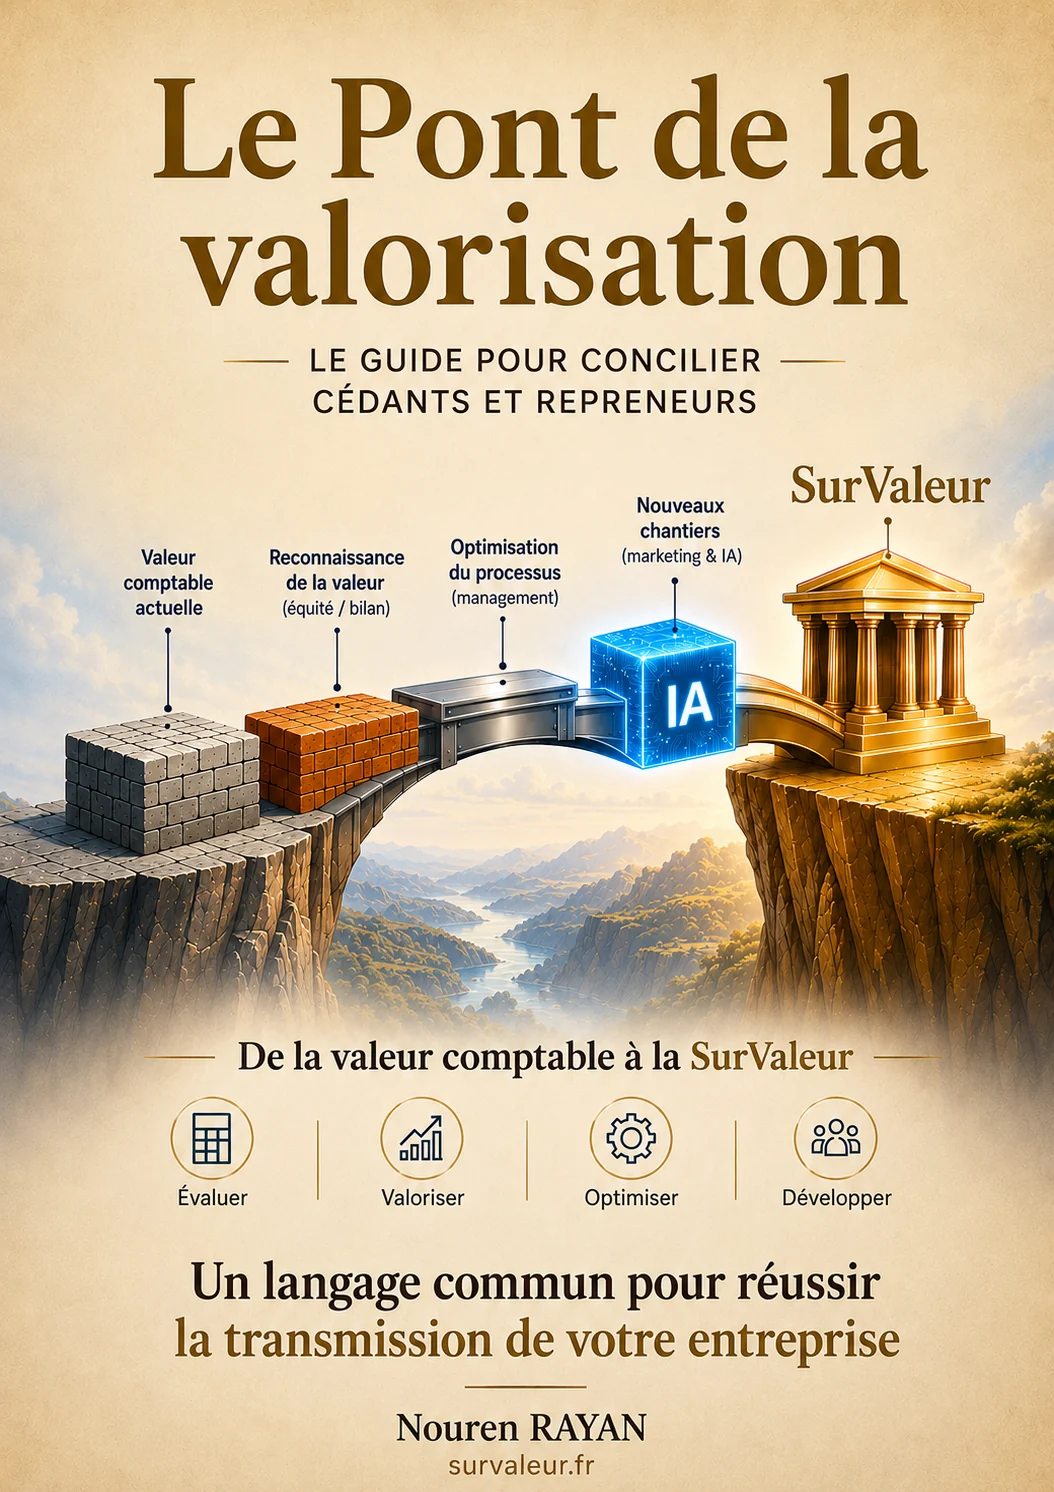
Comment le guide est construit
Le guide suit la métaphore qui lui donne son nom. Il part d’une rive commune, se sépare en deux parcours, puis les fait se rejoindre au milieu du pont, là où cédant et repreneur se retrouvent face à face.
- OuvertureLe pont, avant de choisir sa rive · chapitres 1 à 5Le vocabulaire commun (valeur, prix, SurValeur), la méthode des trois piliers et le mode d’emploi du guide.
- Rive gaucheLe parcours du cédant · parties 1 à 5, chapitres 6 à 23Savoir où l’on est, puis les trois piliers un par un, puis le calendrier, la fiscalité et le choix du repreneur.
- Rive droiteLe parcours du repreneur · parties 6 à 10, chapitres 24 à 36Se connaître, chercher, comprendre et chiffrer la cible, financer, se protéger avant de s’engager.
- Milieu du pontLa rencontre · partie 11, chapitres 37 à 41La due diligence, la négociation, la structure du prix, le closing, et ce qui se passe quand le deal casse.
- Après le pontLa transition · partie 12, chapitres 42 à 47Les 100 premiers jours, la première année, les mécanismes de sécurisation, les reprises internes, la communication.
- Au-delàCe que la valorisation ne résout pas · chapitres 48 à 50Les questions humaines, patrimoniales et personnelles, pour le cédant comme pour le repreneur.
Par où commencer selon votre situation
Personne ne lit 550 pages d’une traite, et ce n’est pas nécessaire. Le chapitre 5 détaille les parcours de lecture ; en voici l’essentiel.
Vous cédez dans les 12 prochains mois
- Chapitres 1 à 5 : le vocabulaire et la méthode
- Chapitres 6 à 8 : bilan, 12 méthodes, 8 pièges
- Chapitres 22 et 23 : fiscalité, choix du repreneur
- Chapitres 37 à 40 : due diligence, négociation, prix, closing
- Chapitres 42 et 44 : transition et mécanismes de sécurisation
Vous cédez dans 3 à 5 ans
- Chapitres 9 et 10 : autodiagnostic et projet de vie
- Chapitres 11 à 19 : les trois piliers, un par un
- Chapitre 20 : le plan d’action à 12-36 mois
- Chapitre 21 : quand céder
- Chapitres 48 et 49 : préparer l’après
Vous voulez reprendre une entreprise
- Chapitres 1 à 5, puis 24 et 25 : votre dossier de repreneur
- Chapitres 26 à 30 : thèse, sourcing, diagnostic, valorisation
- Chapitres 31 à 36 : financement, aides, précautions
- Chapitres 37 à 47 : négociation et transition
- Chapitre 50 : les trente questions du repreneur
Vous conseillez cédants ou repreneurs
- Chapitres 2 et 3 : un vocabulaire à partager avec vos clients
- Chapitres 7 et 29 : les 12 méthodes, vues des deux rives
- Chapitres 11 et 12 : chiffrer le Sweat Equity
- Chapitres 34 et 39 : aides et structuration du prix
- Annexes : indicateurs et sources réglementaires
Le sommaire complet, chapitre par chapitre
Ouvrez un chapitre pour lire ce qu’il traite et ce que vous y trouverez. Chaque chapitre a sa propre adresse : vous pouvez partager directement le lien d’un chapitre.
OuvertureChapitres 1 à 5 · pour tous les lecteurs
Le pont, avant de choisir sa rive
Les cinq premiers chapitres posent le vocabulaire et la carte. Cédant ou repreneur, tout le monde les lit : ils évitent que les deux parties parlent de choses différentes en utilisant les mêmes mots.
01L’écart que personne ne veut voir
Le point de départ du guide : l’écart entre ce que dit le bilan et ce qu’un acheteur accepte de payer. Le chapitre définit la valeur comptable, la valeur de marché et la SurValeur, et montre pourquoi le même travail de préparation sert à la fois celui qui vend et celui qui achète.
Au programme
- Vendre à sa juste valeur, acheter en toute sécurité : l’idée qui concilie les deux rives
- La valeur comptable : prudente, mécanique, vérifiable, et aveugle à l’immatériel
- La SurValeur, rapprochée du goodwill des comptables
- Pourquoi la valeur se construit au lieu de se constater
02Valeur comptable, valeur de marché, prix, SurValeur : quatre mots, quatre réalités
Le chapitre de vocabulaire, indispensable avant toute discussion de prix. Il sépare quatre notions que les dirigeants confondent, montre comment un prix se forme réellement et explique pourquoi deux entreprises identiques sur le papier ne se vendent pas au même montant.
Au programme
- Ce qu’un bilan mesure, et ce qu’il ne mesurera jamais
- Valeur et prix : pourquoi l’écart n’est pas une anomalie
- Valeur pour qui ? Les trois valeurs qui coexistent dans une même transaction
- Combien vaut une entreprise qui ne gagne pas d’argent ?
- Les mots du marché (EV, equity, multiple, goodwill) et ce qu’ils recouvrent
- Cinq questions pour vérifier que ces notions sont claires
03Le Pont de la valorisation : deux rives, trois piliers
La présentation de la méthode. Les trois piliers qui font passer une entreprise de sa valeur comptable à sa valeur de marché : le Sweat Equity, le management et les processus, les nouveaux chantiers. Chacun est relié à ce qu’il rapporte au cédant et à ce qu’il garantit au repreneur.
Au programme
- Le Sweat Equity : la valeur invisible, enfin chiffrée
- Management et processus : une entreprise qui tient sans son fondateur
- Nouveaux chantiers : vendre un avenir, pas seulement un passé
- Céder au sommet, pas au rabais ; investir avec la certitude de croître
- La carte du Pont, travée par travée
04Le cédant et le repreneur : deux peurs symétriques
Ce qui sépare réellement les deux rives n’est pas un chiffre, ce sont deux peurs. Le cédant craint d’être payé pour son passé comptable ; le repreneur craint de payer une valeur qui s’évapore le jour où le fondateur part. Le chapitre montre comment le Pont répond aux deux en même temps.
Au programme
- La rive du cédant : la peur de brader le travail d’une vie
- La rive du repreneur : la peur d’une croissance qui reposait sur une seule personne
- Pourquoi une valeur documentée rassure les deux parties à la fois
05Comment utiliser ce guide : choisir son parcours
Le mode d’emploi. Selon que vous vendez ou que vous achetez, le chapitre indique l’ordre de lecture, les chapitres prioritaires et ceux que vous pouvez garder pour plus tard.
Au programme
- Le parcours du cédant, dirigeant ou fondateur qui envisage une transmission
- Le parcours du repreneur, à la recherche d’une PME à acquérir
- Où les deux parcours se rejoignent : la négociation et la transition
Rive gaucheParties 1 à 5 · chapitres 6 à 23
Le parcours du cédant
Partie 1 — Savoir où l’on est
Avant de préparer quoi que ce soit, le cédant mesure le point de départ : ce que dit son bilan, ce que donnent les méthodes reconnues, les erreurs classiques, et s’il est lui-même prêt à partir.
06Pourquoi le bilan ne dit jamais le prix de cession réel
Le bilan reste le socle obligé de toute discussion, mais il ne donne pas le prix. Le chapitre montre comment un acquéreur lit trois bilans en une heure, quels retraitements transforment un bilan brut en base commune, et comment traiter l’immobilier professionnel logé dans la société.
Au programme
- Un même dossier, deux lectures possibles
- Les signaux qui alertent un acquéreur dès la première lecture
- Les retraitements les plus fréquents en PME
- La check-list du socle comptable avant toute négociation
- L’immobilier d’exploitation et la séparation en amont par une SCI
- Les documents à réunir pour objectiver votre bilan
07Les 12 méthodes de valorisation reconnues
Le cœur technique du guide. Les douze méthodes, réparties en familles (patrimoniales, flux, multiples, mixte), sont expliquées une à une, avec leur logique, leurs limites et leur poids selon le secteur. Le chapitre montre surtout comment passer de douze résultats à une seule fourchette de négociation.
Au programme
- Famille 1 : les méthodes patrimoniales
- Famille 2 : les méthodes fondées sur les flux (dont le DCF)
- Famille 3 : les méthodes par multiples
- Famille 4 : la méthode mixte, et la prime ESG en complément
- De douze résultats à une fourchette : pondérer selon le secteur
- Préparer la défense de chaque méthode face à un acquéreur
08Les 8 pièges que les dirigeants de PME doivent affronter
Huit erreurs qui font perdre de la valeur avant même la première rencontre. Chacune est décrite avec son mécanisme et la façon de l’éviter.
Au programme
- Confondre la valeur et le prix
- S’appuyer sur une seule méthode
- Confondre valeur d’entreprise (EV) et valeur des capitaux propres
- Surestimer le goodwill personnel du dirigeant
- Négliger les retraitements et oublier la décote d’illiquidité PME
- Confondre valorisation de croissance et valorisation de transmission
09Faire son autodiagnostic : où se situe votre entreprise aujourd’hui
Un questionnaire en trois piliers pour situer votre entreprise, puis une méthode pour lire les résultats : quatre profils types de dirigeants et une matrice qui indique par où commencer.
Au programme
- Pilier 1 : la valeur invisible est-elle documentée ?
- Pilier 2 : l’entreprise fonctionne-t-elle sans moi ?
- Pilier 3 : ma croissance future est-elle démontrable ?
- Quatre profils types et la matrice de priorisation
- Un exemple d’autodiagnostic complété
- Refaire l’exercice tous les six mois
10Suis-je prêt à céder ? Le projet de vie d’après
Le chapitre que les guides financiers oublient. Vendre son entreprise, c’est souvent vendre une part de son identité, et le deuil du dirigeant est la première cause d’échec silencieuse. Grille d’autodiagnostic, conversations à mener avant d’ouvrir le dossier, cas de Dominique et de Jean-Pierre.
Au programme
- Le test du calendrier vide
- Les signaux d’un cédant qui n’est pas prêt
- Les six conversations à avoir avant d’ouvrir le dossier
- Le conjoint, l’oublié de la transmission
- Préparer sans l’annoncer
- Les six premiers mois d’après
Partie 2 — Pilier 1 : le Sweat Equity
La valeur que le dirigeant a créée par son travail, ses heures et ses renoncements, et que le bilan n’enregistre jamais. Cette partie la chiffre et la rend défendable.
11Le Sweat Equity : la valeur que vous avez créée est invisible pour tout le monde
Ce que recouvre le Sweat Equity dans une PME : la sous-rémunération volontaire, les heures jamais comptées, les cautions personnelles. Trois méthodes pour le chiffrer, une façon de le formaliser pour qu’il compte à la cession, et les objections d’un acquéreur avec les réponses à y apporter.
Au programme
- Comment la sous-rémunération renforce la trésorerie de l’entreprise
- Ce que les startups ont déjà formalisé, et ce que les PME peuvent en retenir
- Trois méthodes pour chiffrer précisément cet apport
- Les objections d’un acquéreur, et comment y répondre
- Check-list annuelle en six étapes pour le documenter
- Les limites à connaître et un mot sur le traitement fiscal
12Documenter l’invisible : deux cas, deux trajectoires
Deux dossiers chiffrés de bout en bout. Michel, 64 ans, fondateur d’une entreprise de BTP de 45 salariés : estimation comptable brute de 1,8 million d’euros, valorisation Sweat Equity intégrée entre 2,8 et 3,5 millions. MOKAY, constructeur de maisons individuelles : valeur patrimoniale de 1,4 million, fourchette multicritères jusqu’à 3,89 millions par le DCF.
Au programme
- Les deux méthodes pour chiffrer votre Sweat Equity
- Ce que ces deux calculs changent dans la négociation
- Appliquer la méthode à votre propre entreprise, pas à pas
- Quand la Sweat Equity ne suffit pas à elle seule
- Comment présenter ces chiffres à votre repreneur
13Les erreurs qui détruisent cette valeur avant même la négociation
Neuf erreurs courantes, avec la décote que chacune provoque, et une cartographie des risques pour savoir par où commencer.
Au programme
- Le mécanisme de la décote à comprendre avant tout
- 9 erreurs courantes, avec leurs décotes
- Ce que révèle la cartographie des risques
- Par où commencer
Partie 3 — Pilier 2 : management et processus
Une entreprise qui tourne sans son dirigeant vaut plus, et rassure davantage celui qui la rachète. Cette partie organise la sortie du dirigeant du centre du système.
14Sortir le dirigeant du centre du système
Les signes d’une dépendance totale au dirigeant, ce qu’elle coûte en décote, et une méthode en trois temps pour en sortir. Le test de l’absence y est présenté comme la preuve la plus convaincante pour un acquéreur, avec un calendrier type sur dix-huit mois.
Au programme
- Les quatre zones de dépendance à cartographier
- Une méthode en trois temps pour sortir progressivement du système
- Le test de l’absence
- D’opérateur à stratège : le rôle du dirigeant après la délégation
- Les résistances internes, et comment les anticiper
- Ce que ce travail change pour la valorisation, chiffres à l’appui
15Construire un management relais crédible
Trouver, sélectionner et intégrer le profil rare qui prendra le relais : canaux de recrutement adaptés, processus en quatre étapes, mandat de recherche, erreurs fréquentes et coût réel d’un mauvais recrutement à ce poste.
Au programme
- Où chercher ce profil
- Le processus de sélection en quatre étapes
- Ce qui doit figurer dans le mandat de recherche
- Le coût réel d’un mauvais recrutement
- Les premières semaines du manager relais dans l’équipe
16Formaliser les procédures : transformer le savoir-faire en actif transférable
Reporting fiable, fiches de poste, procédures pour chaque fonction critique, organigramme où le dirigeant n’est au centre d’aucun processus. Le chapitre présente ensuite le bras droit recruté en Sweat Equity inversée : un directeur général adjoint rémunéré en partie sur la valeur créée, sécurisé par des mécanismes empruntés au capital-investissement (cliff, vesting, clauses de bad leaver).
Au programme
- Les acquéreurs paient pour une équipe, pas pour des individus isolés
- Ce qu’il faut mettre en place, concrètement
- Le bras droit (DGA) en Sweat Equity inversée : fonctionnement et mission
- Une illustration chiffrée : doubler la valeur en quatre ans
- Du cliff à la cession, année par année
- Le bras droit face à la due diligence
Partie 4 — Pilier 3 : les nouveaux chantiers
Un repreneur n’achète pas seulement ce que l’entreprise gagne aujourd’hui, mais sa capacité à continuer demain. Cette partie traite de ce qui rend la croissance future démontrable.
17Pourquoi le marketing, le digital et l’IA créent de la valeur
Le pilier le plus sous-estimé dans les métiers traditionnels. Référencement, contenu, avis clients, CRM, intelligence artificielle : ce qui constitue un actif digital réel, et la différence entre l’IA vitrine, qui se repère en due diligence, et l’IA structurante, qui se documente.
Au programme
- La récurrence commerciale et la profondeur de marché
- Le référencement naturel, barrière à l’entrée invisible
- IA et marketing, IA et pilotage commercial (du CRM statique au CRM prédictif)
- IA et préparation du dossier de cession
- Cas d’application : une entreprise du BTP structure son marketing par la donnée
- Conformité, dépendance à un fournisseur, supervision humaine
18Les actifs immatériels : marque, réseau, pipeline commercial
Comment rendre défendables la marque, le réseau professionnel, l’ancrage territorial et le pipeline commercial, les protéger juridiquement et les présenter dans le dossier de cession.
Au programme
- La marque comme actif transférable
- Documenter le réseau et l’ancrage territorial
- Le pipeline commercial : de l’intuition à la preuve
- Protéger juridiquement ce qui peut l’être
- Un tableau de bord simple de vos actifs immatériels
- Le lien avec l’equity story du dossier
19Démontrer une croissance future crédible
Les 9 leviers qui font la valeur d’une PME, un par un, puis la construction de la démonstration chiffrée de la croissance future. Le chapitre se termine par une auto-évaluation et une méthode pour présenter les neuf leviers sur une seule page.
Au programme
- Qualité des résultats, transférabilité, récurrence commerciale
- Profondeur du marché, robustesse de l’organisation, qualité de l’équipe
- Partenaires et écosystème, communication de la valeur, plans et certifications propriétaires
- Construire la démonstration chiffrée
- Si vous ne deviez traiter qu’un seul levier dans les six prochains mois
Partie 5 — Traverser : le calendrier, l’argent, le repreneur
La partie opérationnelle du parcours cédant : quand vendre, comment s’y préparer dans la durée, ce qui reste après impôt, et comment choisir à qui vendre.
20Le plan d’action des 12 à 36 mois avant la cession
Le programme de préparation, année par année : objectifs, livrables, indicateurs, budget indicatif et tableau de bord trimestriel. Avec un cas pratique, une entreprise de plomberie-chauffage qui engage le programme à cinq ans.
Au programme
- Les trois piliers appliqués dans la durée
- Un dispositif qui s’autofinance
- Les signaux qui indiquent qu’il est temps d’ouvrir la data room
- Le budget indicatif d’un programme à 3-5 ans
- Adapter le programme à la taille de l’entreprise et aux changements de contexte
21Quand céder : maturité de l’entreprise, cycle du marché, horizon personnel
Trois horloges à synchroniser : celle de l’entreprise, celle du secteur et celle du dirigeant. Ce que coûte une année d’attente, les fenêtres à ne pas manquer, les faux signaux d’urgence, et la solution de repli à préparer avant la première négociation. Cas de Serge, Hélène et Thierry.
Au programme
- Les trois horloges
- Ce que coûte réellement une année d’attente
- Les quatre déclencheurs légitimes
- L’immobilier d’exploitation et son propre calendrier
- Et si le marché ne veut pas de votre entreprise ?
- Le calendrier particulier de l’entreprise familiale
22Fiscalité et patrimoine : ce qui reste vraiment après la vente
La fiscalité de la cession, expliquée pour décider au bon moment : titres ou fonds, plus-value, pacte Dutreil, apport-cession (article 150-0 B ter), donation avant cession, holding, comptes courants. Trois cas chiffrés et les huit erreurs les plus chères.
Au programme
- Céder des titres ou céder un fonds : deux fiscalités
- Le pacte Dutreil et l’apport-cession, après leurs évolutions récentes
- La donation avant cession
- Le calendrier fiscal : ce qui se fait avant, jamais après
- Le remploi du produit de cession
- Plusieurs associés : des situations qui divergent
23Identifier et sélectionner le bon repreneur
Les cinq profils d’acquéreurs et ce que chacun paie, le mandat et la confidentialité, le dossier de présentation qui filtre au lieu de séduire, la grille de sélection et l’information des salariés. Cas de Marc et de Nadia.
Au programme
- Les cinq profils d’acquéreurs
- La grille de sélection : le prix ne suffit pas
- Informer les salariés : ce que dit la loi, ce que dit le bon sens
- Les acquéreurs qui font perdre du temps
- Conduire plusieurs candidats sans mentir à personne
- Le calendrier type d’un processus de vente
Rive droiteParties 6 à 10 · chapitres 24 à 36
Le parcours du repreneur
Partie 6 — Se connaître avant de chercher
Avant de chercher une cible, le repreneur vérifie son propre dossier : créer ou reprendre, et ce qu’un cédant et un banquier regarderont chez lui.
24Créer ou reprendre : le choix qui précède tous les autres
Les deux chemins comparés critère par critère, à partir des taux de pérennité et d’un classement sectoriel des reprises. Les quatre barrières qui arrêtent la plupart des repreneurs et les quatre questions à se poser avant de choisir.
Au programme
- Ce que disent les taux de pérennité
- Toutes les reprises ne se valent pas : le classement sectoriel
- Le tableau comparatif, critère par critère
- Les quatre barrières et les quatre questions
25Profil, motivations, moyens : ai-je le dossier d’un repreneur crédible ?
Ce que regarde un cédant, ce que regarde un banquier, et comment construire un dossier de repreneur qui tient. Compétences transférables, angles morts, temps, argent, entourage : les motivations qui tiennent et celles qui cassent. Cas de Karim.
Au programme
- Vos compétences transférables, et vos angles morts
- Le mythe du dirigeant universel
- Les quatre profils de repreneurs et leurs pièges
- Le test des douze mois
- Se former, ou pas
Partie 7 — Chercher
Une recherche efficace commence par une thèse écrite et se poursuit par un sourcing méthodique. Cette partie évite les mois perdus.
26Écrire sa thèse de reprise : secteur, taille, géographie, critères éliminatoires
Pourquoi écrire vaut mieux que chercher au fil de l’eau. Dimensionner la cible, choisir un secteur et une géographie, fixer à froid les critères éliminatoires, puis tester sa thèse en dix conversations. Quatre thèses types commentées et une grille de notation des cibles.
Au programme
- Le document d’une page
- Les entreprises que personne ne regarde
- Reprise totale, majoritaire ou progressive
- La thèse à deux, ou à plusieurs
- Reprendre dans un métier réglementé
- Vérifier la cohérence entre la thèse et le financement
27Sourcer des cibles et entrer en contact
La cartographie des canaux, le courrier au dirigeant que personne n’a sollicité (commenté ligne à ligne), le rappel téléphonique, la confidentialité, le travail avec un cabinet de cession et la lecture d’une annonce. Cas de Laurent, repreneur d’une entreprise d’électricité.
Au programme
- Écrire au dirigeant que personne n’a sollicité
- Le premier contact avec un cédant
- Ce qui se signe, et quand
- Construire sa liste d’approche directe
- Les erreurs de sourcing qui coûtent des mois
Partie 8 — Comprendre et chiffrer la cible
Le repreneur fait le chemin inverse du cédant : il diagnostique, il revalorise avec les mêmes méthodes, puis il repère la valeur que le cédant n’a pas su montrer.
28Analyser : le diagnostic stratégique d’une PME
Clients, équipes, outil de production, marché, social, juridique, environnemental : le diagnostic complet d’une cible, mené en trois visites. Les dix questions à poser avant la lettre d’intention et la carte des risques. Cas de Pierre, reprise d’une menuiserie industrielle de 24 salariés.
Au programme
- Où se situe la fragilité clients
- La lecture inversée du pilier management
- Ce qui tient sans le dirigeant, ce qui part avec lui
- Lire les comptes en repreneur
- Les questions à poser aux tiers et au comptable de l’entreprise
- La liste de contrôle du diagnostic
29Valoriser : challenger le prix demandé avec les 12 méthodes
Les mêmes douze méthodes, appliquées du point de vue de l’acheteur. Refaire les retraitements soi-même, distinguer les décotes justifiées de celles qui ne le sont pas, passer de la valeur au prix que l’on peut financer, puis présenter son chiffre au cédant. Cas de Julien, transport et logistique.
Au programme
- Appliquer les douze méthodes du point de vue de l’acheteur
- Ce qui justifie une décote, et ce qui ne la justifie pas
- Le calcul d’actualisation, en pratique
- Que vaut un complément de prix en valeur d’aujourd’hui
- Construire son offre ; quand le prix est hors de portée
- Et si le cédant a fait valoriser son entreprise ?
30Lire les trois piliers chez la cible : la SurValeur que le cédant n’a pas su montrer
Le repreneur utilise les trois piliers pour repérer un Sweat Equity non documenté, juger la solidité du management relais et identifier les chantiers non exploités. Il en tire un plan de création de valeur sur 36 mois. Cas de Nathalie, nettoyage industriel.
Au programme
- Repérer un Sweat Equity non documenté
- Évaluer la solidité réelle du management relais
- La politique tarifaire, le levier le plus rapide
- Le plan des trente-six mois, chiffré
- Le tableau de bord de la SurValeur
- Ce que le repreneur doit au cédant suivant
Partie 9 — Financer
Business plan, montage, banques et aides : la partie la plus longue du parcours repreneur, parce que c’est là que la plupart des dossiers se jouent.
31Le business plan de reprise : hypothèses, BFR, trajectoire
Construire des hypothèses défendables, calculer le besoin en fonds de roulement (ce qui fait échouer des reprises pourtant rentables), le plan de trésorerie mensuel de la première année et le prévisionnel sur trois ans. Cas de Farid, négoce de matériel agricole.
Au programme
- Le ratio que votre banquier calcule en premier
- Les trois scénarios
- Les charges que les repreneurs oublient
- Le point de rupture, l’indicateur qui rassure
- Un plan de reprise complet, ligne à ligne
32Le montage : holding, dette senior, DSCR, apport, crédit vendeur
Pourquoi une holding et quand s’en passer, comment calibrer la dette, ce que doit rester l’apport, le rôle du crédit vendeur et du complément de prix, l’effet de levier et ce que la dette interdit. Deux montages détaillés de bout en bout.
Au programme
- Calibrer la dette (DSCR)
- Le crédit vendeur et le complément de prix
- Ce qui se négocie dans le contrat de prêt
- Le pacte d’associés, quand vous n’êtes pas seul
- Trois erreurs de montage qui se paient longtemps
33Convaincre les banques et les partenaires : garanties, cautions, dispositifs
Le dossier bancaire page par page, le moment d’aller voir les banques, les garanties et la caution personnelle (et comment la négocier), les huit questions qui décident en comité. Cas de Céline (garage automobile) et de Damien, financement refusé puis obtenu.
Au programme
- Le dossier bancaire : contenu et ordre
- Consulter plusieurs établissements
- Les frais réels d’une opération
- Comparer deux offres de prêt
- Quand la banque dit non
34Les aides aux repreneurs et aux cédants : le répertoire des dispositifs
Le répertoire des aides, classé en quatre familles, avec un tableau récapitulatif et un calendrier de mobilisation. Deux cas montrent l’enjeu : Mathieu, dont le dossier passe grâce aux petites lignes, et Gérard, 142 000 € d’écart sur une même vente.
Au programme
- Famille 1 : financer et garantir
- Famille 2 : le statut et le revenu du repreneur
- Famille 3 : la fiscalité incitative
- Famille 4 : accompagner et rapprocher
- Les erreurs qui font perdre une aide
- Les textes de référence, pour votre conseil
Partie 10 — Se protéger avant de s’engager
Ce qui se signe avant l’accord définitif engage plus qu’on ne le croit. Cette partie protège le repreneur, et lui apprend aussi à renoncer.
35Les précautions avant l’engagement : confidentialité, lettre d’intention, exclusivité
La portée réelle d’un accord de confidentialité, ce qui engage et ce qui n’engage pas dans une lettre d’intention, la durée et la contrepartie de l’exclusivité, les conditions suspensives à poser dès le départ. La lettre d’intention relue en vingt points. Cas de Bruno, une lettre signée trop vite.
Au programme
- L’exclusivité : durée, contrepartie, pièges
- Les conditions suspensives vues de près
- Les clauses pièges, et comment les corriger
- S’entourer : qui fait quoi, à quel coût
- Les six documents de la phase d’engagement
36Les dix signaux qui doivent faire renoncer
Des comptes qui n’arrivent pas, des chiffres qui changent, une dépendance qui apparaît tard, un cédant qui ne veut pas partir ou qui est trop pressé, un prix qui ne se finance pas… Dix signaux, une grille de décision en douze points et la façon de renoncer proprement.
Au programme
- Le tableau des dix signaux
- Les signaux qui n’en sont pas
- Le coût réel de continuer un mauvais dossier
- La revue à mi-exclusivité
- Le test des trois personnes
Le milieu du pontPartie 11 · chapitres 37 à 41 · cédant et repreneur
La rencontre
Partie 11 — Négocier
Les deux parcours se rejoignent. Les mêmes chapitres sont lus par les deux parties, chacune de son côté de la table.
37Se préparer à la due diligence sans la subir
Les trois phases d’un audit d’acquisition et ce que vérifie le repreneur, volet par volet : financier, juridique, social, commercial, technique (avec les spécificités du BTP). Organiser une data room efficace, protéger l’information et lire le comportement de l’acquéreur pendant cette phase.
Au programme
- Due diligence financière, juridique, sociale, commerciale et technique
- Organiser une data room efficace
- Le calendrier type d’une due diligence bien préparée
- Les erreurs qui la prolongent ou la fragilisent
- La disponibilité du dirigeant pendant l’audit
38Huit méthodes pour négocier, jamais avec une seule
Huit méthodes à combiner, de la fourchette multicritères à la posture de négociation.
Au programme
- La fourchette multicritères, jamais un chiffre unique
- Le dossier de preuve documentée
- Les transactions comparables comme contre-argument
- Ne jamais négocier seul face à un acquéreur aguerri
- Le BATNA : une solution de repli crédible
- Maîtriser le calendrier, structurer le prix, rester factuel
39Structurer le prix : earn-out, crédit vendeur, complément de prix, garantie d’actif et de passif
Le prix facial n’est pas la contrepartie totale. Complément de prix, crédit vendeur, garantie d’actif et de passif, séquestre, non-concurrence, accompagnement rémunéré, ajustement de prix : cinq structures comparées pour un même prix de 2 millions d’euros.
Au programme
- Prix facial et contrepartie totale
- Le séquestre : combien, combien de temps, comment il se libère
- Compte de closing ou prix verrouillé
- La fiscalité de la structure retenue
- Le cas de deux offres comparées
40Du protocole au closing : la chronologie juridique
La séquence complète, de la lettre d’intention au transfert : protocole, levée des conditions suspensives, délais imposés par des tiers, closing et formalités qui suivent. Un calendrier réel, semaine par semaine, et la liste de contrôle du closing.
Au programme
- De la lettre d’intention au protocole
- Qui fait quoi, et à quel coût
- Ce qui dérape le plus souvent
- Ce qui change pour une cession de fonds de commerce
- Le cas d’un closing qui a failli déraper
41Quand le deal casse : causes d’échec et ce qui peut être rattrapé
Les causes récurrentes de rupture, ce qui se rattrape et comment, rompre proprement et repartir. Avec le cas d’un dossier interrompu puis conclu.
Au programme
- Les causes récurrentes
- Ce qui se rattrape, et comment
- Rompre proprement, puis repartir
Après le pontPartie 12 · chapitres 42 à 47 · cédant et repreneur
La transition
Partie 12 — Passer la main
La signature ne clôt rien. Cette partie organise les jours, les mois et les années qui suivent, du côté du repreneur comme du côté du cédant qui accompagne.
42Les 100 premiers jours : sécuriser la transition sans rupture
Le jour de l’annonce, puis trois périodes : écouter et sécuriser (jours 1 à 30), premières décisions visibles (31 à 60), trois à cinq priorités (61 à 100). Un tableau de marche, les huit erreurs de démarrage et les cinquante conversations du premier trimestre. Cas de Jérôme, second œuvre, 17 salariés.
Au programme
- Ce que le cédant fait, et ne fait plus
- Ce qui se prépare avant le closing
- Repreneur externe ou interne : deux démarrages différents
- La liste du premier jour
43La première année : ancrer, consolider, autonomiser
Installer un rythme de pilotage, professionnaliser la gestion sans l’alourdir, recruter, trancher le premier arbitrage difficile, reprendre la politique tarifaire et préparer le budget de la deuxième année. Cas de Sandrine, conditionnement, 23 salariés.
Au programme
- Structurer l’organisation autour de vous, pas autour du cédant
- Mesurer l’autonomisation
- Le rapport au cédant après son départ
- Les indicateurs financiers de la première année
- Quand réviser son plan
44Les mécanismes qui sécurisent la transition
Comment une transition bien structurée protège le prix négocié : contrat d’accompagnement, pilotage du complément de prix, mise en jeu de la garantie d’actif et de passif, non-concurrence, crédit vendeur. Un tableau qui associe chaque mécanisme au risque qu’il couvre.
Au programme
- Le contrat d’accompagnement, en détail
- Mettre en jeu la garantie d’actif et de passif
- Le calendrier des mécanismes, sur cinq ans
- Ce que ces mécanismes ne font pas
45Reprise familiale, reprise par les salariés
Les deux reprises internes, avec leurs règles propres. Côté famille : les quatre questions à trancher dans l’ordre, les cinq pièges, préparer un enfant en cinq ans, la place des enfants qui ne reprennent pas. Côté salariés : comment ils financent, la reprise par une équipe de cadres, les signaux de réussite.
Au programme
- La transmission familiale : ce qui la rend différente
- Préparer un enfant à reprendre : le parcours en cinq ans
- Quand c’est un salarié qui reprend : comment il trouve l’argent
- La reprise par les salariés : le calendrier type
- Quand la reprise interne ne se fait pas
46Communiquer la transition aux parties prenantes
Qui informer, dans quel ordre et avec quels mots : salariés, clients, fournisseurs, banques, institutions. Un plan de communication de J-30 à J+90, trois messages rédigés et la conduite à tenir quand les choses se passent mal.
Au programme
- Les publics à rassurer, et dans quel ordre
- Le plan de communication, de J-30 à J+90
- Les six erreurs qui coûtent le plus cher
- Trois messages rédigés
47Quand la reprise dérape : les dix-huit premiers mois
Les signaux de dérive, l’ordre des priorités, la reprise en main de la trésorerie, le dialogue avec la banque avant d’y être contraint, la renégociation avec le cédant et le moment de se faire aider.
Au programme
- Les signaux de dérive
- Reprendre la main sur la trésorerie
- L’équipe : ce qui se répare, ce qui se remplace
- Ce que dit l’expérience des reprises redressées
Au-delàChapitres 48 à 50
Ce que la valorisation ne résout pas
Les trois derniers chapitres sortent des chiffres. Ils posent les questions humaines, patrimoniales et personnelles qui décident souvent de la réussite d’une transmission bien plus que le prix.
48Transmettre et préparer l’après : les dix questions que la valorisation ne résout pas
Dix questions à se poser avant de transmettre, une auto-évaluation de la dimension humaine, un rétroplanning sur trois à cinq ans, les interlocuteurs à contacter et cinq premiers pas concrets.
Au programme
- Les dix questions à se poser avant de transmettre
- Rétroplanning de la transmission (3 à 5 ans)
- Ce qui distingue une transmission réussie d’une transmission simplement terminée
49Trente questions pour un cédant : préparer les vingt prochaines années
Trente questions réparties en six familles : le sort de l’entreprise, votre rôle après, votre sécurité financière et votre retraite, votre rapport au travail, votre vie personnelle et familiale, votre santé et ce que vous voulez laisser. Un mémo d’une page les rassemble.
Au programme
- Les six familles de questions
- Quatre trajectoires de dirigeants
- Un rythme réaliste pour y répondre
- Mémo : les trente questions en un coup d’œil
50Trente questions pour un repreneur : choisir, financer et réussir sa reprise
Le chapitre miroir du précédent : trente questions en six familles, de la thèse de reprise à l’identité de dirigeant, en passant par le financement sans mettre sa vie personnelle en danger. Un tableau rapproche les questions du cédant et celles du repreneur.
Au programme
- Définir sa thèse et trouver la bonne cible
- Financer la reprise sans mettre sa vie personnelle en danger
- Les cent premiers jours : observer avant de transformer
- Tableau de rapprochement : les questions du cédant et celles du repreneur
Les outils pratiques du guide
Le guide ne se contente pas d’expliquer. La plupart des chapitres se terminent par un outil à utiliser tout de suite, sur votre propre dossier.
Des cas chiffrés
Plus de vingt dossiers suivis de bout en bout, du fondateur de BTP de 45 salariés au repreneur d’un garage automobile, avec leurs chiffres, leurs erreurs et ce qui les a sauvés.
Des grilles d’autodiagnostic
Les trois piliers, la préparation personnelle du cédant, les 9 leviers de valeur, les six familles de questions : des grilles à remplir, à refaire tous les six mois.
Des check-lists
Le socle comptable avant négociation, le Sweat Equity en six étapes, le diagnostic d’une cible, le closing, le premier jour du repreneur.
Des calendriers
Le programme de préparation sur 3 à 5 ans, le processus de vente, la due diligence, le closing semaine par semaine, les 100 premiers jours.
Des tableaux de synthèse
Les profils d’acquéreurs, les ressources de financement et leurs contraintes, les aides par famille, les mécanismes de sécurisation par risque.
Des modèles commentés
Le courrier d’approche d’un repreneur, la lettre d’intention relue en vingt points, trois messages d’annonce de la transition.
En fin d’ouvrage
La conclusion : la vraie valeur de marché
Aucun des trois piliers ne relève de la chance. Chacun se construit à partir de décisions que le dirigeant contrôle : documenter, déléguer, communiquer. La conclusion reprend les deux cas fil rouge du guide. Michel : une estimation comptable brute de 1,8 million d’euros, une valorisation réelle entre 2,8 et 3,5 millions. MOKAY : une valeur patrimoniale de 1,4 million, une fourchette multicritères qui atteint 3,89 millions. L’entreprise n’a pas changé ; la méthode et la préparation, si.
La checklist finale en 15 points
Quinze questions à reprendre avant toute négociation, organisées selon les trois piliers. Par exemple : si vous partiez trois mois sans contact possible, l’entreprise continuerait-elle à fonctionner normalement ? Avez-vous appliqué plusieurs méthodes parmi les douze, ou une seule estimation comptable ?
Questions fréquentes, glossaire et annexes
- Les questions que posent le plus souvent les dirigeants : petite entreprise, vente dans six mois, résultats divergents d’une méthode à l’autre.
- Un glossaire de la valorisation et de la transmission.
- Une annexe d’indicateurs clés à suivre, pilier par pilier.
- Une annexe de sources et références, classées par thème : fiscalité de la cession, droit social, marché de la transmission, financement, aides, structuration du prix et closing.
Ce que le guide n’est pas
Il ne vous donnera pas un prix. Il vous donnera de quoi juger celui qu’on vous proposera. Le prix de votre entreprise se calcule à partir de vos comptes : c’est l’objet du rapport de valorisation, et l’autodiagnostic gratuit en donne une première idée en dix minutes.
Il ne remplace pas vos conseils. Expert-comptable, avocat, notaire : le guide vous prépare à travailler avec eux en connaissant les enjeux et le vocabulaire. La fiscalité et le montage juridique de votre opération restent affaire de conseil personnalisé.
Il n’est pas écrit du côté du tableur. Il est écrit du côté du dirigeant. Son auteur, Nouren Rayan, a passé plus de vingt-cinq ans à la tête d’entreprises et de centres de profit avant d’accompagner des dirigeants de PME dans leur transmission.
Questions fréquentes sur le contenu du guide
Que contient le guide « Le Pont de la valorisation » ?
Cinquante chapitres répartis en douze parties et organisés comme un pont : une ouverture commune (chapitres 1 à 5), le parcours du cédant (chapitres 6 à 23), le parcours du repreneur (chapitres 24 à 36), la négociation commune (37 à 41), la transition (42 à 47) et trois chapitres de questions humaines et patrimoniales (48 à 50). En fin d’ouvrage : une conclusion, une checklist en 15 points, une FAQ, un glossaire, une annexe d’indicateurs et une annexe de sources.
Combien de pages compte le guide ?
Plus de 550 pages au format PDF, dans l’édition 2026. Le guide se lit par parcours : un cédant n’a pas besoin de tout lire d’une traite, le chapitre 5 indique l’ordre de lecture adapté à chaque situation.
Le guide est-il fait pour les cédants ou pour les repreneurs ?
Pour les deux, et c’est son principe. Les chapitres 1 à 5 sont communs, chaque partie a ensuite son parcours, puis les deux se rejoignent pour la négociation et la transition. Le cédant apprend à démontrer la valeur, le repreneur à la vérifier, avec les mêmes méthodes.
Faut-il une formation en finance pour le lire ?
Non. Chaque notion technique (EBE retraité, DCF, DSCR, earn-out, garantie d’actif et de passif) est expliquée la première fois qu’elle apparaît, illustrée par des cas chiffrés et reprise dans le glossaire.
Quelles méthodes de valorisation sont présentées ?
Les douze méthodes de valorisation reconnues, réparties en familles : patrimoniales, fondées sur les flux, par multiples et mixte, avec la prime ESG en complément. Le chapitre 7 les présente du point de vue du cédant, le chapitre 29 du point de vue de l’acheteur. Le guide montre surtout comment croiser leurs résultats pour obtenir une fourchette de négociation.
Le guide donne-t-il le prix de mon entreprise ?
Non. Le guide explique la méthode : comment une entreprise s’évalue, se prépare et se négocie. Le prix de votre entreprise se calcule à partir de vos comptes, c’est l’objet des rapports de valorisation SurValeur. Le guide vous apprend à juger un prix, le rapport calcule le vôtre.
Combien coûte le guide et comment le recevoir ?
87 € pour la version PDF, livrée par e-mail sous 24 heures ouvrées. Il est offert avec chacun des trois rapports de valorisation payants (Standard, Complet, Premium). La commande se fait sur la page du guide.
Le guide remplace-t-il un expert-comptable ou un avocat ?
Non. Il vous prépare à travailler avec eux en connaissant les enjeux, les ordres de grandeur et le vocabulaire. Pour la fiscalité et le montage juridique de votre opération, un conseil personnalisé reste indispensable : les chapitres 22 et 34 renvoient d’ailleurs aux textes de référence à lui transmettre.
Pour aller plus loin : la méthode du Pont de la valeur, le pilier Sweat Equity, céder son entreprise, reprendre une entreprise.
Passez le pont
Recevez le guide complet sous 24 heures
Le PDF de plus de 550 pages, livré par e-mail sous 24 heures ouvrées : 87 €. Il est offert avec chacun des trois rapports de valorisation payants, commandés depuis la page du guide.