Le bon moment pour céder ne se devine pas : il se prépare, deux à trois ans avant la signature.
En brefLe bon moment pour vendre son entreprise est celui où trois horloges s’alignent : celle de l’entreprise, arrivée au plateau haut et pas encore en érosion ; celle du marché, avec plusieurs acquéreurs capables de financer ; celle du dirigeant, prêt à partir. L’alignement parfait est rare, deux horloges sur trois suffisent souvent. Savoir quand vendre son entreprise suppose 24 à 36 mois de préparation : ce délai décide du multiple, de la structure de paiement et du levier de négociation.
Les Trois Horloges de la transmission
Le bon moment pour céder n’est pas un point du calendrier : c’est la rencontre de trois rythmes qui ne se synchronisent presque jamais. Il s’agit de savoir lesquels vous pouvez faire avancer.
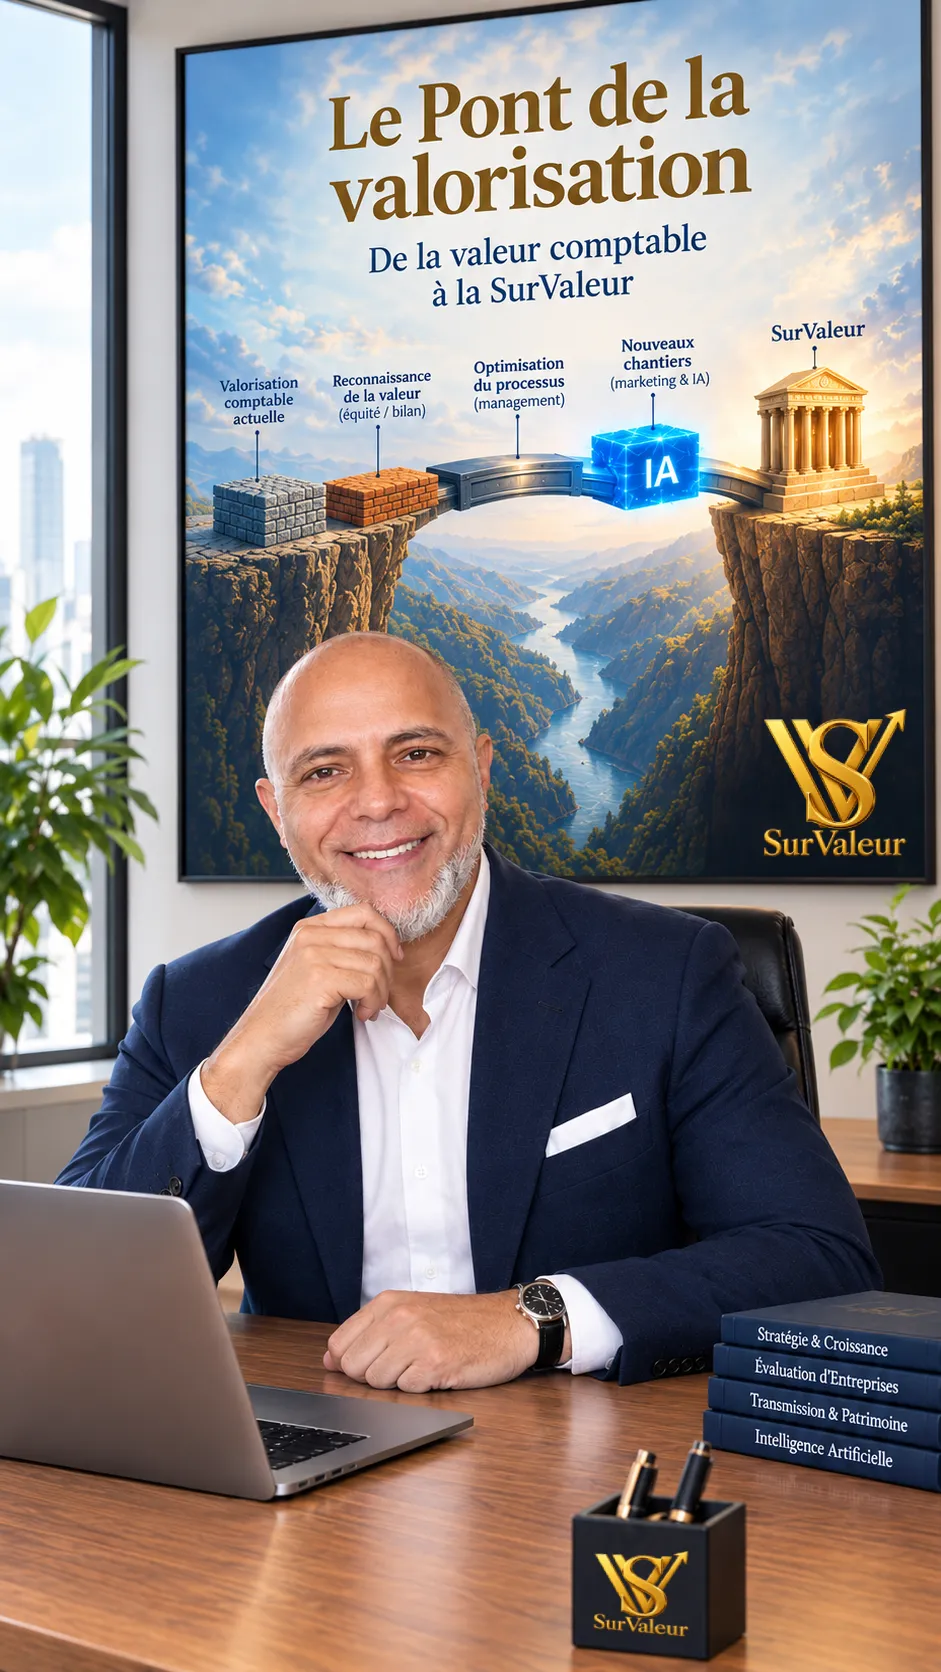
Le modèle des Trois Horloges, développé dans le guide Le Pont de la Valorisation, distingue l’horloge de l’entreprise, celle du marché et celle du dirigeant. Le bon moment est celui où l’entreprise est prête, le marché acceptable et le dirigeant capable de partir. Zéro horloge sur trois, et la cession devient un abandon de poste déguisé.

Le modèle des Trois Horloges (« Le Pont de la Valorisation ») : le bon moment n’exige pas un alignement parfait.
L’enjeu est national. Selon l’étude de Bpifrance Le Lab, CCI France, CMA France et le CRA publiée en novembre 2025, environ 370 000 entreprises seraient à transmettre d’ici 2030, alors que le rythme actuel des transmissions reste près de trois fois inférieur à ce potentiel. Le stock grossit parce que les dirigeants attendent.
L’horloge de l’entreprise
Une entreprise traverse trois phases, et elles ne se vendent pas au même prix : le rattrapage, le plateau haut et l’érosion.
- Le rattrapage suit un investissement lourd ou une réorganisation. Les chiffres sont en retrait, la promesse est devant. L’acquéreur paie le passé, pas la promesse.
- Le plateau haut arrive quand l’investissement a produit ses effets, que les marges sont stabilisées et qu’une croissance reste crédible. C’est le moment de valeur maximale, et celui où le dirigeant a le moins envie de partir.
- L’érosion s’installe sans bruit : investissements reportés, commercial au ralenti, départ des meilleurs, carnet qui vieillit. Elle reste invisible au bilan un ou deux exercices, puis devient un sujet de négociation.
| Indicateur | Signal « pas encore » | Signal « c’est le moment » |
|---|---|---|
| Trajectoire d’EBITDA sur 3 ans | En dents de scie ou en repli. | Croissante ou stable à bon niveau. |
| Dépendance au dirigeant | Le dirigeant signe et suit tout. | Une équipe décide sans lui sur son périmètre. |
| Concentration client | Le premier client pèse plus de 25 %. | Aucun client au-dessus de 15 %. |
| Visibilité | Moins de 3 mois d’activité assurée. | 6 à 12 mois contractualisés. |
| Investissements | Un rattrapage lourd est à faire. | Outil à jour. |
| Documentation | Savoir-faire dans les têtes. | Procédures écrites, données disponibles. |
Quatre signaux « pas encore » sur six ne condamnent pas la vente. Ils indiquent qu’il faut préparer avant d’ouvrir le dossier.
L’horloge du marché
La bonne question n’est pas « le marché est-il haut ? », mais « existe-t-il aujourd’hui plusieurs acquéreurs actifs et capables de financer une entreprise comme la mienne ? »
Deux niveaux se superposent : le marché général de la transmission, tenu par le crédit et l’appétit des fonds, et le cycle de votre secteur, qui compte davantage. Un sous-traitant se vend selon la santé de son donneur d’ordres ; un cabinet de conseil se vend mieux quand son métier se consolide.
Cinq observations suffisent pour lire votre marché sans jouer les devins :
- le nombre d’entreprises comparables vendues dans votre région ces 24 derniers mois ;
- la présence de groupes qui consolident votre métier ;
- l’accès au crédit des repreneurs de votre taille, qu’un banquier de place connaît ;
- une réglementation à venir qui ouvrira ou fermera une fenêtre ;
- la démographie de votre filière : vendre avant la vague des dirigeants de votre génération vaut mieux que vendre avec elle.
Trois acquéreurs crédibles dans un marché moyen valent mieux qu’un seul dans un marché haut.
L’horloge du dirigeant
C’est la plus contraignante et celle dont on parle le moins : elle bat au rythme de l’âge, de la santé, de l’énergie et de la situation familiale, et elle ne prévient pas.
Une cession subie, pour raison de santé ou familiale, se négocie mal : le calendrier est imposé, l’acquéreur le sait, et l’entreprise a rarement été préparée. Un dirigeant de 58 ans qui se donne « encore cinq ou six ans » fait un pari sur sa santé et celle de ses proches.
Le Test du Calendrier Vide, proposé par le guide, mesure cette horloge mieux que n’importe quelle grille. Ouvrez votre agenda au lundi qui suit la vente et remplissez les quatre semaines suivantes avec des rendez-vous réels. S’il se remplit d’autre chose que de l’ancienne entreprise, vous êtes prêt. S’il reste vide, il reste un travail à faire, qui se compte en mois.
| Âge du dirigeant | Question à trancher maintenant |
|---|---|
| 50 à 55 ans | Structure de détention, holding éventuelle, premiers arbitrages patrimoniaux. |
| 55 à 60 ans | Réduction de la dépendance, management relais, documentation : la période la plus rentable. |
| 60 à 63 ans | Décision de principe, calage du calendrier fiscal et de la retraite, choix entre marché, interne et famille. |
| 63 à 66 ans | Mise sur le marché effective. |
| Après 66 ans | Traiter le sujet comme une urgence : la solution de repli est faible, et l’acquéreur le sait. |
Ce que coûte réellement une année d’attente
Une année d’attente n’est jamais neutre : elle rapporte si le dirigeant continue d’entretenir l’entreprise, elle coûte cher s’il lève le pied. Le calcul est arithmétique.
Deux notions suffisent pour le faire. Le multiple d’EBITDA est le coefficient appliqué par l’acquéreur à l’EBITDA pour obtenir la valeur d’entreprise ; il baisse quand le risque perçu monte. L’EBITDA normatif est l’EBITDA d’une année normale, corrigé des éléments exceptionnels et personnels, comme une rémunération du dirigeant hors marché.
Prenons une PME industrielle valorisée 5,5 fois un EBITDA de 800 000 €, soit 4,4 M€ de valeur d’entreprise (exemple illustratif du guide).
| Scénario sur un an | EBITDA | Multiple | Valeur | Écart |
|---|---|---|---|---|
| Le dirigeant entretient : directeur d’exploitation recruté, documentation améliorée. | 850 000 € | 5,8 | 4,93 M€ | + 530 000 €. |
| Le dirigeant lève le pied : deux départs non remplacés, un client perdu, aucun investissement. | 720 000 € | 5,2 | 3,74 M€ | − 660 000 €. |

Exemple illustratif du guide : la même année d’attente vaut + 530 000 € ou − 660 000 € selon ce que fait le dirigeant.
Plus d’1,1 M€ sépare les deux scénarios, pour une seule année. Ce n’est pas le marché qui fait la différence, c’est la décision d’entretenir ou non l’entreprise pendant l’attente.
La dégradation suit toujours la même mécanique :
- les investissements différés : l’acquéreur les chiffre lui-même, souvent au-delà du besoin réel, et les déduit du prix ;
- le départ des cadres : les meilleurs sentent que quelque chose se prépare et partent les premiers ;
- l’érosion de l’EBITDA : moins de clients nouveaux, un besoin en fonds de roulement qui dérive, une masse salariale qui vieillit.
Au-delà de trois ans de ce régime, l’effet s’accélère, et la sortie bascule parfois vers la seule solution restante : la cession du fonds à un concurrent.
Le cas de Jean-Pierre, imprimeur
Le cas de Jean-Pierre, rapporté dans le guide, montre comment une suite de refus raisonnables détruit la valeur.
À 58 ans, Jean-Pierre reçoit une offre de 1,8 M€ pour son imprimerie de 22 salariés. Il refuse : l’activité est bonne. À 62 ans, il décline un rapprochement avec un groupe. À 64 ans, son directeur de production, qui aurait pu reprendre, part chez un concurrent faute de réponse. À 66 ans, il ne remplace pas la machine principale.
À 68 ans, il met en vente : chiffre d’affaires en baisse de 30 % en six ans, outil daté, deux clients pour la moitié de l’activité. Aucun repreneur au prix espéré. L’affaire se termine par une cession du fonds, pour un montant très inférieur, avec 9 salariés repris sur 22. Aucune décision isolée n’était absurde. C’est leur accumulation qui a coûté.
| Critère | Cession anticipée | Cession subie |
|---|---|---|
| Perception de l’acquéreur | Une entreprise solide, vendue au moment choisi. | Un dirigeant pressé, une entreprise fragilisée. |
| Multiple | Haut de fourchette, risque documenté. | Bas de fourchette, décote de dépendance. |
| Levier de négociation | Le cédant peut dire non et revenir dans deux ans. | Le cédant n’a pas de solution de repli. |
| Structure de paiement | Majorité du prix comptant, earn-out limité. | Earn-out élevé, crédit-vendeur, séquestre. |
L’earn-out est un complément de prix versé plus tard, seulement si l’entreprise atteint des objectifs fixés : il fait porter le risque au cédant. Le crédit-vendeur est la part du prix que le cédant accepte de recevoir en plusieurs années, comme un prêt consenti à l’acquéreur. Plus la cession est subie, plus ces deux mécanismes pèsent.
Ce qui fait une PME vendable au sommet : les 3 piliers de la SurValeur
Une PME se vend au sommet quand l’acquéreur voit peu de risque. La méthode du Pont de la Valorisation organise ce travail en trois piliers, qui transforment la valeur invisible en valeur négociable.
La SurValeur désigne l’écart entre ce que l’entreprise vaut aujourd’hui aux yeux d’un acquéreur et ce qu’elle pourrait valoir si sa valeur réelle était rendue visible et vérifiable. Elle se construit sur trois piliers.
Pilier 1 · Le Sweat Equity documenté
Le Sweat Equity, ou capital-travail, est la valeur créée par le travail du dirigeant sans contrepartie équivalente : une rémunération sous le marché pendant des années, un réseau, une marque. Non documenté, il reste un argument oral. Documenté année après année, chiffré et rattaché aux comptes, il devient un actif défendable en négociation.
Pilier 2 · Management et processus
La décote de dépendance est la réduction de prix appliquée quand la performance repose sur une seule personne, souvent appelée risque « homme-clé ». Dans les dossiers observés, elle se situe généralement entre 20 et 40 % de la valeur. Ce pilier la réduit : délégation, procédures écrites, second niveau de management.
Deux outils du guide y aident. Le Test de l’Absence consiste à quitter réellement l’entreprise trois semaines, puis trois mois, et à noter ce qui a coincé : c’est la preuve la plus convaincante pour un acquéreur. La Sweat Equity Inversée permet de recruter un manager relais rémunéré en partie par une participation différée, versée à la cession : le recrutement pèse peu sur la trésorerie courante.
Pilier 3 · Les nouveaux chantiers
Un acquéreur paie un multiple plus élevé pour une croissance démontrée, pas promise. Ce pilier regroupe les leviers de croissance mesurables : structuration commerciale, contrats récurrents, présence digitale, usages ciblés de l’intelligence artificielle. Chaque chantier doit produire un indicateur vérifiable sur au moins deux exercices.
Entreprise A contre entreprise B
Le guide compare deux entreprises de plomberie-chauffage identiques sur le papier : 12 salariés, 1,8 M€ de chiffre d’affaires, 200 000 € d’EBITDA. L’une se vend 640 000 €, l’autre 1 040 000 €.
| Critère | Entreprise A | Entreprise B |
|---|---|---|
| Part du premier client | 38 %. | 11 %. |
| Contrats d’entretien récurrents | Aucun. | 42 % du chiffre d’affaires. |
| Devis validés par le dirigeant | Tous. | Au-delà de 15 000 € seulement. |
| Procédures écrites | Non. | Oui, à jour. |
| Âge moyen du matériel | 11 ans. | 5 ans. |
| Encadrement | Le dirigeant seul. | Un conducteur de travaux. |
| Multiple retenu | 3,2. | 5,2. |
| Valeur d’entreprise | 640 000 €. | 1 040 000 €. |

Entreprise A contre entreprise B : l’écart de 400 000 € vient entièrement du multiple, donc du risque perçu.
L’écart de 400 000 € ne vient ni du chiffre d’affaires ni de la rentabilité. Il vient du risque perçu, entièrement traduit dans le multiple. L’entreprise A peut devenir l’entreprise B en 18 à 36 mois de travail sur les trois piliers.
La feuille de route triennale
La feuille de route triennale du guide séquence la préparation sur trois ans : diagnostic, structuration, développement. Chaque année produit un livrable vérifiable, pas une intention.
| Année | Actions | Livrable | Indicateur de réussite |
|---|---|---|---|
| Année 1 · Diagnostic et fondations | Autodiagnostic des trois piliers, premiers calculs de Sweat Equity, recrutement d’un manager relais. | Diagnostic écrit, daté et chiffré. | Au moins un chantier engagé par pilier. |
| Année 2 · Structuration | Procédures écrites, cartographie des décisions, normalisation de la rémunération et des loyers, premier Test de l’Absence. | Organigramme réel et absence du dirigeant d’au moins deux semaines. | Tableau de bord mensuel lu sans le dirigeant. |
| Année 3 · Développement et mise en marché | Chantiers de croissance, valorisation multicritère actualisée, data room. | Pipeline commercial documenté sur deux exercices, dossier de cession complet. | Management autonome, reporting fiabilisé, croissance démontrée. |

La feuille de route triennale : trois travées pour passer de la valeur actuelle à la valeur de marché, fiscalité calée avant la promesse.
Le calendrier tient à une règle simple : les retraitements de l’EBITDA doivent apparaître sur au moins deux, idéalement trois exercices clos. Un retraitement annoncé la veille de la vente ressemble à de l’habillage ; inscrit dans des comptes clos, il devient un fait.
Le détail des chantiers opérationnels (pont EBITDA, contrats et bail, litiges, immobilier, structure juridique) est traité dans notre article comment préparer son entreprise à la cession : les 8 chantiers. La data room, espace où le cédant rassemble les documents audités par l’acquéreur, et la vendor due diligence, audit commandé par le cédant lui-même avant la vente, y sont aussi expliquées.
Anticiper la fiscalité : ce qui reste vraiment après la vente
Le prix négocié n’est pas ce que vous gardez. Ce qui compte est le net en poche, et plusieurs dispositifs qui l’améliorent doivent être mis en place avant tout engagement ferme.
Le net en poche est la somme qui revient réellement au cédant après remboursement des dettes, frais de cession et impôts. Il dépend d’abord de ce que vous vendez :
- les titres (actions ou parts de société) : la plus-value relève en principe du prélèvement forfaitaire unique, soit 31,4 % en 2026 (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux), ou du barème sur option ;
- le fonds de commerce (entreprise individuelle ou cession d’actifs par la société) : la plus-value professionnelle suit d’autres règles et d’autres exonérations.
Exemple illustratif : une plus-value de 2 M€ sur des titres supporte environ 628 000 € de prélèvements au taux forfaitaire. Avec l’abattement retraite de 500 000 €, l’impôt sur le revenu porte sur 1,5 M€ : l’économie est de 64 000 €, les prélèvements sociaux restant calculés sur 2 M€. Selon les revenus du foyer, la contribution exceptionnelle sur les hauts revenus et la contribution différentielle peuvent s’ajouter ; elles se chiffrent au cas par cas.
| Dispositif | Principe | Condition clé | Quand le mettre en place | Bénéfice |
|---|---|---|---|---|
| Abattement départ à la retraite (art. 150-0 D ter CGI) | Abattement fixe de 500 000 € sur la plus-value de cession de titres de PME. | Dirigeant pendant 5 ans, au moins 25 % du capital, cession de la totalité des titres ou de plus de 50 % des droits de vote, départ à la retraite et arrêt de toute fonction dans les 2 ans avant ou après la cession. | Calendrier retraite à caler avant la signature ; cessions réalisées jusqu’au 31/12/2031. | Impôt sur le revenu réduit, prélèvements sociaux inchangés. |
| Apport-cession (art. 150-0 B ter CGI) | Apport des titres à une holding contrôlée, puis cession par la holding avec report d’imposition. | Réinvestir au moins 70 % du prix dans des activités économiques éligibles sous 3 ans, actifs conservés 5 ans (règles applicables aux cessions depuis le 21/02/2026). | L’apport doit précéder la cession, idéalement bien avant toute promesse. | Report de l’impôt, capital réinvesti sans imposition immédiate. |
| Donation avant cession | Donation des titres aux enfants, qui les vendent ensuite : la plus-value est calculée sur la valeur au jour de la donation. | Donation antérieure à la cession, dépouillement réel : le donateur ne récupère pas le prix. | Avant tout accord sur la chose et le prix avec l’acquéreur. | Plus-value purgée, droits de donation réduits par les abattements familiaux. |
| Pacte Dutreil (art. 787 B CGI) | Exonération de 75 % de la valeur des titres transmis par donation ou succession. | Engagement collectif de 2 ans, engagement individuel porté à 6 ans par la loi de finances 2026, fonction de direction, biens non professionnels exclus. | Plusieurs années avant la transmission familiale. | Droits de donation fortement réduits. |
| Petites transmissions (art. 238 quindecies CGI) | Exonération des plus-values de transmission d’une entreprise individuelle ou d’une branche complète d’activité. | Activité exercée depuis 5 ans ; exonération totale jusqu’à 500 000 €, partielle jusqu’à 1 M€. | Avant la cession, en vérifiant la valeur des éléments transmis. | Plus-value professionnelle exonérée en tout ou partie. |
Le timing est décisif. Une donation consentie après un accord sur le prix, ou un apport réalisé alors que la cession est déjà engagée, peut être remis en cause par l’administration. La règle pratique : consulter votre avocat fiscaliste ou votre expert-comptable 24 à 36 mois avant la vente, pas après la lettre d’intention.
Le cas particulier du départ à la retraite, et le projet de « pacte Papin » en discussion au Parlement pour 2027, sont détaillés dans notre article céder son entreprise à la retraite.
Informations générales à jour au 19 octobre 2026, qui ne constituent pas un conseil fiscal. Les conditions de chaque dispositif sont plus détaillées que ce tableau et évoluent avec les lois de finances : faites valider votre situation par un avocat fiscaliste ou un expert-comptable.
Êtes-vous prêt ? L’autodiagnostic en 10 points
Être prêt à vendre, c’est avoir une entreprise transférable et un projet personnel après la vente. Ces dix questions, inspirées de la grille du guide, se répondent par oui ou non en quelques secondes.
- Je sais ce que je ferai le lundi qui suit la vente.
- J’ai un revenu ou un patrimoine qui ne dépend pas du prix de cession.
- Je connais le montant net qui me restera après impôt.
- Mon entreprise fonctionne sans moi pendant trois semaines consécutives.
- Aucun client ne pèse plus de 25 % du chiffre d’affaires.
- Mes trois derniers exercices montrent un EBITDA stable ou croissant.
- J’ai identifié les personnes clés à sécuriser avant la vente.
- J’ai un prix plancher écrit, et je sais ce que je fais s’il n’est pas atteint.
- J’accepte que l’acquéreur change l’organisation après mon départ.
- J’ai parlé du calendrier avec mon conjoint et mes enfants.
Grille de lecture
| Score | Lecture | Préconisation |
|---|---|---|
| 8 à 10 « oui » | Vous pouvez ouvrir le dossier. | Faire valoriser l’entreprise et choisir vos conseils. |
| 5 à 7 « oui » | Le dossier peut se préparer. | Traiter deux ou trois points en parallèle, dont au moins un sur l’après. |
| Moins de 5 « oui » | Préparez l’entreprise, pas encore la vente. | Lancer la feuille de route triennale et refaire la grille dans six mois. |
Les six conversations à mener avant la mise en vente
Aucune ne porte sur le prix, toutes conditionnent la réussite.
- Avec votre conjoint : le patrimoine du foyer change, et votre présence quotidienne aussi.
- Avec vos enfants : une transmission familiale se décide avant de démarcher le marché, pas après.
- Avec votre associé : calendrier, cession partielle, prix plancher. Un désaccord découvert devant l’acquéreur tue le dossier.
- Avec votre expert-comptable : sur le calendrier fiscal, pas sur les comptes.
- Avec un pair qui a déjà vendu : la conversation la plus utile et la plus négligée.
- Avec vous-même, par écrit : pourquoi je vends, ce que je ferai ensuite, ce que je refuse, mon prix plancher.
Les erreurs de timing les plus coûteuses
Les erreurs de timing coûtent plus cher que les erreurs de négociation, parce qu’on ne les rattrape pas autour d’une table.
- Attendre le « bon moment » sans préparer. L’attente sans entretien est une décote programmée.
- Vendre sur une année exceptionnelle. L’acquéreur normalise le pic ; mieux vaut trois exercices cohérents.
- Céder à une offre pressante. Un délai court imposé est un outil de négociation : une entreprise qui vaut ce prix aujourd’hui le vaudra dans six mois.
- Décider sous le coup de la fatigue. Aucune décision de cession ne devrait se prendre dans le mois qui suit un conflit, un contrôle ou une mauvaise année.
- Laisser un successeur interne sans réponse. Un cadre qui attend trois ans finit par partir, comme chez Jean-Pierre.
- Mettre en place la fiscalité trop tard. Donation ou apport après la promesse, et l’avantage peut être perdu.
- Reporter un investissement indispensable sans le documenter. Ce n’est pas l’investissement qui rassure l’acquéreur, c’est la visibilité sur celui qui reste à faire.
- Ignorer l’immobilier d’exploitation. Un loyer hors marché ou un bail précaire fait fuir acquéreurs et banques ; il se corrige deux exercices avant la vente.
Mesurer l’écart entre la valeur actuelle et la valeur cible
Savoir quand vendre suppose de savoir combien vaut l’entreprise aujourd’hui, et combien elle pourrait valoir après préparation. Cet écart dit si attendre rapporte.
Une valorisation multicritère croise plusieurs familles de méthodes : patrimoniale, flux de trésorerie, multiples, comparables de marché. Elle donne une fourchette défendable et montre quels risques pèsent sur le multiple. Les méthodes sont présentées dans notre page sur les 12 méthodes d’évaluation d’entreprise, et le passage de l’EBE comptable à l’EBE retraité dans comment calculer la valeur d’une entreprise.
Pour une première mesure, SurValeur propose un autodiagnostic gratuit qui situe l’entreprise sur les trois piliers, et des rapports de valorisation en 12 méthodes, du rapport Essentiel gratuit au rapport Expert. SurValeur conseille sans être rémunéré à la transaction.
Quand vendre son entreprise : ce qu’il faut retenir
Savoir quand vendre son entreprise, ce n’est pas deviner le marché : c’est lire trois horloges et agir sur celle que vous contrôlez, votre entreprise. Une préparation de 24 à 36 mois sur les trois piliers fait passer un dossier de la cession subie à la cession choisie, avec un meilleur multiple, moins d’earn-out et un net en poche anticipé. Le premier pas est de mesurer l’écart entre la valeur actuelle et la valeur cible : commencez par l’autodiagnostic gratuit.
L’autodiagnostic situe votre entreprise sur les trois piliers et montre ce qui pèse aujourd’hui sur votre multiple.
Faire l’autodiagnostic Deuxième pile · dès 0 € Mesurer l’écartUne valorisation selon 12 méthodes pour chiffrer la valeur actuelle, la valeur cible, et décider si attendre vous rapporte.
Voir les rapportsSources
- Bpifrance Création, « Un marché de 370 000 entreprises à reprendre d’ici 2030 », étude Bpifrance Le Lab, CCI France, CMA France et CRA, 27/11/2025
- Entreprendre Service-Public, « Je transmets mon entreprise »
- Code général des impôts, art. 150-0 B ter, 150-0 D ter, 238 quindecies, 787 B, sur Légifrance
- Nouren Rayan, Le Pont de la Valorisation, 2026, chapitres 10, 20, 21 et 22.
Cet article est informatif. Il ne constitue ni un conseil juridique, ni un conseil fiscal. Les exemples chiffrés sont illustratifs.