Le prix d'une cession se fige à une date, et se mesure à une autre.
En brefLe prix écrit dans la lettre d’intention n’est presque jamais celui qui arrive sur le compte du cédant. Entre la signature et le transfert des titres, l’entreprise continue de vivre : elle encaisse, paie, stocke, emprunte. L’ajustement de prix de cession décide qui gagne ou qui perd la différence. Deux méthodes se partagent le terrain : les comptes de clôture, qui corrigent le prix après le transfert, et la locked box, qui le fige avant.
Pourquoi le prix bouge entre la signature et le transfert
En brefLe prix signé est un prix provisoire : l’entreprise continue de vivre jusqu’au transfert, et l’ajustement corrige l’écart.
Dans une PME, le prix se négocie presque toujours sur des comptes vieux de plusieurs mois. Pendant ce temps, l’entreprise a continué à fonctionner, et son bilan n’est plus le même.
Prenons un calendrier ordinaire. Le dernier bilan est arrêté au 31 décembre. La lettre d’intention est signée en février, la due diligence dure deux mois, le protocole est signé en avril et le transfert des titres (le closing) a lieu en juin. Six mois séparent le bilan du transfert. Un gros chantier a été facturé, un client a payé en retard, un stock a été reconstitué, un dividende a été voté. Chacun de ces événements déplace la trésorerie ou le besoin en fonds de roulement.
Le droit français laisse beaucoup de liberté pour traiter ce décalage. L’article 1591 du Code civil exige que le prix de vente soit déterminé et désigné par les parties, et l’article 1592 permet de le confier à l’estimation d’un tiers. Un prix qui varie reste donc valable, à condition que le contrat dise précisément comment il se calcule. Tout l’enjeu de l’ajustement de prix tient dans cette phrase : le contrat doit écrire la méthode avant la signature, pas après.
Deux grandes écoles existent. La première attend le transfert pour regarder la situation réelle et corrige le prix ensuite : ce sont les comptes de clôture, que les juristes appellent aussi completion accounts. La seconde regarde le passé, fixe le prix une fois pour toutes et interdit au cédant de se servir dans la caisse : c’est la locked box, ou boîte verrouillée.
Du prix d’entreprise au prix des titres : la formule
En brefValeur d’entreprise, moins la dette nette, plus ou moins l’écart entre BFR réel et BFR normatif.
Le chiffre de la lettre d’intention est une valeur d’entreprise. Ce que le cédant encaisse, c’est un prix de titres, après dette et après ajustement du BFR.
La valeur d’entreprise mesure ce que vaut l’activité, indépendamment de la façon dont elle est financée. Elle sort d’une valorisation par les multiples d’EBE, par les flux actualisés ou par un croisement de méthodes. Pour passer au prix payé pour les titres, on applique la règle dite « cash free, debt free » : l’acquéreur achète l’activité sans la dette et sans la trésorerie excédentaire, et le prix suit.
La formule tient en une ligne.
Prix des titres = valeur d’entreprise − dette nette ± (BFR réel − BFR normatif)
La dette nette regroupe les dettes financières, déduction faite de la trésorerie disponible. L’écart de BFR corrige le prix si l’entreprise est livrée avec plus ou moins de besoin de financement qu’une exploitation normale.
Ce qui complique tout : chaque terme de cette équation bouge entre la signature et le closing. Les deux mécanismes d’ajustement répondent à une seule question. Qui supporte les variations de la dette nette et du BFR pendant l’intervalle ?
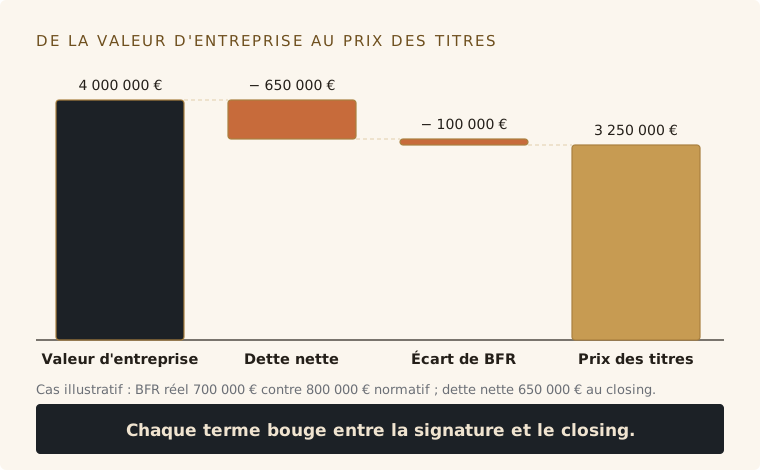
Cas illustratif : la valeur d’entreprise se transforme en prix des titres après la dette nette et l’écart de BFR.
Si vous voulez vérifier le point de départ de cette équation, la valeur d’entreprise, le rapport de valorisation SurValeur la produit avec les douze méthodes et ses hypothèses visibles.
Les comptes de clôture, pas à pas
En brefPrix provisoire à la signature, comptes arrêtés à la date de transfert, puis prix définitif ajusté de l’écart constaté.
Avec les comptes de clôture, le prix signé est une estimation. Le prix définitif se calcule après le transfert, sur des comptes arrêtés à la date exacte du closing.
Le mécanisme se déroule en cinq temps.
- La signature. Les parties fixent un prix provisoire. Il repose sur une dette nette et un BFR estimés, ou sur le dernier bilan.
- Le contrat de référence. Le protocole fixe les valeurs cibles : dette nette de référence, BFR normatif, et le principe comptable à suivre (mêmes méthodes que les comptes habituels, ou règles écrites dans une annexe).
- Le closing. L’acquéreur paie le prix provisoire, souvent diminué d’une somme placée sous séquestre pour couvrir l’ajustement à venir.
- L’établissement des comptes. Dans un délai prévu (souvent quelques semaines à trois mois), des comptes sont arrêtés à la date du closing. Qui les prépare ? Le contrat doit le dire. Dans les PME, c’est souvent l’acquéreur avec son expert-comptable, ou le cédant avec le sien, avec un droit de contestation pour l’autre partie.
- Le solde. Le prix est recalculé. Si la situation réelle est meilleure que prévu, l’acquéreur paie un complément. Si elle est moins bonne, le cédant rembourse la différence.
Sa force est la précision. Le prix final reflète la situation réelle au jour du transfert, ni plus, ni moins. Un acquéreur qui reprend une entreprise avec 100 000 € de moins de trésorerie que prévu récupère ces 100 000 €.
Sa faiblesse est le litige. Les comptes sont établis après le départ du cédant, parfois par la partie qui a intérêt à ce qu’ils soient bas. Chaque ligne se discute : une provision, une facture à émettre, une dépréciation de stock, un client douteux. Le plus sûr est de désigner d’avance un tiers expert, souvent un expert-comptable, pour trancher les désaccords. Le contrat doit aussi dire quels sont les principes comptables applicables et dans quel ordre de priorité, sinon chacun lit les comptes à sa manière.
La locked box, pas à pas
En brefPrix fixé sur un bilan de référence passé : pas d’ajustement, mais une protection contre les fuites de valeur.
Avec la locked box, le prix est fixé dès la signature sur un bilan ancien, et l’entreprise appartient économiquement à l’acquéreur à partir de la date de ce bilan.
L’idée est simple. Les parties choisissent une date de référence, la locked box date, qui correspond en général à la dernière clôture annuelle ou à une situation intermédiaire récente. Le prix se calcule à partir de ce bilan, une fois, et il ne bougera plus. Pas de comptes de clôture, pas de calcul de solde, pas de séquestre d’ajustement.
Le principe a une conséquence. À partir de la date de référence, ce que gagne ou perd l’entreprise revient à l’acquéreur. Si la trésorerie augmente entre le 31 décembre et le closing de juin, cette trésorerie appartient à l’acquéreur, même si le cédant a fait tourner l’entreprise pendant ce temps.
En contrepartie, le cédant s’engage sur une règle d’or : aucune fuite de valeur entre la date de référence et le closing. Un dividende, une prime exceptionnelle, des honoraires de management anormaux, un remboursement de compte courant non prévu, une cession d’actif à un prix avantageux au profit d’une société du cédant : tout cela s’appelle un leakage. Chaque euro sorti sans accord se rembourse euro pour euro à l’acquéreur. Les paiements normaux, comme le salaire habituel du dirigeant ou un dividende prévu et chiffré dans le protocole, constituent des flux autorisés (permitted leakage).
La locked box séduit parce qu’elle donne de la certitude. Le cédant sait ce qu’il touchera. L’acquéreur connaît son prix. Les deux évitent la procédure de contestation des comptes. Elle s’est imposée dans les opérations de capital-investissement. Elle gagne du terrain sur les opérations plus classiques, mais je n’ai trouvé aucune statistique fiable sur son poids dans les cessions de PME. Elle demande en revanche un bilan de référence que l’acquéreur peut vérifier. Si les comptes de référence sont fragiles, la locked box devient une mauvaise affaire : l’acquéreur a fixé son prix sur des chiffres qu’il n’a pas pu tester.
Dernier point : la locked box convient mal aux entreprises dont l’activité varie fortement d’un mois à l’autre. Si le bilan de référence est en haut de cycle, l’acquéreur paie un prix calculé sur des chiffres qu’il ne retrouvera pas au closing.
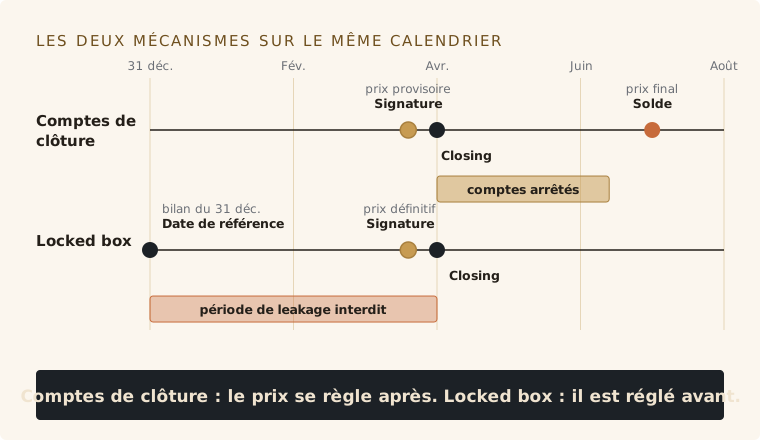
Dans les comptes de clôture le prix se règle après le closing, dans la locked box il est fixé avant la signature.
Locked box ou comptes de clôture : le comparatif
En brefLes comptes de clôture mesurent la réalité du jour J ; la locked box donne de la certitude et va plus vite.
| Critère | Comptes de clôture | Locked box |
|---|---|---|
| Moment où le prix est définitif | Après le closing, quand les comptes sont arrêtés | Dès la signature |
| Base de calcul | Comptes à la date du transfert | Bilan antérieur (date de référence) |
| Trésorerie générée entre les deux dates | Prise en compte dans l’ajustement | Revient à l’acquéreur (avec un ticking fee éventuel pour le cédant) |
| Variation du BFR | Corrigée par l’ajustement | Supportée par l’acquéreur, sauf protection spécifique |
| Protection de l’acquéreur | L’ajustement et le séquestre | La clause de leakage et les garanties sur les comptes de référence |
| Risque de litige | Élevé, les comptes se contestent | Faible, mais le leakage se discute |
| Charge de travail | Comptes de clôture à établir et à vérifier | Un contrôle du bilan de référence en amont |
| Convient quand | L’activité est saisonnière ou instable, ou le bilan est ancien | Les comptes sont fiables, récents et l’activité est stable |
Aucune des deux méthodes n’est supérieure en soi. Elles répartissent différemment le risque entre le cédant et l’acquéreur, et le bon choix dépend du dossier.
Le BFR normatif : là où se joue l’ajustement
En brefNiveau normal de BFR, calculé sur 12 mois retraités. C’est lui qui décide si l’ajustement vous profite ou vous coûte.
Le BFR (stocks + créances clients − dettes fournisseurs) bouge au rythme de l’activité. Le BFR normatif est le niveau normal que l’acquéreur est en droit d’attendre à la livraison.
Dans une PME, le BFR est souvent le premier poste d’écart. Une entreprise qui encaisse ses clients plus tard, ou qui a laissé fondre ses stocks avant la vente, livre moins de trésorerie opérationnelle qu’annoncé. L’acquéreur devra alors réinjecter de l’argent dans les premiers mois, ce qu’il n’avait pas prévu.
Le BFR normatif se définit en pratique comme une moyenne sur douze mois, retraitée des éléments exceptionnels. Ce n’est pas le BFR du dernier bilan, ni celui d’un mois favorable. Un point isolé peut être trop bas ou trop haut : un gros paiement client reçu la veille du bilan, une facture fournisseur décalée, un stock vidé avant un inventaire. Sur douze mois, on lisse la saisonnalité.
Trois précautions s’imposent.
- Définir le BFR dans le protocole. Quels postes entrent dans le calcul ? Les stocks et les créances, évidemment, mais aussi les dettes fiscales et sociales courantes, les produits constatés d’avance, les acomptes clients. Une définition trop large du BFR et une définition trop large de la dette nette comptent deux fois les mêmes postes. Le cabinet Hogan Lovells signale ce risque de double comptage dans sa note sur l’encadrement du BFR.
- Écrire la méthode de calcul. Même période de référence, mêmes retraitements, mêmes principes comptables.
- Regarder la saisonnalité avant de signer. Un négociant en matériaux a un BFR haut au printemps et bas en hiver. Fixer le BFR normatif sur une moyenne annuelle pour une clôture en pleine saison haute avantage le cédant, car le BFR réel dépassera la cible et le prix montera. L’inverse vaut pour une clôture en saison basse.
Pour le cédant : un BFR qui dépasse la cible fait monter le prix. Si vous avez géré votre BFR de façon serrée, vous pouvez en tirer un bénéfice, à condition que la cible soit réaliste.
Pour l’acquéreur : exigez un BFR normatif objectivé sur douze mois et refusez de le caler sur un point de mesure unique. Sans cela, vous risquez de reprendre une entreprise qui consomme de la trésorerie dès le premier trimestre.
Dans une logique de comptes de clôture, un BFR réel inférieur au BFR normatif réduit mécaniquement le prix. Dans une logique de locked box, l’écart est supporté par l’acquéreur, sauf protection prévue au contrat. C’est pour cette raison qu’on analyse la structure et la saisonnalité du BFR avant de valider un prix figé.
La dette nette : les postes qui se négocient
En brefEmprunts, trésorerie, mais aussi dettes assimilées : leur périmètre se fixe dans le contrat, avant la signature.
Chaque poste classé en dette nette réduit le prix d’autant. C’est souvent là que la négociation devient serrée, bien plus que sur le multiple.
La dette nette de base est simple : emprunts bancaires, comptes courants d’associés, crédit-bail, découverts, moins la trésorerie disponible. Autour de ce noyau, une zone frontière se négocie ligne par ligne.
- Les dettes fiscales et sociales en retard de paiement.
- Les provisions, notamment pour litiges, garanties clients ou remise en état.
- Les engagements de retraite et les indemnités de fin de carrière.
- Les dividendes votés mais non versés.
- Les compléments de prix à payer sur une acquisition antérieure.
- Les investissements de maintenance reportés.
Un cédant qui reçoit une offre avec une valeur d’entreprise de 4 M€ et qui ne regarde pas la définition de la dette nette peut découvrir, au moment du protocole, que 300 000 € de dettes sociales différées et de comptes courants viennent d’être reclassés. Le prix baisse de 300 000 €, alors que la valeur d’entreprise n’a pas bougé. Demandez, dès la lettre d’intention, une modélisation du passage au prix des titres, avec la liste des postes de dette nette.
La due diligence sert précisément à cela : fixer ce périmètre avant que le prix ne soit gravé dans le protocole.
Cas chiffré : un même dossier, deux mécanismes
En brefMême entreprise, même valeur : 3 250 000 € avec les comptes de clôture, 3 365 333 € en locked box.
Illustration simplifiée d’une PME de services industriels. Les chiffres sont fictifs et servent à montrer la mécanique, pas à fixer un prix de marché.
Hypothèses de départ, issues des comptes de référence au 31 décembre :
- Valeur d’entreprise convenue : 4 000 000 €.
- Dette nette de référence : 600 000 €.
- BFR normatif : 800 000 € (moyenne sur douze mois retraitée).
- Prix provisoire des titres : 4 000 000 − 600 000 = 3 400 000 €.
- Signature en avril, closing le 30 avril.
Entre le 31 décembre et le 30 avril, la situation évolue : la dette nette passe à 650 000 € (un investissement a été financé), le BFR réel tombe à 700 000 € (des clients ont payé avant l’échéance, des stocks ont été consommés) et un dividende de 80 000 € a été voté et versé en février, sans accord de l’acquéreur.
Scénario A : comptes de clôture
| Ligne | Montant |
|---|---|
| Valeur d’entreprise | 4 000 000 € |
| − Dette nette au closing | − 650 000 € |
| − Écart de BFR (700 000 € réel contre 800 000 € normatif) | − 100 000 € |
| Prix final des titres | 3 250 000 € |
| Ajustement par rapport au prix provisoire | − 150 000 € |
Le cédant rembourse 150 000 € à l’acquéreur, prélevés en général sur le séquestre. Le dividende de 80 000 € a déjà réduit la trésorerie : il est donc capté dans la dette nette au closing, sans clause spécifique.
Scénario B : locked box
Le prix est fixé à 3 400 000 € sur les comptes du 31 décembre. Pas de calcul de solde.
| Ligne | Montant |
|---|---|
| Prix de la locked box | 3 400 000 € |
| − Leakage (dividende non autorisé, remboursé euro pour euro) | − 80 000 € |
| + Ticking fee (4 % par an sur 3 400 000 €, 4 mois) | + 45 333 € |
| Prix effectivement payé | 3 365 333 € |
La dette qui s’alourdit et le BFR qui baisse ne changent rien au prix : l’acquéreur les supporte. Le ticking fee dédommage le cédant d’avoir porté le risque économique à l’envers, c’est-à-dire d’avoir vu les profits de la période passer à l’acquéreur. Il se négocie : le taux de 4 % retenu ici est un exemple, et certains contrats l’excluent.
Ce que ce cas montre
- L’écart entre les deux scénarios dépasse 115 000 €, sur le même dossier et les mêmes événements. Le mécanisme déplace le risque : en comptes de clôture, l’acquéreur est couvert, en locked box il se protège par le prix initial et la clause de leakage.
- Si l’activité avait été meilleure, le résultat aurait été inverse. Le cédant aurait gagné avec les comptes de clôture si le BFR avait dépassé la cible, tandis que la locked box aurait donné les profits supplémentaires à l’acquéreur.
- Dans les deux cas, le dividende non autorisé coûte 80 000 € au cédant. La différence est dans la façon dont il est capté : par le bilan de clôture d’un côté, par la clause de leakage de l’autre.
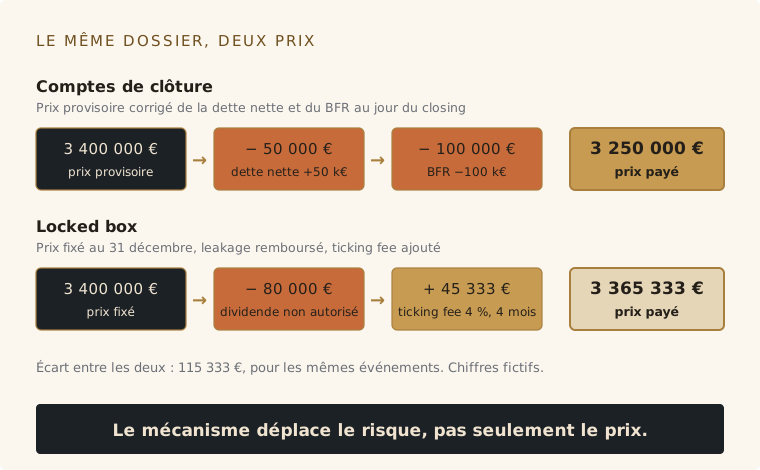
Cas illustratif et chiffres fictifs : le même dossier donne deux prix selon le mécanisme retenu.
Leakages et ticking fee : le contrat de la boîte verrouillée
En brefToute sortie de valeur non autorisée est remboursée euro pour euro ; la ticking fee rémunère le cédant pour la période.
La locked box vaut ce que vaut la clause de leakage. Un prix figé sans définition précise des fuites protège mal l’acquéreur et expose le cédant à des réclamations floues.
Le contrat doit définir ce qui constitue un leakage : dividendes et distributions, rachats de titres, primes exceptionnelles, honoraires de management, remboursements ou abandons de créances au profit du cédant ou de ses proches, cessions d’actifs à des conditions de faveur, paiements de frais de transaction du cédant par la société. La liste doit viser aussi les avantages indirects et les opérations avec des sociétés liées, car c’est par là que passent les fuites les moins visibles.
À l’inverse, le contrat dresse la liste des flux autorisés : rémunération habituelle, avantages en nature connus, dividende prévu et plafonné, frais de transaction pris en charge par la société et chiffrés. Ces flux sont normalement intégrés dans le prix. Une liste mal faite d’un côté ou de l’autre produit des litiges.
Trois autres éléments se négocient.
- Le ticking fee (ou intérêt de la boîte verrouillée), qui compense le cédant pour la période entre la date de référence et le closing. Il se calcule en pourcentage annuel sur le prix des titres ou sur la valeur d’entreprise, au prorata du temps écoulé. La pratique n’est pas uniforme : certains contrats n’en prévoient pas.
- Le délai de réclamation : le cédant demande une fenêtre courte (quelques mois) pour que l’acquéreur déclare un leakage, l’acquéreur demande plus long.
- La garantie sur le bilan de référence : l’acquéreur obtient souvent une garantie que les comptes de référence sont sincères et que la dette n’excède pas ce qui y figure. Elle double la garantie d’actif et de passif.
Les mécanismes hybrides
En brefLocked box avec ajustement limité, ou comptes de clôture plafonnés : des compromis pour partager le risque.
Beaucoup de contrats mélangent les deux logiques. La locked box pure est rare quand le BFR est volatil.
Selon la même note, on combine par exemple :
- une locked box sur la dette nette et la trésorerie, avec un ajustement limité au seul BFR ;
- un ajustement du prix à la baisse seulement, si le BFR dépasse un plafond ou tombe sous un plancher ;
- un ajustement avec franchise et plafond : on ne corrige que si l’écart dépasse un seuil, et jusqu’à un montant maximum ;
- une locked box avec une garantie sur l’absence d’endettement autre que celui des comptes de référence.
Un point d’attention : les mécanismes se superposent facilement et peuvent compter deux fois le même euro. Dette nette, ajustement de BFR, engagement de gérer l’entreprise en bon père de famille et garantie sur l’endettement visent des choses voisines. Il faut les articuler dans le contrat, avec une règle claire : un même écart ne s’indemnise qu’une fois.
Autre point : un ajustement plafonné peut laisser une part du litige entière. Si l’écart réel est de 70 000 € et que le plafond est à 20 000 €, 50 000 € restent à discuter par une autre voie. Une clause hybride est un compromis, pas un moyen d’éviter la négociation.
Que choisir selon votre situation
En brefActivité stable et comptes fiables : locked box. BFR volatil ou saisonnier : comptes de clôture.
Le bon mécanisme dépend de la visibilité sur les comptes, de la stabilité de l’activité et du rapport de force entre cédant et acquéreur.
La locked box convient plutôt quand :
- les comptes de référence sont récents, fiables et vérifiés en due diligence ;
- l’activité est stable, sans forte saisonnalité ;
- l’intervalle entre la date de référence et le closing est court ;
- le cédant veut de la certitude et une sortie propre ;
- l’acquéreur accepte de supporter la variation du BFR, ou l’a couverte par une clause spécifique.
Les comptes de clôture conviennent plutôt quand :
- l’activité est saisonnière, cyclique ou volatile ;
- le dernier bilan date de plus de six mois ;
- l’entreprise a connu des événements importants depuis la date de référence ;
- l’acquéreur veut un prix reflétant la situation au jour du transfert ;
- la période de crise réduit la visibilité, et les deux parties préfèrent une photographie au jour J.
Côté cédant, la locked box protège contre les contestations qui viennent après la vente. Elle expose en revanche à un contrôle serré du bilan de référence. Veillez à ce que le bilan soit propre avant de le proposer comme base : notre article sur la préparation de l’entreprise à la cession détaille ce nettoyage.
Côté acquéreur, les comptes de clôture protègent contre les mauvaises surprises, mais ils coûtent du temps, de l’argent d’expert et parfois une relation difficile avec le cédant qui reste souvent dans l’entreprise pendant la transition. Une locked box demande de la confiance dans le bilan et un travail de contrôle fait avant la signature. Si l’acquéreur finance une partie du prix par emprunt, il doit aussi vérifier que le calendrier du financement de la reprise tient avec la date de closing.
Si le cédant doit accompagner l’acquéreur après la vente, la qualité de la relation pèse aussi dans le choix. Un litige de comptes de clôture un mois après le transfert est un mauvais début pour une transmission.
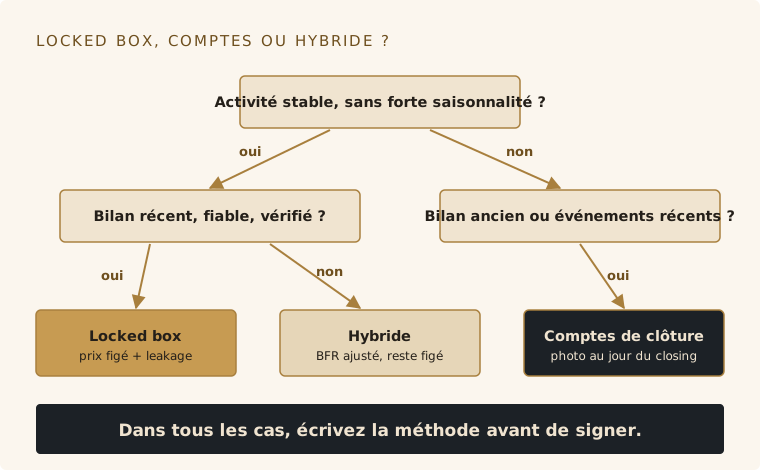
La stabilité de l’activité et la qualité du bilan de référence orientent le choix du mécanisme.
Rédiger la clause en sept étapes
En brefDéfinitions, comptes de référence, calendrier, expert indépendant, plafonds, paiement et séquestre : sept points à fixer.
- Fixer la valeur d’entreprise et sa méthode dans la lettre d’intention, avec le passage au prix des titres modélisé.
- Lister les postes de dette nette et trancher les postes de la zone frontière avant la due diligence finale.
- Définir le BFR normatif : période de douze mois, retraitements, principes comptables, exemples chiffrés en annexe.
- Choisir le mécanisme (locked box, comptes de clôture ou hybride) en fonction de la stabilité de l’activité et de l’ancienneté des comptes.
- Écrire les règles du mécanisme choisi : date de référence et liste des leakages, ou délai de préparation des comptes, contradictoire et tiers expert.
- Prévoir les garanties : séquestre dimensionné (on voit souvent 10 à 20 % du prix, à adapter), garantie d’actif et de passif, garantie sur le bilan de référence.
- Fixer les délais et la sortie de crise : date limite de réclamation, procédure de désaccord, expert désigné d’avance, prise en charge de ses honoraires.
Chaque étape se vérifie avec l’expert-comptable et l’avocat du dossier. Le contrat doit pouvoir se lire sans l’intention des parties : un expert chargé de trancher appliquera les règles écrites.
Fiscalité : l’ajustement change l’impôt
En brefLe prix final détermine la plus-value imposable : l’ajustement se répercute sur l’impôt du cédant.
L’ajustement modifie le prix, donc la plus-value imposée. Anticipez-le avant le closing.
Pour une cession de titres, la plus-value du cédant personne physique est en principe imposée au prélèvement forfaitaire unique de 31,4 % en 2026, sauf option pour le barème et abattements éventuels. Le prix final, après ajustement, détermine la plus-value. Un ajustement à la baisse réduit l’assiette, un ajustement à la hausse l’augmente.
Le choix de la date de vente entre aussi en ligne de compte, comme nous l’expliquons dans notre article sur quand vendre son entreprise. Selon que l’ajustement se règle avant ou après la clôture de l’année, la plus-value sera déclarée l’année de la cession ou rectifiée ensuite. Faites vérifier le traitement avec votre conseil, car les règles applicables à un complément ou à un remboursement de prix dépendent de la nature de l’opération et de votre situation. Le sujet est voisin de celui de l’earn-out et du crédit vendeur, qui reposent sur les mêmes principes d’un prix versé en plusieurs temps.
Les sept erreurs qui coûtent le plus cher
En brefBFR mal défini, dette nette floue, calendrier flou : les erreurs se paient au moment du règlement.
- Raisonner sur la valeur d’entreprise seule. Le prix encaissé dépend de la dette nette et de l’écart de BFR. Demandez la modélisation tout de suite.
- Laisser le BFR normatif au dernier moment. On le traite souvent comme un détail à finaliser, alors qu’il pèse sur le prix.
- Caler le BFR sur un seul mois favorable. La moyenne sur douze mois retraitée protège les deux parties.
- Choisir la locked box sans contrôler le bilan de référence. Un prix figé sur des chiffres non testés est un pari.
- Écrire une clause de leakage trop courte. Les fuites indirectes passent par les sociétés liées et les avantages détournés.
- Oublier le tiers expert et le délai de contestation. Sans eux, le désaccord sur les comptes se règle devant le tribunal.
- Superposer les protections sans les articuler. Dette nette, BFR, garanties et séquestre doivent former un ensemble cohérent.
Ajustement de prix de cession : ce qu’il faut retenir
Le prix de la lettre d’intention n’est qu’un point de départ. Entre la valeur d’entreprise et la somme encaissée, il y a la dette nette, l’écart de BFR et le mécanisme qui les mesure. Les comptes de clôture donnent un prix exact et ouvrent la porte au litige. La locked box donne un prix certain et exige un bilan solide et une clause de leakage sans trou. Les hybrides prennent un peu des deux.
Une seule règle vaut pour tous les dossiers : la méthode s’écrit avant la signature, avec des chiffres d’exemple en annexe. Le cédant qui prépare ses comptes de référence et l’acquéreur qui modélise le passage au prix des titres négocient sur la même base, et c’est ce qui évite le litige des mois suivants.
L’autodiagnostic situe l’entreprise sur les trois piliers et montre ce qu’un acquéreur regardera dans vos comptes de référence.
Faire l’autodiagnostic Deuxième pile · dès 0 € Une valeur d'entreprise défendableUne valorisation selon 12 méthodes pour fixer la valeur d'entreprise, point de départ de tout ajustement de prix.
Voir les rapportsSources
- Hayot Expertise, Ajustement de prix : dette nette, BFR normatif et compléments
- Hogan Lovells, L’encadrement transactionnel du BFR
- Hectelion, glossaire locked box
- Hectelion, glossaire completion accounts
- Hectelion, glossaire leakage
- Option Finance, Locked box : une innovation dont il faut connaître les codes
- Global Law Experts, Locked box vs completion accounts en France (2026)
- Kohen Avocats, ajustement de prix et séquestre en cession de PME
- Légifrance, Code civil, articles 1591 et 1592
Cet article est informatif et ne constitue pas un conseil juridique, fiscal ou financier. Les chiffres du cas sont fictifs. Faites valider la rédaction de la clause par votre avocat et le traitement fiscal par votre expert-comptable.