Signer un earn-out, c’est convenir aujourd’hui de la façon dont on mesurera demain.
En brefUn earn out (ou earn-out, complément de prix en français) est la part du prix de cession versée après le closing, seulement si l’entreprise vendue atteint des objectifs fixés à l’avance. Il comble l’écart entre le prix demandé par le cédant et celui que l’acquéreur accepte de payer. Bien rédigé, il partage le risque. Mal rédigé, il fait porter au cédant le risque de la gestion du repreneur.
Earn out : définition et mécanisme
En brefUn prix fixe au closing, un complément payé plus tard selon les résultats. 27 % des cessions européennes de 2025 en comportaient un.
L’earn-out coupe le prix en deux : une part fixe payée au closing, une part variable payée plus tard selon les résultats. Le cédant ne touche la seconde que si l’entreprise tient la trajectoire qu’il a annoncée.
Le terme vient de l’anglais to earn out : gagner sa part. En droit français, on parle de clause de complément de prix ou de clause d’indexation. Aucun texte ne lui est propre. Elle relève du droit commun de la vente : le prix doit être déterminé ou déterminable (article 1591 du Code civil). Le complément peut donc varier. Mais sa formule doit se suffire à elle-même, sans nouvel accord entre les parties.
Le mécanisme tient en quatre temps. Au closing, l’acquéreur paie le prix fixe. Une période de référence s’ouvre, le plus souvent d’un à trois exercices. À chaque clôture, l’acquéreur calcule l’indicateur et le complément dû. Le cédant vérifie, conteste si besoin, puis encaisse.
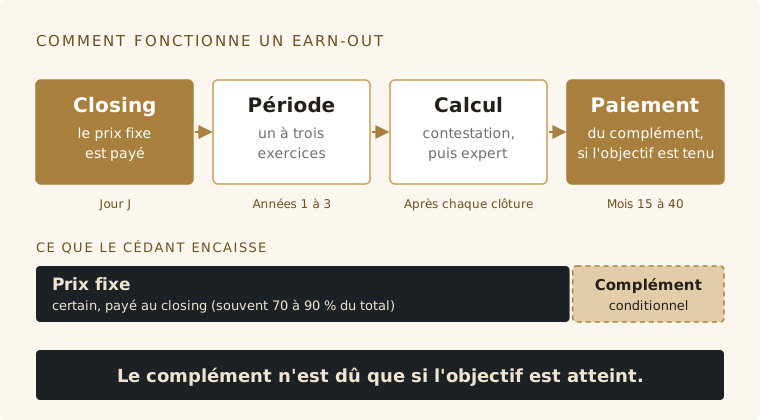
Le prix fixe est acquis au closing ; le complément dépend des résultats de la période de référence.
Pourquoi ce mécanisme existe-t-il ? Parce que cédant et acquéreur ne regardent pas la même entreprise. Le cédant valorise un développement qu’il connaît de l’intérieur. L’acquéreur valorise les comptes passés et les risques découverts en due diligence. L’earn-out permet de payer le futur à son juste prix, à condition qu’il se réalise. C’est ce qui en fait un outil courant de la finance d’entreprise et des opérations de M&A, de la PME familiale au grand groupe. Pour répondre en une phrase à la question « earn out, c’est quoi ? » : un prix payé en partie à la signature, et en partie au résultat.
Le marché y recourt de plus en plus. L’étude européenne de CMS porte sur 601 opérations conclues en 2025. Elle relève un earn-out dans 27 % des cessions, au plus haut depuis sa création, contre 23 % en moyenne sur dix ans. En France, la part atteint 24 %, contre 18 % en 2024. L’earn-out est plus fréquent sur les opérations de moins de 25 M€, c’est-à-dire sur les PME. L’EBIT ou l’EBITDA servent d’indicateur dans 55 % des cas. Et 58 % des périodes de référence durent entre 12 et 36 mois.
L’earn-out se distingue de trois mécanismes voisins, que les offres mélangent souvent.
| Mécanisme | Montant | Risque porté par le cédant | Imposition du cédant |
|---|---|---|---|
| Earn-out | Variable, selon les résultats | Performance de l’entreprise et gestion du repreneur | L’année où il est encaissé |
| Crédit-vendeur | Fixe, payé à terme | Solvabilité de l’acquéreur | L’année de la cession, paiement fractionné possible |
| Séquestre de garantie | Fixe, bloqué chez un tiers | Mise en jeu de la garantie d’actif et de passif | L’année de la cession |
| Ajustement de prix | Variable, selon le bilan de closing | Écart de trésorerie, de dette ou de BFR au closing | L’année de la cession |
L’ajustement de prix corrige le passé, à la date du closing. L’earn-out rémunère le futur. Les deux coexistent souvent dans le même protocole.
Earn out : traduction et vocabulaire anglais
En brefEarn out se traduit par complément de prix. Earn-out provision, payment, escrow, cap : le glossaire bilingue des contrats de cession.
La traduction française d’earn out est « complément de prix ». Les contrats rédigés en anglais, fréquents dès qu’un fonds ou un acquéreur étranger intervient, utilisent un vocabulaire qu’il vaut mieux maîtriser avant la lettre d’intention.
To earn out signifie « gagner par la suite » : le cédant gagne le reste de son prix au fil des résultats. En français, on dit complément de prix, clause de complément de prix ou clause d’earn-out ; les contrats plus anciens parlent de clause de prix variable.
| Anglais | Français | Ce que cela désigne |
|---|---|---|
| Earn-out | Complément de prix | La part variable du prix |
| Earn-out provision, earn-out clause | Clause d’earn-out | La clause du contrat qui définit le complément |
| Earn-out payment | Versement du complément | Chaque paiement dû après mesure de l’objectif |
| Earn-out period | Période de référence | Les exercices mesurés, souvent un à trois |
| Contingent consideration | Prix conditionnel | Nom comptable du complément en normes IFRS |
| Upfront payment, closing payment | Prix fixe | La part payée à la signature |
| Escrow | Séquestre | Somme bloquée chez un tiers en garantie |
| Cap, floor | Plafond, plancher | Montant maximal ou minimal du complément |
| Catch-up | Rattrapage | L’excédent d’une année compense le manque d’une autre |
| Acceleration clause | Clause d’accélération | Paiement anticipé en cas de revente ou de fusion |
| SPA (Share Purchase Agreement) | Acte de cession de titres | Le contrat qui contient la clause |
Earn out meaning in M&A. An earn-out is a provision in a sale and purchase agreement under which part of the purchase price is paid after closing, only if the business reaches agreed targets such as revenue, EBITDA or a commercial milestone. An earn-out payment is each instalment due once a target has been measured. In French deals, the earn-out is called complément de prix.
Quand accepter un earn-out, et quand le refuser
En brefSeulement si le prix fixe vous convient seul, sur un futur que vous maîtrisez encore, et rarement au-delà de 30 % du prix.
Un earn-out se justifie quand l’écart de prix porte sur un futur que vous maîtrisez encore. Il devient dangereux quand ce futur dépend surtout des décisions du repreneur.
La première règle tient en une question. Signeriez-vous au seul prix fixe ? Si la réponse est non, l’earn-out n’est pas un complément. C’est une partie de votre prix que vous financez vous-même, avec le risque en prime. Dans les PME, la pratique le situe le plus souvent entre 10 et 30 % du prix total. Au-delà de 40 %, le cédant porte l’essentiel du risque de l’acquéreur.
La deuxième règle porte sur l’origine de l’écart. Un écart lié à une croissance encore invisible dans les bilans se traite bien par un earn-out. Un écart lié à un désaccord sur la valeur de l’existant se traite mal. Il se règle par une valorisation argumentée, pas par un pari. Une valorisation selon plusieurs méthodes donne au cédant une fourchette qu’il peut défendre.
| Situation | Lecture | Verdict |
|---|---|---|
| Croissance récente, pas encore visible sur trois bilans | L’acquéreur ne veut pas payer un chiffre non prouvé | Accepter, sur l’activité concernée |
| Dirigeant clé, présent 12 à 24 mois pour la transition | Le complément aligne la passation | Accepter, sans lier le complément à votre présence |
| Client majeur en renouvellement ou soumis à changement de contrôle | Risque binaire et identifiable | Accepter un complément à jalon |
| Acquéreur qui fusionnera la cible dans son groupe dès la première année | L’indicateur deviendra impossible à isoler | Refuser, ou exiger comptabilité séparée et accélération |
| Repreneur en LBO très endetté | Le complément passera après la banque | Exiger séquestre ou garantie, sinon refuser |
| Earn-out supérieur à 40 % du prix ou période de plus de trois ans | Vous financez le risque de l’acquéreur | Refuser et renégocier le prix fixe |
| Départ du cédant au closing | Vous ne pourrez ni influencer ni observer | Indicateur simple, chiffre d’affaires, 12 mois au plus |
Trois refus de l’acquéreur doivent vous faire reculer : refuser d’annexer la définition de l’indicateur, refuser un droit d’information, refuser le recours à un expert indépendant. Un acquéreur de bonne foi accepte que l’on mesure loyalement ce qu’il a promis de payer.
Enfin, comparez les offres sur leur valeur probable, pas sur leur prix affiché. Un complément se pondère par sa probabilité, puis s’actualise. C’est la méthode que nous appliquons dans les erreurs de cession d’entreprise : une offre plus basse payée comptant vaut souvent davantage.
Comment l’indexer : chiffre d’affaires, marge ou EBE
En brefPlus l’indicateur est bas dans le compte de résultat, plus il est juste et plus le repreneur peut le déformer. Jamais le résultat net.
Le bon indicateur est celui que le cédant a construit et que le repreneur ne peut pas déformer seul. Plus on descend dans le compte de résultat, plus l’indicateur est juste, et plus il est exposé.
Chaque ligne du compte de résultat absorbe des décisions du repreneur. Le chiffre d’affaires dépend de sa politique commerciale. La marge brute ajoute sa politique d’achats. L’EBE ajoute les salaires, les loyers et les frais de groupe. Le résultat net ajoute les amortissements, les frais financiers et l’impôt.
| Indicateur | Ce qu’il mesure | Ce que le repreneur peut déformer | Quand le retenir |
|---|---|---|---|
| Chiffre d’affaires | Le volume d’activité | Remises, clients orientés vers le groupe, abandon d’une gamme | Services, distribution, intégration rapide, cédant qui part tôt |
| Marge brute | La valeur créée sur les ventes | Prix d’achat intra-groupe, politique de stock | Négoce, distribution, BTP avec sous-traitance |
| EBE (EBITDA) | La rentabilité d’exploitation | Frais de groupe, recrutements, loyers, coûts d’intégration, méthodes comptables | Entreprise qui reste autonome, définition contractuelle détaillée |
| Résultat net | La rentabilité finale | Amortissements, frais financiers, impôt, provisions | À proscrire |
| Jalon non financier | Un événement précis | Peu de choses, si le jalon est objectif | Renouvellement d’un contrat, certification, autorisation |
Le chiffre d’affaires : simple à protéger, aveugle à la rentabilité
Le chiffre d’affaires se vérifie facilement. Il échappe aux frais de structure que le repreneur peut imputer. C’est l’indicateur à privilégier quand le cédant quitte l’entreprise tôt ou quand l’acquéreur prévoit une intégration rapide. Sa faiblesse est symétrique : il ignore la marge. L’acquéreur craint donc qu’un cédant encore en poste n’achète du volume à prix cassé. La parade est un plancher de marge : le complément n’est dû que si la marge brute reste au-dessus d’un taux convenu.
Deux pièges restent à fermer. Le repreneur peut réorienter des clients vers une autre société du groupe. Il peut aussi accorder des remises de fin d’année hors facture. La clause doit compter le chiffre d’affaires réalisé avec la clientèle historique, quelle que soit l’entité qui facture.
La marge brute : le compromis des métiers de négoce
La marge brute, ou marge sur coûts variables, mesure ce que l’entreprise gagne sur ses ventes avant ses frais fixes. Elle intègre la qualité des prix sans exposer le cédant aux frais de structure. C’est souvent le meilleur choix en négoce, en distribution et dans le BTP qui sous-traite. Un seul point exige une clause : les achats faits auprès du groupe acquéreur doivent être valorisés aux conditions de marché.
L’EBE : le plus juste, à condition de le définir
L’excédent brut d’exploitation, proche de l’EBITDA anglo-saxon, est l’indicateur de référence. Il sert déjà à fixer le prix, puisque les multiples s’appliquent à l’EBE. L’indexer sur le même agrégat est cohérent. Mais l’EBE comptable n’est pas l’EBE contractuel. Entre les deux se glissent toutes les décisions du nouveau propriétaire : frais de siège refacturés, salaires de cadres du groupe, coûts d’un nouveau logiciel, loyers revus à la hausse, provisions plus prudentes.
Les normes comptables jouent aussi. Un groupe qui publie en normes IFRS sort les loyers de son EBITDA. L’indicateur augmente alors sans création de valeur, et c’est l’acquéreur qui contestera. La seule protection est d’écrire que les méthodes de l’exercice de référence s’appliquent pendant toute la période. Le pont d’EBE préparé avant la cession sert ici de base au calcul.
Le résultat net : à proscrire
Le résultat net dépend de l’amortissement de l’écart d’acquisition, des frais financiers de la dette de reprise et de l’impôt. Tous résultent du montage du repreneur, pas de la performance que vous avez construite. Indexer un earn-out sur le résultat net revient à le laisser à la discrétion de l’acquéreur.
Les jalons : pour les risques qui tiennent en un oui ou un non
Certains risques sont binaires. Le contrat-cadre avec le premier client sera-t-il renouvelé ? La certification sera-t-elle obtenue ? Un complément à jalon, payé si l’événement survient avant une date, règle ces cas mieux qu’un indicateur financier. Il doit décrire l’événement de façon objective, vérifiable par un tiers.
La formule de calcul : seuil, plafond et paliers
En brefPréférez une formule linéaire entre un seuil égal à l’EBE déjà payé et un plafond égal au plan d’affaires, avec rattrapage.
La forme de la formule compte autant que l’indicateur. Un earn-out « tout ou rien » crée un effet de falaise : à 1 % de l’objectif, le cédant perd tout, et chaque euro de charge imputée devient décisif.
Trois formes dominent la pratique. Le tout ou rien verse le complément entier si l’objectif est atteint, rien sinon. Les paliers versent des fractions à des seuils successifs. La formule linéaire verse un montant proportionnel à la performance, entre un seuil et un plafond.
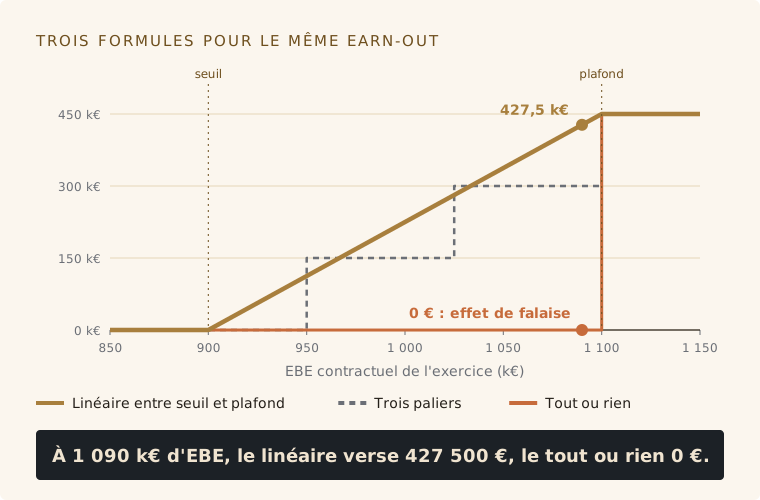
Cas illustratif : complément annuel d’au plus 450 000 €, seuil à 900 000 € d’EBE, plafond à 1,1 M€.
La formule linéaire est la plus saine pour les deux parties. Elle supprime l’effet de falaise. Elle réduit aussi l’intérêt de manipuler l’indicateur à la marge : quelques milliers d’euros de charges ne font plus basculer des centaines de milliers d’euros de complément.
Trois paramètres la définissent :
- Le seuil est le niveau à partir duquel le complément commence. Il doit correspondre à l’EBE déjà payé dans le prix fixe. Sinon, l’acquéreur paie deux fois la même performance, ou le cédant n’est jamais payé pour celle qu’il apporte.
- Le plafond est le niveau qui déclenche le complément maximal. Il correspond en général au plan d’affaires présenté par le cédant.
- La pente est le montant versé par euro de dépassement. C’est un multiple déguisé. Sur deux exercices, une pente de 2,25 € par euro d’EBE revient à payer 4,5 fois chaque euro supplémentaire. Elle doit rester cohérente avec le multiple du prix fixe.
Deux dispositifs complètent la formule. Le rattrapage permet de compenser un premier exercice faible par un second exercice fort, en mesurant la performance cumulée. Le plancher, ou minimum garanti, assure au cédant une somme quelle que soit la performance. Mais un plancher certain n’est plus un complément aléatoire : il est imposé l’année de la cession (voir la partie fiscale).
Les clauses qui protègent le cédant contre la gestion du repreneur
En brefDouze clauses en quatre lignes de défense : définir, voir, contester, être payé. Le contrat protège mieux et plus vite que le procès.
Après le closing, le repreneur décide de tout : prix, recrutements, investissements, refacturations. Sans clause, la loi ne protège le cédant qu’à la marge, au prix d’un long procès. Le contrat doit organiser quatre lignes de défense.
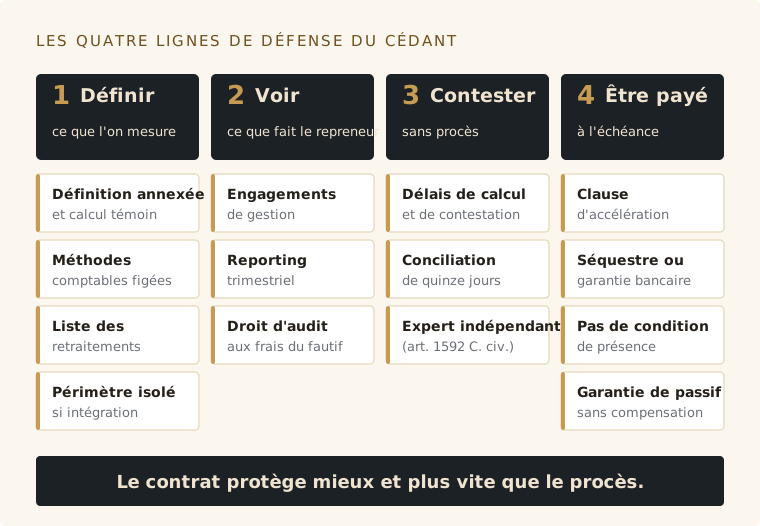
Douze clauses réparties en quatre lignes de défense, de la définition de l’indicateur au paiement.
Première ligne : définir ce que l’on mesure
1. Une définition annexée, avec un calcul témoin. L’agrégat est défini dans une annexe, ligne par ligne. Il est recalculé sur les comptes du dernier exercice, et ce calcul témoin est signé par les deux parties. En cas de désaccord, chacun sait ce que le contrat voulait dire.
2. Des méthodes comptables figées. Les méthodes de l’exercice de référence s’appliquent pendant toute la période : provisions, stocks, reconnaissance du chiffre d’affaires, traitement des loyers. Tout changement de méthode est neutralisé dans le calcul.
3. Une liste de retraitements. La clause exclut de l’agrégat :
- les frais de siège et de groupe au-delà d’un plafond annuel fixé en euros ;
- les coûts d’intégration et de restructuration décidés par l’acquéreur ;
- les frais liés à la cession et au financement de l’acquisition ;
- les achats, ventes et loyers intra-groupe facturés au-dessus ou en dessous des conditions de marché ;
- les éléments exceptionnels et non récurrents.
4. Un périmètre isolé. Si l’acquéreur fusionne la cible ou transfère une activité, il tient une comptabilité analytique séparée du périmètre cédé. La clientèle historique reste comptée, quelle que soit l’entité qui la facture.
Deuxième ligne : voir ce que fait le repreneur
5. Des engagements de gestion. Pendant la période, l’acquéreur s’engage à gérer l’entreprise de façon normale et loyale. Il s’interdit de céder un actif significatif, de transférer clients ou contrats à une autre entité, de changer la date de clôture ou de réduire les moyens commerciaux sous un niveau convenu. Ces engagements ne le privent pas de sa liberté de gérer. Ils l’empêchent de vider l’indicateur.
6. Un droit d’information et d’audit. Le cédant reçoit un reporting trimestriel et les comptes annuels détaillés. Il peut faire auditer le calcul par un expert-comptable de son choix. Si l’audit révèle un écart de plus de 5 %, ses honoraires sont à la charge de l’acquéreur.
Troisième ligne : contester sans procès
7. Une procédure de calcul et de contestation. L’acquéreur remet son calcul dans un délai fixé après l’arrêté des comptes, par exemple 60 jours. Le cédant dispose de 30 jours pour le contester par écrit et de façon motivée. Passé ce délai, le calcul est réputé accepté : ne le laissez jamais filer. Une conciliation de quinze jours précède la saisine de l’expert.
8. Un expert indépendant. À défaut d’accord, un expert-comptable désigné d’un commun accord, ou à défaut par le président du tribunal de commerce, tranche les seuls points contestés. Il applique la formule du contrat, sans pouvoir d’équité. L’article 1592 du Code civil permet de confier ainsi la fixation du prix à un tiers. La clause fixe le délai de sa mission et la répartition de ses honoraires.
Quatrième ligne : être payé
9. Une clause d’accélération. Certains événements rendent l’indicateur impossible à mesurer ou faussent la partie. Ils déclenchent le paiement immédiat du complément maximal, ou d’un montant fixé à l’avance :
- la revente de la cible ou le changement de contrôle de l’acquéreur ;
- la fusion, l’absorption ou l’apport de l’activité à une autre entité ;
- la cession d’un actif significatif ou l’arrêt d’une activité ;
- la violation des engagements de gestion ;
- l’ouverture d’une procédure collective ;
- la révocation ou le licenciement du cédant, hors faute grave.
10. Une garantie de paiement. Le complément est une créance sur l’acquéreur. Si celui-ci est une holding de reprise endettée, la banque exigera que le complément passe après elle. Négociez alors un séquestre d’une partie du complément maximal, une garantie bancaire à première demande ou la caution de la société mère. À défaut, obtenez qu’un complément bloqué par la banque soit reporté avec intérêts, et non annulé. Notre article sur le financement d’une reprise détaille ces montages.
11. Pas de complément conditionné à la présence. Lier le complément au maintien du cédant en fonctions est dangereux. Le 19 janvier 2010, la Cour de cassation a censuré un arrêt qui validait une telle condition, alors que l’acquéreur pouvait révoquer le cédant à tout moment. Elle impose de vérifier si la condition dépendait de la seule volonté de l’acquéreur, ce qui la rendrait nulle (aujourd’hui article 1304-2 du Code civil). Si une présence est nécessaire, définissez strictement le « bad leaver », limité à la démission et à la faute grave. Une révocation sans faute doit déclencher l’accélération.
12. Pas de compensation automatique avec la garantie de passif. L’acquéreur ne doit pas pouvoir retenir le complément au titre d’une réclamation de garantie contestée. La compensation n’opère que pour des montants acceptés ou jugés. Alignez aussi la durée de la garantie d’actif et de passif sur la période d’earn-out.
Si le contrat est muet : le filet du Code civil
Sans ces clauses, le cédant n’est pas sans recours, mais ses armes sont lentes. Les contrats s’exécutent de bonne foi (article 1104 du Code civil). Une cour d’appel en a déduit qu’un acquéreur qui accepte un complément calculé sur cinq exercices s’engage implicitement à maintenir l’activité pendant cette période (CA Bordeaux, 24 février 2025). Une condition dont l’accomplissement a été empêché par celui qui y avait intérêt est réputée accomplie (article 1304-3). Et une décision de gestion qui prive fautivement le cédant de son complément engage la responsabilité de l’acquéreur.
Mais le juge indemnise souvent une perte de chance, pas le complément entier. Et le temps judiciaire est long. En février 2025, la cour d’appel de Lyon a condamné un acquéreur à verser 406 560 € de complément, avec intérêts depuis 2016, pour une cession signée en 2010. Le contrat protège mieux et plus vite que le procès.
Cas chiffré : ce que vaut vraiment un earn-out de 900 000 €
En brefPondéré par sa probabilité et actualisé à 12 %, l’earn-out promis vaut environ 323 000 € au closing, 222 000 € après impôt.
Un earn-out se négocie en valeur probable, pas en valeur affichée. Dans ce cas, les 900 000 € promis valent environ 320 000 € au jour du closing.
Une PME de maintenance industrielle réalise 8,5 M€ de chiffre d’affaires et 900 000 € d’EBE normatif. Elle n’a ni dette ni trésorerie excédentaire. Le cédant vient de signer un contrat pluriannuel avec un nouveau client et de recruter un directeur technique. Il demande six fois l’EBE, soit 5,4 M€. Un groupe régional en offre cinq fois, soit 4,5 M€. L’écart de 900 000 € porte sur une croissance que les bilans ne montrent pas encore.
Les parties retiennent un prix fixe de 4,5 M€ et un earn-out d’au plus 900 000 € sur les exercices 2027 et 2028. Chaque exercice peut rapporter 450 000 €. Le complément vaut 2,25 € par euro d’EBE contractuel au-delà de 900 000 €, plafonné à un EBE de 1,1 M€.
| EBE contractuel de l’exercice | Complément de l’exercice |
|---|---|
| 900 000 € ou moins | 0 € |
| 950 000 € | 112 500 € |
| 1 000 000 € | 225 000 € |
| 1 050 000 € | 337 500 € |
| 1 100 000 € ou plus | 450 000 € |
Ce que l’EBE publié aurait coûté sans définition contractuelle
En 2027, l’entreprise réalise un EBE économique de 1 000 000 €. Mais le groupe lui refacture 120 000 € de frais de siège. Il lui impute 90 000 € de coûts d’intégration : nouveau logiciel de gestion, changement d’enseigne. Il lui vend des pièces et lui loue un local 40 000 € au-dessus des prix de marché. Et il adopte une politique de provisions plus prudente, qui coûte 30 000 €. L’EBE publié tombe à 720 000 €.
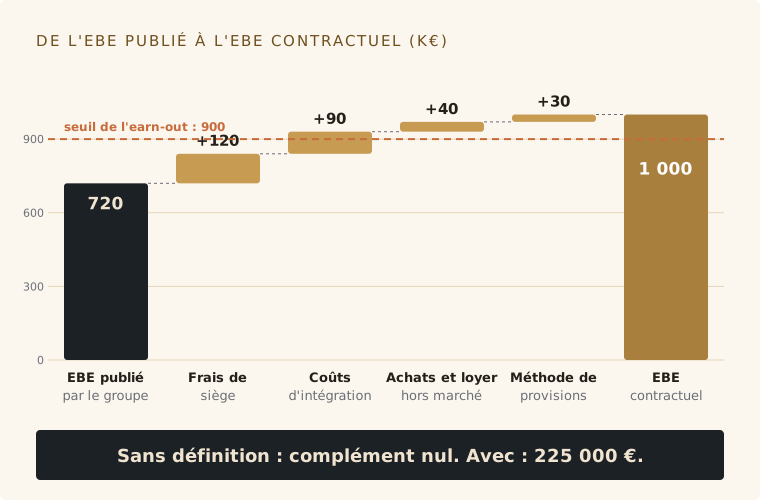
Cas illustratif : quatre décisions de gestion normales font passer l’EBE sous le seuil ; la définition contractuelle les neutralise.
Sans définition contractuelle, le complément de 2027 est nul. Avec les retraitements décrits plus haut, l’EBE contractuel revient à 1 000 000 € et le complément à 225 000 €. Aucune des quatre décisions du groupe n’est fautive en soi. Toutes sont des choix de gestion normaux. C’est précisément pour cela que seul le contrat peut les neutraliser.
La valeur réelle du complément
Supposons trois scénarios pour chaque exercice. Dans 30 % des cas, l’EBE contractuel reste sous 900 000 € : aucun complément. Dans 50 % des cas, il atteint 1 000 000 € : 225 000 €. Dans 20 % des cas, il dépasse 1,1 M€ : 450 000 €. Le complément probable vaut 202 500 € par exercice.
Ces sommes seront versées environ 18 et 30 mois après le closing, une fois les comptes approuvés. Actualisées au taux de 12 % par an, qui rémunère le risque d’une PME, elles valent environ 323 000 € au jour du closing. Après le PFU de 31,4 %, il reste environ 222 000 € net.
L’offre « 4,5 M€ plus 900 000 € d’earn-out » vaut donc économiquement 4,82 M€ avant impôt. Une offre concurrente à 4,8 M€ payée comptant serait équivalente, sans risque ni contentieux possible. Négociez le prix fixe avant de négocier le complément. Et si vous acceptez l’earn-out, les clauses de protection sont ce qui fait passer le scénario favorable de 20 % à une probabilité réelle.
La fiscalité de l’earn-out pour le cédant
En brefPlus-value imposée l’année de l’encaissement, au PFU de 31,4 %. Attention à la requalification en salaire et à l’abattement retraite.
Pour le cédant personne physique, le complément suit le régime des plus-values de cession de titres. Il est imposé l’année où il est encaissé, pas l’année de la vente.
L’article 150-0 A du Code général des impôts vise le complément de prix exclusivement déterminé en fonction d’une indexation en relation directe avec l’activité de la société cédée. Il est imposable au titre de l’année de sa perception, quel que soit le délai écoulé depuis la cession. Il constitue un gain imposable même si la cession initiale a dégagé une moins-value.
Le taux. Depuis le 1er janvier 2026, le prélèvement forfaitaire unique est de 31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, après la hausse de la CSG votée dans la loi de financement de la Sécurité sociale pour 2026. Un complément encaissé en 2027 ou 2028 supporte ce taux, sauf option globale pour le barème progressif. Si vos titres ont été acquis avant 2018, l’option pour le barème permet d’appliquer au complément les abattements pour durée de détention qui s’appliquaient à la plus-value. La contribution exceptionnelle sur les hauts revenus peut s’ajouter l’année d’encaissement.
L’abattement retraite. Le dirigeant de PME qui part à la retraite bénéficie d’un abattement fixe de 500 000 € (article 150-0 D ter), prorogé jusqu’au 31 décembre 2031. Il est apprécié globalement sur le prix et le complément : seul le reliquat non utilisé lors de la cession s’impute sur l’earn-out. Surtout, il exige de cesser toute fonction dans la société et de faire valoir ses droits à la retraite dans les deux ans qui précèdent ou suivent la cession. Un earn-out qui vous oblige à rester trois ans en poste peut vous faire perdre l’abattement. Les conditions sont détaillées dans notre article sur la cession d’entreprise au départ à la retraite.
Le caractère aléatoire. Le report d’imposition suppose un complément incertain à la date de la cession. Un montant connu d’avance n’est pas un earn-out au sens fiscal. Il est imposé l’année de la vente. Il en va de même du montant plancher garanti par le protocole.
Le risque de requalification en salaire. Si le complément rémunère votre travail plutôt que vos titres, l’administration peut le requalifier en traitements et salaires : barème progressif et cotisations sociales, au lieu du PFU.
| Indice | Plutôt plus-value | Plutôt salaire |
|---|---|---|
| Départ du cédant | Le complément reste dû | Le complément est perdu |
| Indicateur | Performance de l’entreprise | Performance personnelle du cédant |
| Répartition | Proportionnelle aux titres cédés | Sans lien avec le nombre de titres |
| Rémunération du cédant après la cession | Normale, au prix du marché | Anormalement basse |
Les cas particuliers. Un complément payé en titres de l’acquéreur peut bénéficier du sursis d’imposition des échanges de titres. En cas d’apport-cession, le traitement du complément dépend de la qualification retenue : une simulation par un fiscaliste s’impose. Les autres dispositifs fiscaux du cédant sont recensés dans notre guide des aides et avantages fiscaux de la transmission.
Côté repreneur : ce qu’un earn-out bien écrit vous apporte
En brefUne dette conditionnelle qui partage le risque, mais contraint la gestion et l’intégration. Deux exercices au plus.
Un earn-out n’est pas une victoire de négociation pour l’acquéreur. C’est une dette conditionnelle, qui contraint sa gestion pendant toute la période.
Pour le repreneur, l’earn-out présente trois avantages. Il ne paie la croissance que si elle se réalise. Il garde le cédant motivé pendant la passation. Il réduit le financement à lever au closing.
Il a aussi un coût. La banque comptera le complément maximal dans son analyse et exigera sa subordination. L’intégration dans le groupe devra attendre, ou se faire avec une comptabilité séparée. Chaque décision de gestion pourra être discutée par l’ancien dirigeant. Et un contentieux sur le complément peut empoisonner les relations avec l’équipe qu’il a formée.
Quatre conseils en découlent. Limitez la période à deux exercices. Choisissez un indicateur compatible avec votre plan d’intégration : le chiffre d’affaires ou la marge si vous intégrez vite, l’EBE si l’entreprise reste autonome. Faites vous-même le calcul témoin sur le dernier exercice. Et n’utilisez pas l’earn-out pour masquer un désaccord sur le plan d’affaires que vous n’êtes pas prêt à payer. Une due diligence bien conduite réduit l’écart de prix qui rend l’earn-out nécessaire.
Négocier et sécuriser un earn-out en sept étapes
En brefDu prix fixe à la procédure d’expert : sept étapes pour un complément mesuré loyalement et payé.
- Fixer d’abord un prix fixe acceptable seul. Il repose sur l’EBE normatif et une valorisation argumentée.
- Choisir l’indicateur selon l’avenir du périmètre. Chiffre d’affaires si l’entreprise est vite intégrée, marge brute en négoce, EBE si elle reste autonome.
- Écrire la définition de l’agrégat. Méthodes comptables figées, liste des retraitements, calcul témoin signé sur le dernier exercice.
- Choisir une formule progressive. Seuil égal à l’EBE payé dans le prix fixe, plafond égal au plan d’affaires, rattrapage sur la période.
- Encadrer la gestion du repreneur. Engagements de gestion, comptabilité séparée en cas d’intégration, reporting trimestriel et droit d’audit.
- Sécuriser le paiement. Séquestre ou garantie bancaire, accélération en cas de revente, de fusion ou de révocation sans faute.
- Organiser le calcul et la contestation. Délais de remise et de contestation, conciliation, expert indépendant limité aux points contestés.
Les huit erreurs qui finissent devant le juge
En brefPrix fixe trop bas, résultat net, EBE non défini, tout ou rien, condition de présence, pas d’accélération, délai manqué, acquéreur insolvable.
- Accepter un prix fixe que l’on refuserait seul. L’earn-out devient alors la moitié du prix, et le cédant finance le risque de l’acquéreur.
- Indexer sur le résultat net. Il dépend du montage financier du repreneur, pas de l’activité cédée.
- Écrire « EBE » sans le définir. Sans annexe ni calcul témoin, chaque partie a son EBE, et l’expert n’a pas de règle à appliquer.
- Choisir le tout ou rien. L’effet de falaise rend chaque euro de charge imputée décisif et pousse au contentieux.
- Lier le complément à la présence du cédant. Risque de nullité si l’acquéreur peut le révoquer, risque de requalification en salaire, risque de perdre l’abattement retraite.
- Oublier l’accélération. Une revente ou une fusion pendant la période rend l’indicateur impossible à mesurer.
- Laisser passer le délai de contestation. Le calcul de l’acquéreur devient définitif, même s’il est faux.
- Ignorer la solvabilité de l’acquéreur. Une holding de reprise endettée paie la banque avant le cédant. Sans séquestre ni garantie, le complément peut ne jamais être versé.
Ces erreurs se préparent en amont. La préparation de la cession réduit l’écart de prix, et donc la part d’earn-out que l’acquéreur exigera.
Earn-out : ce qu’il faut retenir
En brefPrix fixe d’abord, indicateur adapté, définition écrite, information, expert et accélération : et toujours la valeur probable après impôt.
L’earn-out est un bon outil quand il rémunère un futur que le cédant a préparé et que le contrat permet de mesurer loyalement. Il devient un piège quand il remplace une partie du prix fixe, repose sur un indicateur mal défini ou dépend de la présence du cédant. Fixez d’abord un prix fixe que vous accepteriez seul. Choisissez l’indicateur selon l’avenir du périmètre. Écrivez sa définition et son calcul témoin. Organisez l’information, l’expert et l’accélération. Et comparez toujours les offres en valeur probable actualisée, après impôt. Commencez par l’autodiagnostic gratuit pour savoir quelle part de votre valeur un acquéreur voudra vous payer en earn-out.
L’autodiagnostic situe l’entreprise sur les trois piliers et montre quelle part de votre valeur un acquéreur voudra payer en earn-out.
Faire l’autodiagnostic Deuxième pile · dès 0 € Un prix fixe défendableUne valorisation selon 12 méthodes pour négocier le prix fixe d’abord, et réduire la part laissée au complément.
Voir les rapportsSources
- CMS, European M&A Study 2026 (601 opérations de 2025, chapitre Earn-out)
- BOFiP, BOI-RPPM-PVBMI-20-10-10-20, compléments de prix reçus en exécution d’une clause d’indexation
- BOFiP, BOI-RPPM-PVBMI-20-40-20, abattement fixe de 500 000 € et compléments de prix
- Legifiscal, prorogation de l’abattement retraite jusqu’au 31 décembre 2031
- Actu-Juridique, la hausse de la CSG sur les revenus du capital et le PFU à 31,4 %
- Deloitte Société d’Avocats, le complément de prix doit être incertain à la date de la cession
- Squire Patton Boggs, Cass. com. 19 janvier 2010, n° 08-19.376, earn-out et potestativité
- CMS Francis Lefebvre, « Earn-out : attention au désalignement des intérêts »
- Cour d’appel de Bordeaux, 24 février 2025, n° 23/01311
- Cour d’appel de Lyon, 6 février 2025, n° 21/04580
- Code civil, articles 1104, 1304-2, 1304-3, 1591 et 1592 ; Code général des impôts, articles 150-0 A, 150-0 B et 150-0 D ter.
- Nouren Rayan, Le Pont de la Valorisation, 2026.
Cet article est informatif. Il ne constitue ni un conseil juridique, ni un conseil fiscal, ni un conseil financier. Le cas chiffré est illustratif ; la rédaction d’une clause d’earn-out relève d’un avocat et la simulation fiscale d’un fiscaliste.