Le report d’impôt se mérite : 70 % du prix à remettre au travail dans les trois ans.
En brefRéinvestir le produit de cession n’est pas une option : la holding qui vend vos titres dans les trois ans de l’apport doit réinvestir au moins 70 % du prix, dans les trois ans qui suivent la vente, puis garder ces actifs cinq ans. Manquez l’un de ces trois chiffres et le report d’impôt tombe : la plus-value de départ redevient imposable, avec les intérêts de retard. Voici comment calculer la somme, choisir les actifs et tenir le calendrier.
Quand la holding doit-elle réinvestir ?
En brefLe remploi n’est obligatoire que si la holding vend les titres apportés moins de 3 ans après l’apport. Au-delà, elle dispose librement du prix.
Dans une opération d’apport-cession, vous apportez vos titres à une holding que vous contrôlez, puis c’est elle qui les vend au repreneur. La plus-value est placée en report. Le report n’est pas acquis pour autant : tout dépend du moment où la holding vend.
- Vente plus de trois ans après l’apport. Aucune obligation de réinvestir. La holding gère le prix comme elle l’entend, et le report se poursuit jusqu’à un événement qui y met fin.
- Vente moins de trois ans après l’apport. Le report n’est maintenu que si la holding s’engage à réinvestir au moins 70 % du produit de cession dans une activité économique éligible.
C’est le cas de la plupart des dirigeants : on apporte les titres pour vendre, pas trois ans à l’avance. Pour eux, la règle de remploi s’applique donc presque toujours.
Cette règle vaut pour les cessions réalisées par la holding depuis le 21 février 2026. Avant cette date, c’était 60 % du produit, 2 ans pour réinvestir et, pour un remploi direct, 12 mois de conservation.
Trois délais à ne pas confondre
En bref3 ans de l’apport à la cession, 3 ans pour réinvestir à partir de la cession, 5 ans de conservation à partir de l’acquisition de chaque actif.
Le dispositif enchaîne trois compteurs. Les mélanger est la première source d’erreur.
- De l’apport à la cession : 3 ans. Il décide si le remploi est obligatoire. Une vente après ce délai n’impose rien.
- De la cession au réinvestissement : 3 ans. C’est la fenêtre pour réinvestir au moins 70 % du produit.
- De l’acquisition à la fin de la conservation : 5 ans. Chaque actif acquis en remploi reste à l’actif de la holding au moins cinq ans à compter de son inscription.
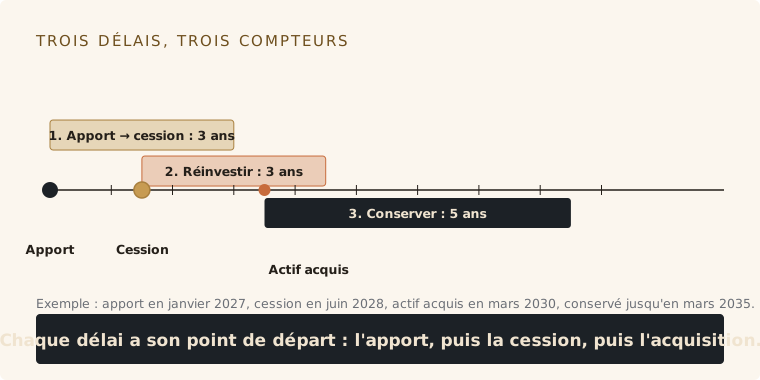
Trois compteurs enchaînés : 3 ans de l’apport à la cession, 3 ans pour réinvestir, 5 ans pour conserver.
Prenons un apport en janvier 2027 et une cession en juin 2028. La vente intervient 17 mois après l’apport : le remploi est obligatoire. Le réinvestissement doit être terminé avant juin 2031. Un actif acquis en mars 2030 doit alors rester dans la holding jusqu’en mars 2035. Il s’écoule donc plus de huit ans entre l’apport et la fin de la dernière obligation.
Combien réinvestir : le calcul
En bref70 % du prix de cession, et non de la plus-value : sur 4 000 000 €, 2 800 000 € à réinvestir et 1 200 000 € libres dans la holding.
La base est le produit de la cession : le prix encaissé par la holding. Le calcul est simple. Si la holding vend les titres 4 000 000 €, elle doit réinvestir au moins 70 % de ce montant, soit 2 800 000 €. Il reste 1 200 000 € sans obligation de remploi.
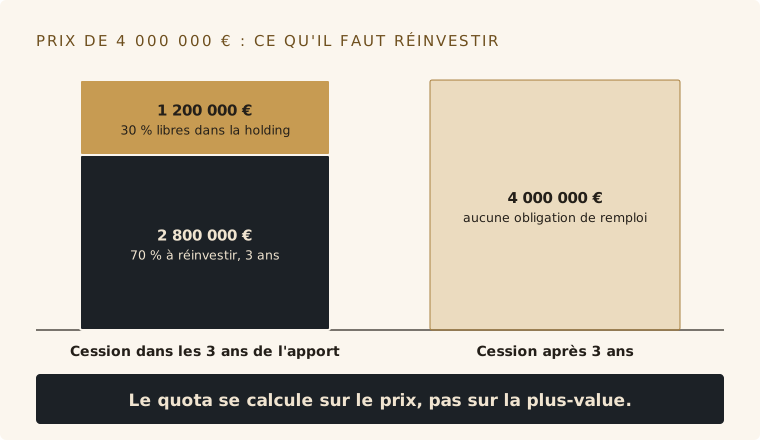
Sur un prix de 4 000 000 €, 70 % (2 800 000 €) sont à réinvestir, 30 % (1 200 000 €) restent libres dans la holding.
Trois précisions évitent les mauvaises surprises :
- Le quota porte sur le prix, pas sur la plus-value. Même si la plus-value n’est que de 3 500 000 €, c’est 70 % de 4 000 000 € qu’il faut réinvestir.
- La base exacte est à arrêter avec votre conseil avant la vente. Frais de cession, dettes remboursées, compléments de prix : chaque élément peut changer le montant à réinvestir. Une base mal fixée au départ fausse tout le plan.
- Les 30 % libres ne sont pas à vous. Ils restent dans la holding. Les verser à titre personnel déclenche une imposition, et la holding peut les placer sans condition de nature d’actif.
Si une partie du prix est étalée dans le temps, par exemple avec un earn-out ou un crédit-vendeur, la façon dont le montant à réinvestir est calculé doit être vérifiée avant la signature.
Quels actifs comptent, lesquels sont exclus
En brefLe contrôle ou le capital d’une société opérationnelle et les fonds éligibles comptent ; l’immobilier, les placements financiers et les revenus garantis sont exclus.
Le réinvestissement doit financer une activité économique : commerciale, industrielle, artisanale, libérale ou agricole. Depuis 2026, le texte exclut les activités immobilières et financières.
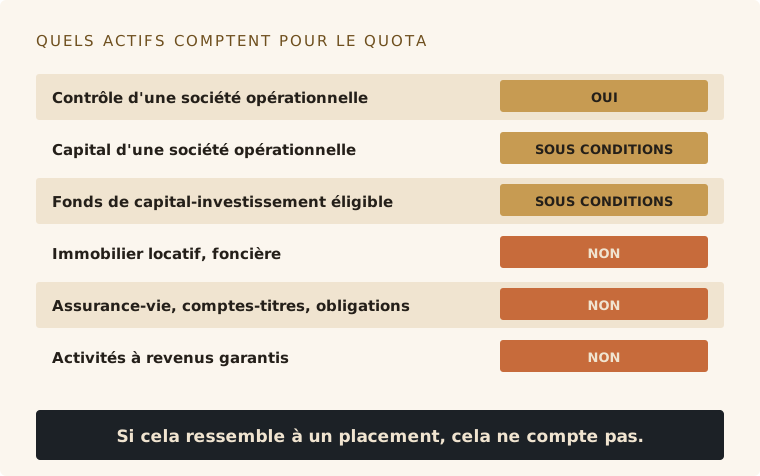
Seuls les actifs d’une activité économique réelle comptent pour le quota de 70 % ; les placements en sont exclus.
| Type d’investissement | Éligible ? | À retenir |
|---|---|---|
| Acquisition du contrôle d’une société opérationnelle | Oui | La voie la plus directe, à documenter |
| Souscription au capital d’une société opérationnelle | Oui, sous conditions | Vérifier la nature réelle de l’activité |
| Parts de fonds de capital-investissement éligibles | Oui, sous conditions | Quotas d’investissement propres au fonds |
| Moyens permanents d’exploitation d’une activité propre à la holding | Sous conditions strictes | Suppose une activité réelle |
| Immobilier locatif, SCI patrimoniale, foncière | Non | Exclu depuis 2026 |
| Assurance-vie, comptes-titres, obligations | Non | Activité financière exclue |
| Activités à revenus garantis | Non | Exclues |
Une règle simple : si l’investissement ressemble à un placement, il ne compte pas. S’il finance une entreprise qui produit, vend ou fournit un service, il a une chance de compter. Mais le contrôle de l’administration porte sur la réalité de l’activité, pas sur l’étiquette.
Construire le plan de remploi avant la vente
En brefTrois ans passent vite : identifier cibles ou fonds avant la signature, conclure l’essentiel dans les 24 premiers mois et garder une marge.
Trois ans paraissent longs. Ils ne le sont pas quand il faut identifier une cible, l’auditer, négocier et conclure, souvent sans l’urgence qui accompagne la vente de votre propre entreprise.
| Quand | Ce qu’il faut avoir fait |
|---|---|
| Avant l’apport | Fixer la part à réinvestir, choisir la voie (reprise, capital, fonds) et chiffrer vos besoins personnels |
| Avant la signature de la cession | Avoir une liste de cibles ou de fonds, et un conseil qui valide leur éligibilité |
| 0 à 12 mois après la vente | Auditer les cibles, ouvrir les discussions, lancer les premières signatures |
| 12 à 24 mois | Conclure l’essentiel du remploi, avec une marge pour un projet qui échoue |
| 24 à 36 mois | Solder le solde du quota. Aucun projet ne doit rester à lancer à cette date |
Les trois voies courantes se complètent :
- La reprise d’une PME opérationnelle. La plus lisible pour l’administration, et celle qui prolonge votre savoir-faire de dirigeant. C’est aussi la plus longue à mener.
- L’entrée au capital de sociétés opérationnelles. Plus rapide, à condition de bien analyser la cible et de documenter l’éligibilité.
- Les fonds éligibles. Une solution quand le temps manque, avec des quotas et une durée de blocage propres à chaque fonds.
Panachez si besoin. Évitez surtout de concentrer le calendrier sur les derniers mois : un seul projet qui échoue à ce moment suffit à faire manquer le quota.
Conserver et justifier pendant cinq ans
En brefChaque actif reste à l’actif de la holding au moins 5 ans ; un tableau de suivi et les pièces justificatives protègent le report.
Réinvestir ne suffit pas : il faut garder. Chaque actif acquis reste à l’actif de la holding au moins cinq ans à compter de son inscription. Revendre plus tôt, ou sortir l’actif de la holding, peut remettre en cause le report.
Quelques réflexes simples :
- Tenir un tableau de bord du remploi : montant à réinvestir, montants réalisés, date d’acquisition de chaque actif, date de fin de conservation.
- Garder les pièces : ordres de mouvement, statuts, bilans de la cible, preuves de l’activité réelle.
- Respecter les obligations déclaratives : la plus-value en report se déclare l’année de l’apport, puis le suivi se fait chaque année avec la déclaration de revenus.
- Prévenir avant de bouger : toute vente d’un actif de remploi, toute fusion, toute restructuration de la holding se vérifie avec votre conseil avant la signature.
Les sept erreurs qui font tomber le report
En brefAncien régime appliqué, délais confondus, quota calculé sur la plus-value, actifs exclus, remploi trop tardif, revente anticipée, preuves manquantes.
- Appliquer l’ancien régime. Raisonner à 60 %, 2 ans et 12 mois pour une cession faite depuis le 21 février 2026.
- Confondre les compteurs. Prendre les 3 ans du remploi pour le délai entre l’apport et la cession, ou l’inverse.
- Calculer le quota sur la plus-value. C’est le produit de la cession qui sert de base.
- Placer dans l’immobilier ou la finance. Ces actifs ne comptent plus.
- Attendre la fin du délai. Un projet unique, lancé trop tard, ne laisse aucune marge en cas de problème.
- Revendre trop tôt. Sortir un actif avant cinq ans, ou le remplacer sans suivre les règles.
- Négliger les preuves. Un réinvestissement non documenté est un réinvestissement contestable.
L’administration peut alors imposer la plus-value d’origine, avec intérêts de retard et, selon les cas, des majorations.
Après le remploi : transmettre ou rester en report
En brefLe report continue tant qu’aucun événement n’y met fin ; une donation des titres de la holding peut le purger après 6 ans (11 ans via des fonds).
Une fois les obligations tenues, le report continue tant qu’aucun événement n’y met fin : vente ou rachat des titres de la holding, perte du contrôle, transfert du domicile fiscal à l’étranger. À l’inverse, il peut être purgé : en cas de donation des titres de la holding, sous réserve de les conserver ensuite 6 ans (11 ans si le remploi est passé par des fonds), ou au décès.
L’apport-cession est ainsi autant un outil de transmission qu’un outil de report. Le mécanisme complet est détaillé dans notre article sur l’apport-cession. Si vous préparez votre départ, voyez aussi céder son entreprise à la retraite.
Réinvestir le produit de cession : ce qu’il faut retenir
Le report d’impôt de l’apport-cession a une contrepartie : réinvestir au moins 70 % du prix dans les trois ans suivant la vente, dans une activité économique éligible, puis garder ces actifs cinq ans. Rien de cela ne se joue au dernier moment. Le quota se calcule avant la vente, le plan de remploi se construit avant la signature, et chaque pièce se garde pendant toute la durée de conservation.
L’autodiagnostic situe l’entreprise sur les trois piliers et montre ce qu’un acquéreur regardera avant de fixer son prix.
Faire l’autodiagnostic Deuxième pile · dès 0 € Un prix de cession défendableUne valorisation selon 12 méthodes pour fixer le prix, base du montant à réinvestir.
Voir les rapportsSources
- Hexa Patrimoine, 150-0 B ter : apport-cession et réinvestissement en 2026
- NBE Avocats, Article 150-0 B ter : nouveau mécanisme de report d’imposition en 2026
- Atéis Patrimoine, Article 150-0 B ter 2026
- Kohen Avocats, Apport-cession 150-0 B ter 2026 : réinvestir 70 % après la vente des titres
- Oudanane Avocat, Article 150-0 B ter : apport-cession et report d’imposition
- Strataure, Article 150-0 B ter du CGI : l’apport-cession expliqué au dirigeant
- Nexco Expertise, Report d’imposition apport de titres
- Hagnéré Patrimoine, La règle de remploi en 30 secondes
Cet article est informatif et ne constitue pas un conseil juridique, fiscal ou financier. Le cas chiffré est fictif. Les dates et seuils sont ceux de la loi de finances pour 2026 et se vérifient sur Légifrance avant toute opération.