Un crédit vendeur se signe en une fois et se mesure à chaque échéance.
En brefLe crédit vendeur (ou crédit-vendeur) est la part du prix de cession que le cédant accepte de se faire payer plus tard, avec intérêts, comme s’il prêtait cette somme à l’acquéreur. Il complète les fonds propres et la dette bancaire du repreneur et il rassure la banque. En contrepartie, le cédant devient créancier d’une entreprise qu’il ne dirige plus : sans garantie, sans rang et sans suivi, c’est un prêt à découvert.
Crédit vendeur : définition et mécanisme
En brefUne part du prix payée plus tard, avec intérêts. Le prix est dû dès la vente : seule son exigibilité est reportée.
Le crédit vendeur coupe le prix en deux : une part payée au closing, une part payée plus tard par échéances. Le cédant ne touche la seconde que si le repreneur, puis l’entreprise, tiennent leurs engagements.
Bpifrance Création le décrit comme une offre de paiement échelonné d’une partie du prix de cession faite par le cédant. Le mot « crédit » est trompeur. Juridiquement, le cédant ne prête pas d’argent : la vente est parfaite dès que les parties s’accordent sur la chose et sur le prix (article 1583 du Code civil), et l’acquéreur doit le prix tout de suite. Seule l’exigibilité est repoussée. Cette nuance explique la fiscalité, que nous verrons plus bas : l’impôt suit la vente, pas les paiements.
Le mécanisme tient en quatre temps. À la signature, les parties fixent le prix total, la part comptant et la part différée. Au closing, l’acquéreur paie la part comptant, financée par ses fonds propres et par la dette bancaire. Pendant une période de différé, il ne paie souvent que les intérêts. Puis le crédit vendeur s’amortit selon l’échéancier, par annuités constantes ou en une fois à l’échéance.
Le crédit vendeur se distingue de trois mécanismes voisins, que les offres mélangent souvent.
| Mécanisme | Montant | Risque porté par le cédant | Imposition du cédant |
|---|---|---|---|
| Crédit vendeur | Fixe, payé à terme avec intérêts | Solvabilité de l’acquéreur et rang derrière la banque | L’année de la cession, sur la totalité de la plus-value |
| Earn-out (complément de prix) | Variable, selon les résultats | Performance de l’entreprise et gestion du repreneur | L’année où il est encaissé |
| Séquestre de garantie | Fixe, bloqué chez un tiers | Mise en jeu de la garantie d’actif et de passif | L’année de la cession |
Le crédit vendeur rémunère un prix déjà acquis, mais payé en retard. L’earn-out rémunère un prix hypothétique, qui dépend du futur. Les deux coexistent parfois dans le même protocole : un cas publié par Hectelion associe un crédit vendeur de 1,5 M€ à un earn-out pouvant atteindre 2 M€.
Crédit vendeur : traduction et vocabulaire anglais
En brefVendor loan, seller financing, standstill, intercreditor agreement : le glossaire bilingue des contrats de reprise.
Crédit vendeur se traduit par « vendor loan », « vendor financing » ou « seller financing ». Dès qu’un fonds ou un acquéreur étranger intervient, les contrats sont rédigés en anglais : mieux vaut connaître les mots avant de lire la lettre d’intention.
Le vocabulaire se partage entre le financement du prix et la hiérarchie des dettes.
| Anglais | Français | Ce que cela désigne |
|---|---|---|
| Vendor loan, vendor financing, seller financing | Crédit vendeur | Financement d’une partie du prix par le cédant |
| Vendor note | Reconnaissance de dette de l’acquéreur | Le titre qui constate la somme due au cédant |
| Deferred consideration | Prix différé | Part fixe du prix payée après le closing |
| Senior debt | Dette senior | Dette bancaire, remboursée en priorité |
| Subordination agreement, intercreditor agreement | Convention de subordination, accord d’intercréanciers | Contrat qui fixe l’ordre de paiement entre la banque et le cédant |
| Standstill | Blocage des paiements | Période où le cédant ne peut ni être payé ni agir |
| Permitted payments | Paiements autorisés | Échéances que la banque laisse passer tant qu’aucun défaut n’est constaté |
| PIK (payment in kind) | Intérêts capitalisés | Intérêts ajoutés au capital, payés à l’échéance finale |
| Bullet | Remboursement in fine | Capital payé en une fois, à la dernière échéance |
| First demand guarantee | Garantie autonome à première demande | Engagement d’une banque de payer sans discuter |
| Cross-default | Défaut croisé | Un défaut sur la dette senior déclenche le défaut sur le crédit vendeur |
Vendor loan meaning in M&A. A vendor loan, also called vendor financing or seller financing, is a loan granted by the seller to the buyer to finance part of the purchase price. The buyer repays it over time with interest, usually after the senior bank debt under an intercreditor agreement. In French deals, it is called crédit vendeur.
Quand accepter un crédit vendeur, et quand le refuser
En brefQuand le prix est validé et le repreneur solide. Jamais plus que ce que vous êtes prêt à perdre, ni en remplacement de l’apport.
Un crédit vendeur se justifie quand le prix est déjà acquis, que le repreneur est solide et que vous pouvez supporter une perte. Il devient dangereux quand il remplace l’apport personnel du repreneur.
Acceptez-le dans quatre situations :
- le prix de base est validé et vous le trouvez juste, la part différée ne sert pas à masquer une négociation perdue ;
- le repreneur apporte des fonds propres significatifs et connaît le métier ;
- la banque conditionne son prêt à une participation du cédant, ce qui est fréquent en transmission ;
- vous avez obtenu une garantie adaptée au montant, et vous pouvez suivre les comptes de la société.
Refusez, ou renégociez, dans les cas inverses : un repreneur sans apport, une banque qui ne finance presque rien, une part supérieure à 30 % du prix, ou aucune sûreté. Un crédit vendeur très élevé traduit souvent un déficit de fonds propres chez l’acquéreur, ou le refus des banques de lui accorder assez de dette senior. Dans ce cas, le cédant remplace un banquier qui a dit non.
La règle d’or : ne prêtez jamais plus que ce que vous êtes prêt à perdre. Le crédit vendeur ne doit pas non plus devenir une porte de sortie pour un repreneur qui n’a pas réuni son apport. Notre article sur le financement d’une reprise montre l’empilement apport, prêts d’honneur, dette bancaire et crédit vendeur, du point de vue du repreneur.
La part du prix : trouver le bon niveau
En brefRepère de 10 à 30 % du prix. Sous 10 %, symbolique ; au-delà de 30 %, le cédant porte le risque du repreneur.
Le repère le plus courant est de 10 à 30 % du prix. En dessous, la banque n’y voit presque rien. Au-dessus, le cédant porte un risque qui n’est plus celui d’un vendeur.
Les sources ne s’accordent pas, et c’est utile de le savoir avant de négocier. Hectelion retient une quotité de 10 à 30 % du prix. Bpifrance Création écrit que le crédit vendeur porte généralement sur 30 à 50 % du prix, tout en précisant que ces fourchettes ne sont pas obligatoires et que le montant doit suivre les prévisions financières et le risque que le cédant accepte. Aucun texte ne fixe de plafond. Notre repère, cohérent avec nos articles sur la recherche d’un repreneur : de 10 à 30 %, et une alerte au-delà de 30 %, surtout sans sûreté solide.
Le niveau compte pour deux raisons.
Pour la banque, le crédit vendeur fonctionne comme un quasi-fonds propre. En acceptant d’être payé plus tard, et derrière elle, le cédant réduit le besoin de dette bancaire immédiate et améliore le ratio de fonds propres du repreneur. Dans l’exemple de notre article sur les aides à la reprise, les fonds propres passent de 21,8 % à 36 % du plan de financement quand on compte le crédit vendeur subordonné. Un montant trop faible n’a pas cet effet. Un montant trop élevé inquiète la banque autant que le cédant.
Pour le cédant, la part différée est un risque de crédit. Plus elle pèse, plus le cédant dépend de la gestion du repreneur pendant la durée du crédit. Il faut donc la comparer à votre patrimoine après impôt, pas au prix affiché.
Durée, différé et taux d’intérêt
En brefAucune durée légale. Différé de 12 à 24 mois, échéancier linéaire plutôt qu’in fine, taux négocié : un taux nul est une remise de prix.
Le remboursement doit s’aligner sur la capacité de l’entreprise à générer du cash libre. Un échéancier trop serré la met en difficulté ; un échéancier trop long laisse le cédant exposé.
La durée. Aucune durée légale maximale n’existe : les parties la fixent librement. Hectelion cite 2 à 5 ans, Bpifrance Création et le Crédit Agricole 1 à 3 ans. Plus la durée s’allonge, plus la performance de l’entreprise dépend de choix que le cédant ne contrôle plus.
Le différé. Quand la banque exige la priorité sur les flux de l’entreprise, le crédit vendeur prévoit souvent un différé d’amortissement de 12 à 24 mois, partiel (on paie les intérêts) ou total. Trois formes d’échéancier sont courantes : linéaire, avec différé, ou in fine, où le capital est payé en une fois à la fin. L’in fine est le plus risqué pour le cédant : il concentre l’exposition sur la dernière échéance.
Le taux. Il se négocie librement. Bpifrance Création indique qu’en pratique il est proche de celui des banques, et qu’un taux nul est possible. L’exemple publié par Hectelion retient 5 %, notre cas chiffré 4 %. Un taux faible ou nul n’est pas neutre : il revient à vendre moins cher. Dans notre cas, 900 000 € remboursés sans intérêt en trois annuités, après un an de différé, valent environ 678 000 € à un taux d’actualisation de 10 %. Chiffrez toujours cette perte avant de la concéder.
Les intérêts capitalisés (PIK). Pour alléger la trésorerie de l’entreprise pendant l’intégration, les intérêts peuvent s’ajouter au capital et se payer à l’échéance finale. C’est un vrai confort pour le repreneur. Pour le cédant, la créance grossit pendant que son risque grossit aussi : demandez une garantie qui couvre le capital capitalisé.
Les garanties qui protègent le cédant
En brefCaution bancaire à première demande, nantissement des titres, privilège du vendeur de fonds, caution du repreneur : et le rang de chacune.
Accepter un crédit vendeur sans garantie revient à accorder un prêt non adossé. La protection repose sur trois familles : la garantie d’une banque, les sûretés sur les actifs, l’engagement personnel du repreneur.
| Garantie | Comment elle fonctionne | Niveau de protection | Limite |
|---|---|---|---|
| Garantie autonome ou caution bancaire à première demande | La banque du repreneur s’engage à payer le cédant en cas de défaillance, sans pouvoir discuter le contrat de base | Très élevé | Coûteuse pour le repreneur, parfois difficile à obtenir |
| Nantissement des titres | Sûreté sur les actions ou parts de la société cédée, ou de la holding de reprise | Moyen à élevé | En cas de crise, la valeur des titres peut tomber près de zéro |
| Nantissement du fonds de commerce | Sûreté sur les éléments corporels et incorporels du fonds | Moyen | Actif de second rang, souvent derrière la banque |
| Privilège du vendeur de fonds de commerce | Le vendeur d’un fonds est privilégié sur les éléments du fonds, et peut demander la résolution de la vente | Moyen à élevé | Réservé aux ventes de fonds, pas aux cessions de titres, et à inscrire dans un délai court |
| Caution personnelle du repreneur | Engagement sur son patrimoine personnel | Variable | Surtout une garantie morale : elle vaut ce que vaut le patrimoine du repreneur |
| Clause d’exigibilité anticipée | Le solde devient exigible en cas de défaut, de non-paiement ou de changement de contrôle | Complément | Elle ne crée aucune sûreté : elle n’est utile qu’avec une garantie derrière |
Trois points concrets.
Le rang prime sur l’existence. Bpifrance Création le dit clairement : l’ordre d’inscription des nantissements détermine l’ordre de paiement. Un nantissement de titres de second rang, derrière celui de la banque, vaut beaucoup moins que son libellé. Vérifiez le rang avant de signer, pas après un impayé.
Une banque peut cautionner le crédit vendeur. Bpifrance Création indique qu’une banque peut se porter caution du crédit vendeur, et que Bpifrance peut garantir 60 % de cet engagement bancaire. Pour le repreneur, la caution a un coût ; pour le cédant, elle transforme un risque d’entreprise en risque bancaire.
La garantie portée par la société cible pose des limites. Si la société que le repreneur achète garantit la dette de la holding qui l’achète (nantissement de son fonds de commerce, par exemple), l’opération se heurte à la question de l’assistance financière. Pour les sociétés anonymes, l’article L. 225-216 du Code de commerce interdit à une société de fournir une sûreté en vue de l’achat de ses propres actions par un tiers. Faites valider la garantie par l’avocat avant d’y compter.
Deux compléments fréquents en pratique. La clause de réserve de propriété sur les titres, que certains contrats prévoient, dépend de sa rédaction et de la forme de la société : à faire valider avant de s’y fier. Et la compensation avec la garantie d’actif et de passif : l’acquéreur impute ses réclamations sur les échéances restantes du crédit vendeur. Elle est courante, elle réduit votre protection, et elle doit être encadrée (seuil, franchise, délais, expert), comme nous l’expliquons dans notre article sur la due diligence en transmission de PME.
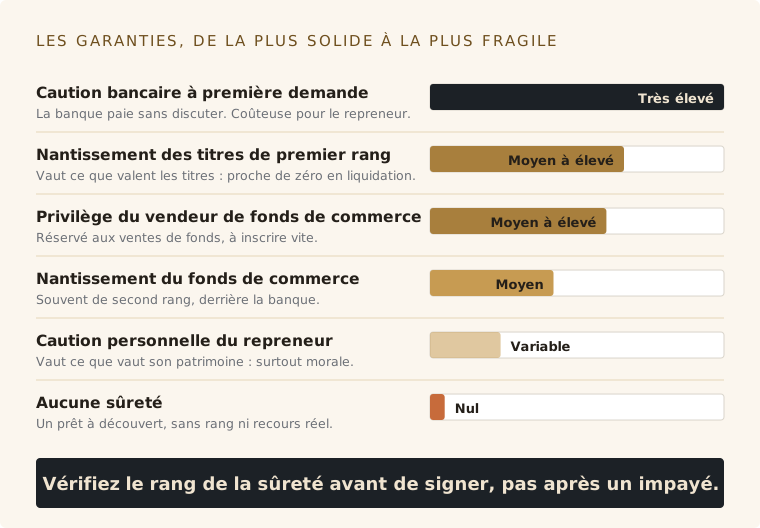
Le niveau de protection dépend aussi du rang de la sûreté et de la valeur de l’actif donné en garantie.
La subordination bancaire : ce que la banque vous demandera
En brefPayé après la banque, parfois bloqué. Six précautions : durée du blocage, intérêts maintenus, paiements autorisés, information.
Dans la plupart des reprises financées par dette bancaire, la banque exige une convention de subordination. Vous acceptez d’être payé après elle, et parfois de ne pas être payé du tout pendant un temps.
La convention de subordination (ou accord d’intercréanciers) a trois effets concrets.
- Priorité de remboursement. La banque est payée en premier à chaque échéance. Le crédit vendeur ne se rembourse que sur ce qui reste.
- Blocage des paiements (standstill). En cas de tension financière ou de rupture des ratios bancaires (covenants), la banque peut suspendre vos remboursements tant que sa dette n’est pas régularisée.
- Rang des sûretés. Vos garanties peuvent passer derrière celles de la banque, ce qui réduit ce qu’elles valent en cas de défaillance.
La subordination n’est pas un piège en soi : sans elle, beaucoup de banques ne financeraient pas la reprise. Elle devient dangereuse quand elle est écrite sans limites. Six précautions :
- Limitez le blocage dans le temps. Une durée de six à douze mois est une base de discussion courante, pas une règle ; un blocage sans terme transforme votre créance en capital à risque.
- Maintenez les intérêts. Ils doivent continuer de courir pendant le blocage, même s’ils ne sont pas payés.
- Définissez les paiements autorisés. Les échéances prévues doivent être payées tant qu’aucun défaut n’est constaté et que les ratios sont respectés.
- Exigez l’information. Un accès périodique aux comptes de la société et au certificat de conformité des covenants vous permet de voir venir le blocage.
- Gardez le droit d’agir. À la fin du blocage, vous retrouvez le droit de demander le paiement, d’appeler vos garanties et de déclarer votre créance.
- Négociez le rang de vos sûretés. Cédez le minimum de priorité nécessaire à la banque, et pas davantage.
Si le repreneur ne paie plus : les recours du cédant
En brefVoie amiable ou procédure collective : paiements gelés, créance à déclarer sous deux mois, rang décisif. La caution bancaire reste payable.
Le risque majeur du cédant est la défaillance du repreneur : chute du chiffre d’affaires, perte d’un client clé, mauvaise gestion, redressement ou liquidation. Ce que vous récupérez dépend alors presque entièrement des garanties que vous avez prises avant.
Avant la procédure collective : la voie amiable
Un repreneur en difficulté demande d’abord du temps. Des procédures amiables confidentielles (mandat ad hoc, conciliation) permettent de renégocier avec les créanciers. Pour le cédant, cela veut dire une demande de report ou de différé supplémentaire. Acceptez en échange de quelque chose : un taux plus élevé, un complément de garantie, un droit d’information renforcé, une accélération en cas de nouvel impayé. Un report accordé sans contrepartie fait perdre du rang.
Après l’ouverture d’une procédure collective
Dès le jugement d’ouverture d’un redressement ou d’une liquidation, les règles changent.
- Les paiements s’arrêtent. Le jugement interdit de payer les créances nées avant lui (article L. 622-7 du Code de commerce) et arrête les poursuites individuelles (article L. 622-21). Votre échéancier est gelé.
- Il faut déclarer la créance. Le délai est de deux mois à compter de la publication du jugement au BODACC (article R. 622-24). Passé ce délai, le créancier est forclos, sauf relevé de forclusion exceptionnel. C’est le geste qu’on oublie le plus souvent.
- Un plan peut rééchelonner votre créance. En cas de plan de redressement, le tribunal peut imposer aux créanciers des délais de paiement allant jusqu’à dix ans (article L. 626-18).
- Le rang décide du résultat. En liquidation, le cédant passe après les créanciers privilégiés (Trésor public, salariés, organismes sociaux) et, selon le rang de ses sûretés, après la banque senior. Un nantissement de titres vaut alors très peu : la valeur des titres d’une société liquidée est proche de zéro.
- La garantie autonome reste payable. Si une banque s’est engagée à première demande, elle paie sans pouvoir invoquer les exceptions du repreneur (article 2321 du Code civil). C’est la seule protection qui ne dépend pas de l’état de l’entreprise, sauf abus ou fraude manifestes.
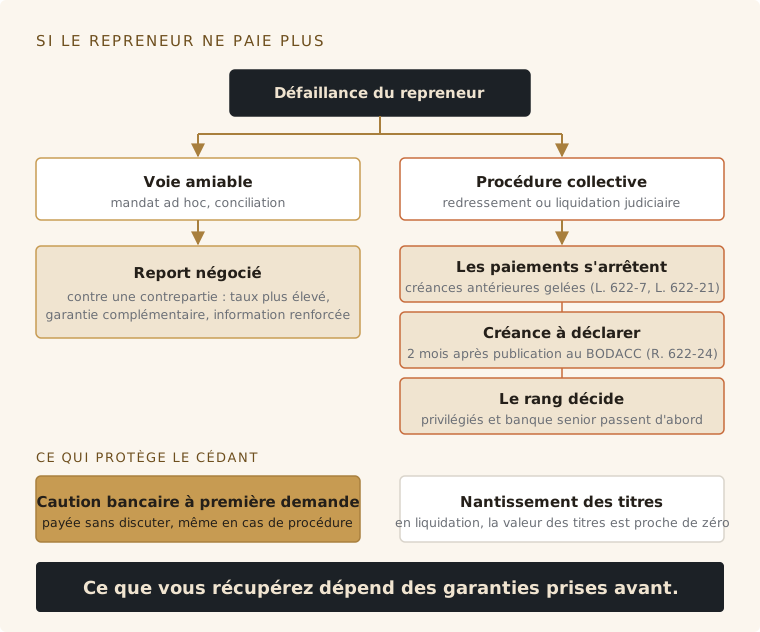
Avant comme après l’ouverture d’une procédure collective, ce que le cédant récupère dépend des garanties prises à la signature.
La résolution de la vente : un recours théorique
Le vendeur impayé peut demander la résolution de la vente (article 1654 du Code civil), et certains protocoles prévoient une clause résolutoire ou un retour du contrôle au cédant en cas d’impayé caractérisé. Sur le papier, c’est la protection ultime. Dans les faits, reprendre une entreprise dégradée, avec des salariés inquiets et des clients partis, est difficile et éprouvant. En procédure collective, l’action est de surcroît encadrée par le droit des entreprises en difficulté. Considérez-la comme un dernier recours, jamais comme une garantie.
Les cinq signaux à surveiller
Retard d’une échéance, même de quelques jours. Demande de report. Perte d’un client important. Refus de communiquer les comptes. Dérogation demandée à la banque sur un ratio. Chaque signal justifie de réclamer l’information tout de suite et de relire les clauses d’exigibilité anticipée.
Crédit vendeur ou earn-out : que choisir ?
En brefPrix fixe payé en retard ou prix variable selon les résultats : deux risques différents, deux protections différentes.
Le crédit vendeur et l’earn-out comblent tous deux un écart de valorisation, mais ils n’exposent pas le cédant au même risque. Le premier porte sur un prix certain payé en retard, le second sur un prix incertain qui dépend du futur.
| Axe de comparaison | Crédit vendeur | Complément de prix (earn-out) |
|---|---|---|
| Nature | Prix fixe, payé à terme avec intérêts | Prix variable, selon des objectifs (chiffre d’affaires, EBE, jalons) |
| Montant connu à la signature | Oui | Non |
| Risque principal du cédant | Défaillance financière du repreneur | Performance de l’entreprise et gestion du repreneur |
| Maîtrise du résultat | Aucune, mais la créance est fixe et exigible | Faible : le repreneur peut modifier coûts et arbitrages |
| Imposition de la plus-value | L’année de la cession, sur la totalité | Différée, l’année de l’encaissement |
| Protection type | Sûretés, caution bancaire, subordination encadrée | Définition de l’indicateur, droit d’audit, expert, accélération |
Choisissez le crédit vendeur si le prix de base est validé, si vous acceptez un risque mesuré sur la santé financière de l’acquéreur en échange de garanties réelles, et si vous avez la trésorerie pour régler l’impôt dès la première année. Choisissez l’earn-out si vous et le repreneur divergez sur le potentiel de l’entreprise (croissance, nouveaux marchés) et que vous voulez lisser le prix sur les performances réelles, avec un report d’imposition jusqu’au versement. À valeur égale, un crédit vendeur garanti protège mieux le cédant qu’un earn-out. Notre guide de l’earn-out détaille l’indicateur, la formule et les douze clauses de protection.
La fiscalité du crédit vendeur pour le cédant
En brefPlus-value imposée en totalité l’année de la cession. L’article 1681 F étale le paiement de l’impôt, pas son montant, sous conditions.
Le cédant personne physique est imposé sur la totalité de la plus-value l’année de la cession, même s’il n’a encaissé qu’une partie du prix. C’est le piège de trésorerie du crédit vendeur.
Le principe. Le fait générateur de l’impôt est le transfert de propriété, pas l’encaissement. Le Conseil constitutionnel a jugé ce principe conforme à la Constitution dans sa décision n° 2021-962 QPC du 14 janvier 2022 : la vente est parfaite dès l’accord sur la chose et le prix, le cédant détient une créance certaine, et le report d’une partie du prix est un choix contractuel des parties. Les événements ultérieurs qui réduisent la somme réellement perçue n’effacent pas la capacité contributive de l’année de la vente.
Le taux. Pour 2026, le prélèvement forfaitaire unique est de 31,4 % (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux), sauf option pour le barème progressif. Les abattements applicables à la cession (par exemple l’abattement fixe pour départ à la retraite) viennent en déduction. Notre cas chiffré les ignore pour rester lisible.
L’étalement du paiement de l’impôt (article 1681 F du CGI). Il existe un plan de règlement échelonné de l’impôt, qui permet de payer l’impôt au rythme des encaissements du prix. Il étale le paiement, pas le montant : l’impôt total reste le même. Les conditions sont cumulatives :
- la société cédée compte moins de 50 salariés et réalise au plus 10 M€ de chiffre d’affaires ou de total de bilan, et relève de la petite entreprise au sens du règlement européen n° 651/2014 ;
- pour une cession de titres, la cession porte sur la majorité du capital et le cédant ne contrôle plus la société ;
- l’imposition ne résulte pas d’un contrôle fiscal, et le cédant est à jour de ses obligations ;
- le cédant fournit au comptable public des garanties suffisantes pour le recouvrement.
La demande doit être faite au plus tard à la date limite de paiement figurant sur l’avis d’imposition. Le plan ne peut dépasser la durée de paiement du prix ni le 31 décembre de la cinquième année suivant la cession. Il est dénoncé en cas d’échéance manquée ou d’insuffisance des garanties. À ne pas confondre : les garanties données à l’administration fiscale n’ont rien à voir avec celles que vous prenez sur le repreneur.
Les intérêts. Les intérêts du crédit vendeur sont des revenus de capitaux mobiliers : ils sont imposés au PFU de 31,4 % l’année de leur perception, sauf option pour le barème.
Le pacte Papin. Le projet de loi sur la transmission d’entreprise a évoqué un étalement de l’impôt aligné sur le rythme du crédit vendeur pour les cessions aux salariés. À suivre : notre article sur la cession à la retraite et le pacte Papin fait le point sur ce qui figure, ou non, dans le texte.
Cas chiffré : ce que vaut vraiment un crédit vendeur de 900 000 €
En brefActualisé à 10 %, il vaut environ 767 000 €, et 663 000 € sans sûreté avec 15 % de risque de défaillance.
Un crédit vendeur se négocie en valeur actualisée et après risque, pas en valeur nominale. Dans ce cas, les 900 000 € promis valent environ 767 000 € aujourd’hui, et 663 000 € s’ils ne sont pas garantis.
Une PME de services industriels compte 32 salariés. Elle réalise 7,5 M€ de chiffre d’affaires et 800 000 € d’EBE normatif. Le cédant vend 100 % des titres cinq fois l’EBE, soit 4 M€. Il les avait acquis ou souscrits pour 300 000 €. Le plan de financement du repreneur est le suivant.
| Ressource | Montant | Part du prix |
|---|---|---|
| Apport du repreneur (holding de reprise) | 700 000 € | 17,5 % |
| Dette bancaire senior | 2 400 000 € | 60 % |
| Crédit vendeur subordonné | 900 000 € | 22,5 % |
| Total | 4 000 000 € | 100 % |
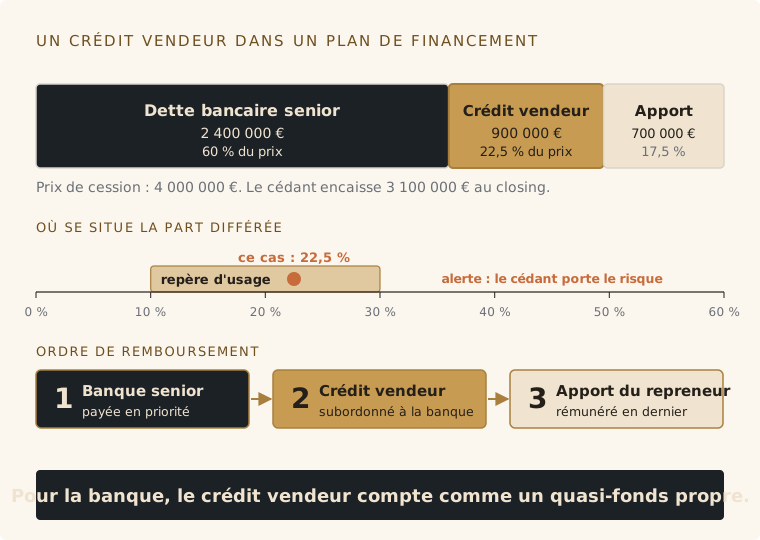
Cas illustratif : prix de 4 M€, dont 900 000 € de crédit vendeur (22,5 %), subordonné à la dette bancaire.
Le crédit vendeur est consenti à 4 %, sur quatre ans, avec un an de différé de capital : intérêts seuls la première année, puis trois remboursements de 300 000 € de capital. Les échéances tombent à chaque date anniversaire du closing.
| Échéance | Capital | Intérêts | Total versé au cédant |
|---|---|---|---|
| Fin de l’année 1 | 0 € | 36 000 € | 36 000 € |
| Fin de l’année 2 | 300 000 € | 36 000 € | 336 000 € |
| Fin de l’année 3 | 300 000 € | 24 000 € | 324 000 € |
| Fin de l’année 4 | 300 000 € | 12 000 € | 312 000 € |
| Total | 900 000 € | 108 000 € | 1 008 000 € |
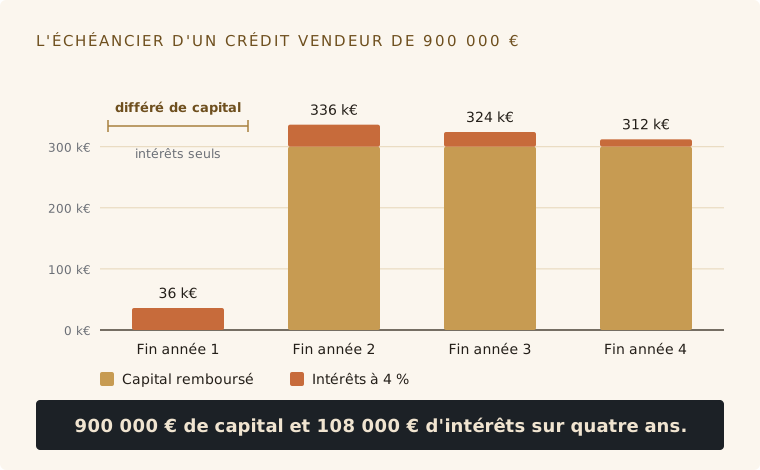
Cas illustratif : 900 000 € à 4 % sur quatre ans, avec un an de différé de capital.
Ce que vaut le crédit vendeur
Actualisés à 10 % par an, un taux qui rémunère le risque d’une dette subordonnée de PME (hypothèse du cas, pas un barème), ces quatre versements valent environ 767 000 € au jour du closing, soit 85 % du nominal. L’offre « 4 M€ dont 900 000 € à terme » équivaut donc à environ 3,87 M€ payés comptant (3,1 M€ au closing plus 767 000 €), avant tout risque de défaillance.
Ajoutons ce risque. Supposons, pour l’illustration, 15 % de probabilité que le repreneur fasse défaut avant la fin, et trois niveaux de protection.
| Garantie | Part récupérée en cas de défaut (hypothèse) | Valeur espérée du crédit vendeur |
|---|---|---|
| Aucune sûreté | 10 % | environ 663 000 € |
| Nantissement des titres | 30 % | environ 686 000 € |
| Caution bancaire à première demande | 100 % | environ 767 000 € |
Les taux de récupération sont des hypothèses d’illustration, pas des statistiques. Retenez l’ordre de grandeur : la caution bancaire vaut environ 104 000 € de valeur espérée de plus que l’absence de sûreté, presque autant que les 108 000 € d’intérêts que le cédant percevra en quatre ans. Une garantie coûteuse pour le repreneur peut donc se négocier contre une baisse du taux.
Ce que l’impôt change
La plus-value est de 3,7 M€ (4 M€ moins 300 000 €). Au PFU de 31,4 %, l’impôt est de 1 161 800 €, dû au titre de l’année de la cession et payé à l’automne suivant. Le cédant n’a encaissé que 3,1 M€ au closing : l’impôt en absorbe 37,5 %. Dans ce cas, la trésorerie suffit. Si la part différée atteignait 60 % du prix, le cédant n’encaisserait que 1,6 M€ au closing et l’impôt en absorberait près des trois quarts.
| Situation fiscale | Impôt payé avec l’avis d’imposition suivant | Impôt payé ensuite |
|---|---|---|
| Sans étalement | 1 161 800 € | 0 € |
| Avec le plan de l’article 1681 F (société éligible) | environ 900 000 € (au prorata du comptant) | environ 87 000 € à chaque échéance, trois fois |
Le calcul de l’étalement est indicatif : il suit le prorata du prix encaissé. Il suppose la société éligible (32 salariés, 7,5 M€, majorité du capital cédée) et des garanties acceptées par le comptable public.
Imaginons enfin que le repreneur fasse défaut après le deuxième paiement. Il reste 600 000 € de capital impayé. Sans étalement, le cédant a déjà payé environ 174 000 € d’impôt sur la fraction de plus-value correspondant à cette somme (600 000 × 3,7 / 4 × 31,4 %). En principe, rien ne vient compenser cet impôt sur une somme jamais encaissée : le Conseil constitutionnel a validé la règle. Avec l’étalement, l’essentiel de cette somme n’a pas encore été décaissé : l’étalement réduit donc le risque de trésorerie. Faites valider le traitement exact des échéances restantes par un fiscaliste.
Côté repreneur : ce qu’un crédit vendeur vous apporte
En brefMoins de dette bancaire, un signal de confiance, un échéancier négociable ; en échange, des intérêts, des garanties et une dette de plus.
Pour le repreneur, le crédit vendeur est un financement souple, sans frais de dossier, qui montre à la banque que le cédant croit à la reprise. Il a aussi un coût et des contraintes.
Ce qu’il apporte :
- un besoin de financement bancaire réduit, donc une dette senior plus facile à obtenir ;
- un signal de confiance : le cédant reste exposé au sort de l’entreprise ;
- un échéancier négociable, avec un différé qui protège la trésorerie des premiers mois ;
- souvent une transition plus fluide, car le cédant a intérêt à ce que l’entreprise réussisse.
Ce qu’il coûte : des intérêts, une garantie à donner (titres nantis, caution), et une dette de plus à servir. Avant de signer, faites le test de tenue : le service de toute la dette, bancaire et crédit vendeur, doit rester supportable si le chiffre d’affaires recule. Le repreneur doit aussi lire la convention de subordination avec la même attention que le cédant : un blocage mal rédigé le prive de souplesse comme il expose le vendeur.
Négocier et sécuriser un crédit vendeur en sept étapes
En brefDe la part acceptable au suivi des comptes : sept étapes pour qu’un crédit vendeur soit payé.
Du montant au suivi des comptes, sept étapes pour qu’un crédit vendeur soit payé.
- Fixer la part acceptable. Partez du prix que vous accepteriez seul, puis limitez la part différée à 10 à 30 %, et à une somme que vous accepteriez de perdre.
- Évaluer le repreneur. Apport personnel, expérience du métier, plan de financement testé sous stress, accès aux comptes.
- Choisir durée, différé et taux. Préférez un échéancier linéaire à un remboursement in fine, comparez les offres en valeur actualisée, chiffrez le coût d’un taux faible.
- Obtenir la bonne garantie. Caution bancaire à première demande si possible, sinon nantissement des titres de premier rang, caution du repreneur en complément.
- Négocier la subordination. Blocage limité dans le temps, intérêts maintenus, paiements autorisés, droit à l’information, retour du droit d’agir.
- Formaliser. Acte de cession mentionnant le paiement différé, convention d’échéancier, sûretés constituées dans les formes de chaque société, date certaine (acte contresigné par avocat ou notarié), clauses d’exigibilité anticipée et de compensation encadrée.
- Suivre et agir tôt. Reporting périodique, surveillance des covenants, réaction au premier retard, déclaration de créance dans les deux mois en cas de procédure collective, demande d’étalement de l’impôt dans le délai.
Les huit erreurs qui coûtent le plus cher au cédant
En brefTrop de crédit, pas de garantie, subordination sans terme, mauvais rang, impôt oublié, taux nul, compensation sans cadre, suivi tardif.
Elles se répètent d’un dossier à l’autre. Elles se corrigent presque toutes avant la signature.
- Dépasser ce qu’on peut perdre. Une part différée supérieure à 30 % du prix, ou à ce que le patrimoine du cédant peut absorber.
- Prêter sans garantie. Un crédit vendeur « sur parole » est un prêt à découvert.
- Signer une subordination sans terme. Un blocage illimité, sans intérêts ni information, transforme la créance en capital à risque.
- Se tromper de rang. Un nantissement inscrit derrière celui de la banque, ou non constitué dans les formes de la société.
- Oublier l’impôt. Payer l’impôt sur le prix total sans plan de trésorerie, et manquer la demande d’étalement de l’article 1681 F.
- Concéder un taux nul sans le chiffrer. Un prêt sans intérêt est une réduction de prix.
- Laisser compenser sans cadre. La compensation avec la garantie d’actif et de passif, sans seuil ni expert, vide le crédit vendeur de sa substance.
- Regarder trop tard. Ne pas suivre les comptes, puis découvrir l’impayé quand la procédure collective est ouverte et le délai de déclaration entamé.
Crédit vendeur : ce qu’il faut retenir
En brefPart que vous acceptez de perdre, meilleure garantie, subordination limitée, impôt anticipé, comparaison en valeur actualisée.
Le crédit vendeur est un bon outil quand il comble l’écart entre le prix et la capacité de financement d’un repreneur solide, sur un prix que vous jugez déjà juste. Il devient un piège quand il remplace l’apport du repreneur, quand il dépasse ce que le cédant peut perdre ou quand il se signe sans garantie. Fixez d’abord la part que vous accepteriez de perdre. Exigez la meilleure garantie possible et vérifiez son rang. Limitez la subordination dans le temps. Anticipez l’impôt, qui tombe sur la totalité de la plus-value l’année de la cession. Et comparez toujours les offres en valeur actualisée, après risque et après impôt. Commencez par l’autodiagnostic gratuit pour savoir quelle part de votre valeur un acquéreur voudra vous payer à terme.
L’autodiagnostic situe l’entreprise sur les trois piliers et montre quelle part de votre valeur un acquéreur voudra vous payer à terme.
Faire l’autodiagnostic Deuxième pile · dès 0 € Un prix défendable avant le crédit vendeurUne valorisation selon 12 méthodes pour négocier le prix d’abord, puis seulement la part que vous acceptez de différer.
Voir les rapportsSources
- Bpifrance Création, « Recourir au crédit vendeur pour reprendre une entreprise »
- Hectelion, « Crédit-vendeur (vendor loan) : financer et sécuriser la reprise d’une PME en 2026 »
- Hayot Expertise, « Crédit-vendeur ou prêt bancaire pour reprendre une PME »
- Hayot Expertise, « Crédit-vendeur : étaler l’impôt sur la plus-value en 2026 »
- Crédit Agricole, « Tout sur le crédit vendeur : durée et fiscalité »
- Code général des impôts, article 1681 F, plan de règlement échelonné de l’impôt sur les plus-values
- Conseil constitutionnel, décision n° 2021-962 QPC du 14 janvier 2022 (imposition de la plus-value en cas de crédit vendeur)
- SWIM Legal, « Déclaration de créances : rôle, délais et risque de forclusion »
- Actu-Juridique, la hausse de la CSG sur les revenus du capital et le PFU à 31,4 %
- Code civil, articles 1583, 1654 et 2321 ; Code général des impôts, articles 150-0 A et 1681 F ; Code de commerce, articles L. 225-216, L. 622-7, L. 622-21, L. 626-18 et R. 622-24.
- Nouren Rayan, Le Pont de la Valorisation, 2026.
Cet article est informatif. Il ne constitue ni un conseil juridique, ni un conseil fiscal, ni un conseil financier. Le cas chiffré est illustratif, ses hypothèses (taux d’actualisation, probabilité de défaillance, taux de récupération) sont des choix d’illustration ; la rédaction d’un crédit vendeur et de ses garanties relève d’un avocat et la simulation fiscale d’un fiscaliste.