Un repreneur sérieux se reconnaît à ses preuves : apport, financement, projet et calendrier.
En brefTrouver un repreneur pour son entreprise ne consiste pas à publier une annonce et attendre. Il faut d’abord savoir quel acquéreur paiera le plus, puis choisir les bons canaux, filtrer vite les candidats qui ne peuvent pas financer et garder deux ou trois offres en parallèle jusqu’à la lettre d’intention. Le prix affiché compte moins que la certitude d’être payé.
Les cinq profils de repreneurs, et ce que chacun paie
La valeur d’une PME n’est pas la même pour tous les acquéreurs. Elle dépend de ce que chacun peut financer et des économies qu’il compte réaliser après le rachat. Choisir sa cible, c’est choisir son prix.
Deux notions aident à comprendre les écarts. La valeur intrinsèque est ce que l’entreprise vaut par elle-même, d’après les flux qu’elle produit. La valeur stratégique ajoute ce que l’acquéreur gagnera en l’intégrant : achats groupés, clients communs, frais de structure partagés. Seuls certains profils paient cette seconde part.
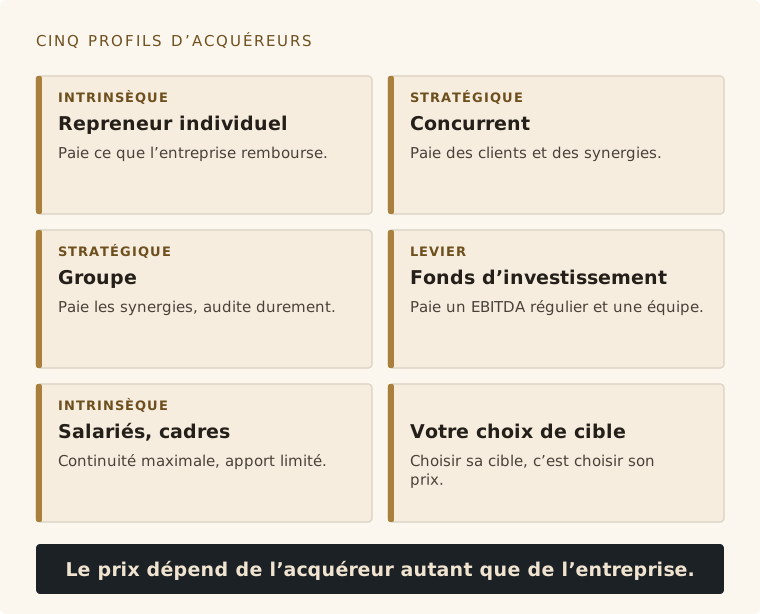
Les cinq profils d’acquéreurs : seuls certains paient la valeur stratégique, en plus de la valeur intrinsèque.
- Le repreneur individuel. Souvent un cadre dirigeant qui veut devenir patron. Il cherche une entreprise rentable et stable, qui rembourse sa dette et le rémunère. Il finance l’achat avec son apport et un emprunt porté par une holding de reprise. Il décote fortement une entreprise qui dépend trop de son dirigeant.
- Le concurrent. Il veut des parts de marché, des clients ou une équipe. Il comprend vite le métier et décide vite. C’est aussi le plus risqué : s’il se retire après avoir vu vos marges et vos prix, il repart avec des informations précieuses.
- Le groupe ou acquéreur stratégique. Une ETI ou un grand groupe qui grandit par rachat : nouvelle région, nouvelle technologie, certification. Il a les moyens et paie les synergies. En retour, il audite avec rigueur et réorganise souvent après le rachat.
- Le fonds d’investissement. Il achète par effet de levier (LBO : rachat financé en grande partie par la dette). Il veut un EBITDA régulier et, surtout, une équipe de direction capable de piloter sans le cédant.
- Les salariés ou cadres clés. La continuité est maximale : ils connaissent les clients, les machines et les équipes. Leur apport est en revanche limité, ce qui impose un montage sur mesure : crédit vendeur, complément de prix, entrée progressive au capital.
| Profil | Ce qu’il paie vraiment | Financement et délai | Risque pour la confidentialité et l’entreprise | Effet sur le prix et le paiement |
|---|---|---|---|---|
| Repreneur individuel | Historique solide, flux prévisibles, équipe autonome. | Limité par l’apport et la banque ; 6 à 12 mois. | Moyen à élevé si les relations et savoir-faire du cédant ne sont pas transmis. | Valeur intrinsèque, souvent 4 à 5,5 fois l’EBITDA ; dette bancaire, parfois crédit vendeur. |
| Concurrent | Clients, capacité de production, coûts en doublon supprimés. | Moyen à élevé ; délai moyen. | Élevé : fuite d’informations en cas d’échec. | Prix plus haut grâce aux synergies ; garanties exigeantes. |
| Groupe | Synergies, offre complémentaire, maillage du territoire, brevets. | Très élevé ; exécution rapide. | Moyen pour l’activité ; risque pour la marque et l’autonomie des équipes. | Haut de fourchette ; paiement surtout comptant. |
| Fonds d’investissement | EBITDA régulier, dette remboursable, direction autonome. | Élevé mais soumis au comité d’investissement ; 3 à 6 mois. | Faible pour l’identité ; exigences fortes de reporting. | Prix calé sur le levier ; montage en plusieurs étages. |
| Salariés ou cadres | Connaissance de l’outil, des processus et de la culture. | Faible ; 12 à 24 mois de montage. | Très faible : continuité maximale. | Valeur intrinsèque ; crédit vendeur, complément de prix ou entrée progressive. |
Même entreprise, trois prix
Prenons une PME qui dégage 600 000 € d’EBITDA normatif, c’est-à-dire l’EBITDA d’une année normale, et 390 000 € de flux disponible par an pour rembourser une dette. Exemple illustratif.
Le banquier d’un repreneur individuel regarde un ratio, le DSCR (taux de couverture de la dette) : le flux disponible divisé par l’annuité de l’emprunt, intérêts compris. En dessous de 1,25 environ, la banque refuse en général.
| Acquéreur et montage | Prix | Dette bancaire (7 ans, 4,5 %) | Annuité | DSCR | Encaissé au closing |
|---|---|---|---|---|---|
| Repreneur individuel à 4 fois l’EBITDA, apport de 30 %. | 2,4 M€ | 1,68 M€ | 285 000 € | 1,37 : finançable. | 2,4 M€. |
| Repreneur individuel à 4,5 fois, apport de 30 %. | 2,7 M€ | 1,89 M€ | 321 000 € | 1,22 : refus probable. | — |
| Le même à 4,5 fois, avec 15 % de crédit vendeur différé. | 2,7 M€ | 1,49 M€ | 252 000 € | 1,55 : finançable. | 2,3 M€, le solde plus tard. |
| Groupe à 5,5 fois, payé comptant. | 3,3 M€ | Sans objet. | — | — | 3,3 M€, sous réserve des audits. |
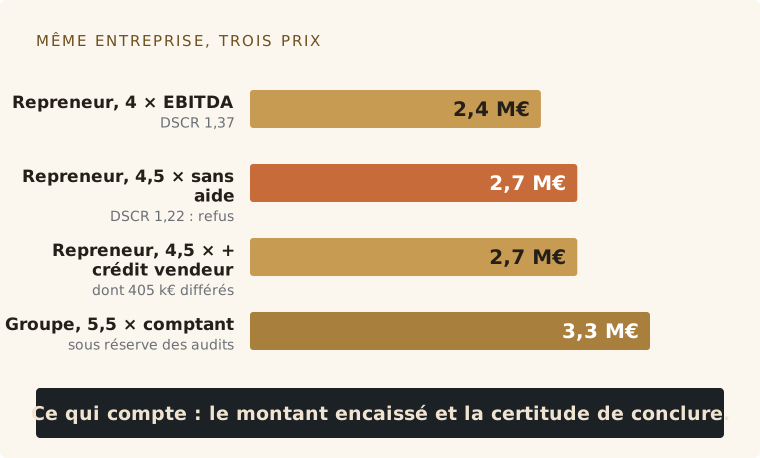
Exemple illustratif : la même PME (600 000 € d’EBITDA) vaut 2,4 M€, 2,7 M€ ou 3,3 M€ selon l’acquéreur et le montage.
L’écart ne vient pas de l’entreprise : il vient de l’acquéreur. Un prix élevé sans certitude de closing, ou assorti de conditions irréalistes, ne vaut rien. Ce qui compte est le montant net que le cédant encaisse vraiment.
Avec un repreneur individuel ou un fonds, trois mécanismes servent à partager le risque :
- le crédit vendeur, une part du prix (souvent 10 à 30 %) payée sur 2 à 5 ans ;
- le complément de prix (earn-out), versé plus tard si l’EBITDA atteint un objectif ;
- le séquestre, une partie du prix bloquée pour garantir la garantie d’actif et de passif.
Les intermédiaires : cabinet de cession et mandat
Un cabinet de fusions-acquisitions ou une banque d’affaires transforme une vente passive en mise en concurrence organisée. Il filtre les curieux, protège la confidentialité et crée une tension utile entre plusieurs candidats.
Trois points font un bon mandat.
- Préférer le mandat exclusif. Pour une PME, l’exclusivité engage le cabinet à investir le temps nécessaire : retraitements de l’EBITDA, dossier, approche des acquéreurs. Sa rémunération associe en général un forfait de démarrage, qui couvre la préparation, et des honoraires de succès en pourcentage du prix, parfois majorés au-delà d’un prix plancher convenu.
- Soigner le mémorandum d’information. Ce document de présentation n’est pas une plaquette commerciale. Il expose l’EBITDA normatif, la récurrence des marges, la répartition des clients et l’organisation. Il présente aussi les risques réels : dépendances, litiges, investissements à prévoir. Un dossier honnête écarte d’emblée les candidats incapables d’assumer la réalité de l’entreprise.
- Ouvrir l’information par étapes. La confidentialité ne tient pas à un formulaire signé, mais à un accès progressif aux données.
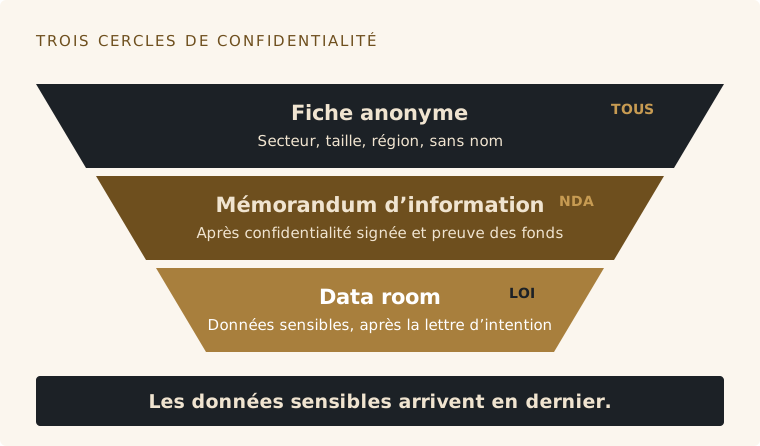
Les trois cercles de confidentialité : chaque niveau d’information se mérite par un engagement du candidat.
| Cercle | Ce que reçoit le candidat | Condition pour passer au cercle suivant |
|---|---|---|
| 1 · Fiche anonyme (teaser) | Secteur, taille, région, ordre de grandeur des résultats, sans nom. | Profil cohérent et capacité de financement plausible. |
| 2 · Mémorandum d’information | Le dossier complet, consultation tracée. | Accord de confidentialité signé et preuve des fonds. |
| 3 · Data room | Contrats, comptes détaillés, données sensibles. | Lettre d’intention reçue. |
Un dossier préparé avec rigueur décourage la majorité des candidats opportunistes ou sous-financés. Pour les candidats sérieux, il accélère l’audit et réduit le risque de renégociation du prix à la baisse juste avant le closing. Le détail de cette préparation figure dans notre article préparer la vente de son entreprise.
Les bourses de transmission et les réseaux
Les bourses d’annonces et les réseaux consulaires couvrent le marché visible de la reprise. Ils conviennent surtout pour toucher des repreneurs individuels, mais ils attirent beaucoup de contacts qu’il faut trier.
Trois familles de canaux coexistent :
- les bourses d’annonces : Transentreprise, animée par les CCI et les chambres de métiers, la Bourse de la Transmission de Bpifrance, l’association CRA (Cédants et Repreneurs d’Affaires) ou des places de marché privées. L’annonce reste anonyme ; le volume de contacts est élevé, leur qualité très variable ;
- les réseaux d’accompagnement : Réseau Entreprendre ou Initiative France sélectionnent les repreneurs en comité avant de leur accorder un prêt d’honneur. L’expérience, le projet et l’apport sont vérifiés : les candidats y sont en moyenne plus solides ;
- les prescripteurs : experts-comptables, avocats d’affaires, notaires, banquiers. Ils connaissent des acheteurs solvables et accompagnés.
| Canal | Volume de contacts | Qualité moyenne des candidats | Risque de fuite d’information |
|---|---|---|---|
| Bourses en ligne | Très élevé. | Hétérogène : beaucoup de curieux ou de candidats sous-financés. | Moyen à élevé : l’anonymat de l’annonce est indispensable. |
| Réseaux consulaires (CCI, CMA) | Élevé. | Moyenne : repreneurs en phase d’orientation. | Faible : un conseiller encadre la démarche. |
| Réseaux d’accompagnement | Modéré. | Élevée : candidats déjà évalués par un comité. | Très faible. |
| Prescripteurs | Faible. | Très élevée : candidats solvables et conseillés. | Faible : secret professionnel. |
Le filtre des quinze minutes
Trois questions posées dès le premier appel écartent la plupart des candidats qui n’iront pas au bout.
- L’apport. « Quel montant pouvez-vous mobiliser en fonds propres, sans emprunt ? » En dessous de 20 à 30 % du prix, le dossier bancaire ne passera pas.
- Le projet. « Quels secteurs, quelle taille, quelle région cherchez-vous, et pourquoi notre entreprise ? » Celui qui cherche « une entreprise à acheter », sans critères, n’a pas de projet de reprise.
- Le calendrier. « Sous quel délai pouvez-vous remettre une lettre d’intention ? » Celui qui demande sans cesse des informations sans jamais s’engager vous fera perdre des mois.
Une réponse floue aux trois questions suffit pour arrêter poliment l’échange.
Le marché invisible : concurrents, salariés, fournisseurs
Les opérations les mieux valorisées se concluent souvent dans l’entourage direct de l’entreprise. Ces acquéreurs comprennent vite le dossier, mais une approche mal conduite peut déstabiliser l’entreprise.
Les concurrents. C’est le canal qui paie le mieux, grâce aux synergies, et le plus dangereux. En cas d’échec, un concurrent peut utiliser vos marges, vos tarifs ou votre liste de clients. L’approche doit passer par un conseil, de façon anonyme, et les données sensibles n’arriver qu’en data room, après la lettre d’intention.
Les salariés et cadres clés. La reprise par l’équipe dirigeante garantit la continuité, mais l’apport manque presque toujours. Plusieurs outils compensent :
- la Sweat Equity Inversée, décrite dans le guide Le Pont de la Valorisation : recruter ou promouvoir un directeur général délégué 24 à 36 mois avant la vente, associé à la valeur qu’il aide à créer par une participation acquise progressivement, sur 3 à 5 ans, avec une première année de présence obligatoire ;
- le crédit vendeur et l’entrée progressive au capital, par exemple une promesse de vente portant sur des tranches de titres à prix fixé à l’avance ;
- les prêts d’honneur et les garanties de Bpifrance, présentés dans notre article sur les aides à la reprise d’entreprise.
Les fournisseurs et partenaires. Un fournisseur important peut vouloir sécuriser ses débouchés ou empêcher un concurrent de prendre la main. Les discussions sont fluides entre professionnels du même métier ; le risque est une dépendance commerciale accrue pendant la négociation.
| Canal | Ce qu’il apporte | Ce qu’il risque | Comment se protéger |
|---|---|---|---|
| Concurrents | Prix plus élevé, décision rapide, métier compris. | Fuite d’informations, équipes ou clients déstabilisés en cas d’échec. | Approche anonyme via un conseil, accord de confidentialité avec pénalités, data room cloisonnée. |
| Salariés et cadres | Aucun risque d’intégration, adhésion des équipes. | Financement limité, tension managériale si l’opération échoue. | Manager relais préparé 24 à 36 mois avant, crédit vendeur, entrée progressive. |
| Fournisseurs | Intérêts alignés, confiance déjà établie. | Dépendance commerciale accrue pendant les discussions. | Calendrier court, lettre d’intention rapide. |
Informer les salariés : ce que dit la loi depuis le 27 juillet 2026
La loi n° 2026-403 du 26 mai 2026 de simplification de la vie économique a allégé l’information préalable des salariés, issue de la loi Hamon. Elle s’applique aux ventes conclues à compter du 27 juillet 2026.
Elle concerne la cession d’un fonds de commerce ou de la majorité des titres d’une société de moins de 250 salariés :
- moins de 50 salariés : chaque salarié doit être informé au moins un mois avant la vente, contre deux mois auparavant, pour pouvoir présenter une offre de reprise ;
- 50 salariés et plus, avec un comité social et économique : l’information individuelle disparaît, au profit de l’information-consultation du CSE ;
- sanction : l’amende civile est plafonnée à 0,5 % du prix, contre 2 % auparavant.
Le délai légal ne dit pas quand parler à son entourage. Annoncer une vente avant d’avoir un engagement ferme fait souvent fuir des talents, inquiète des clients ou durcit des fournisseurs. La séquence la plus sûre :
- préparer sans bruit : data room constituée, direction capable de fonctionner sans le dirigeant ;
- signer la lettre d’intention : prix, conditions et calendrier des audits fixés ;
- informer : salariés dans le délai légal, puis communication externe après la signature.
La grille de sélection sur 100 points
Le prix écrit sur une offre n’a de valeur que si l’acquéreur peut financer et conclure. Une grille notée évite de choisir le candidat le plus sympathique, ou celui qui annonce le chiffre le plus haut.
« On ne négocie pas un prix sur des projections, on défend une valeur sur des preuves. » Ce principe vaut aussi pour juger l’acquéreur.
| Domaine | Critères | Points | Critère éliminatoire |
|---|---|---|---|
| Solidité financière (40 points) | Apport disponible d’au moins 20 à 30 % du prix ; DSCR prévisionnel d’au moins 1,30 ; accord de principe bancaire ou attestation de fonds. | 15, 15 et 10. | Apport inférieur à 20 % ou refus de prouver les fonds. |
| Légitimité opérationnelle (30 points) | Expérience du secteur ou compétences transférables ; capacité à diriger l’équipe ; vision pour les 36 premiers mois. | 10, 10 et 10. | Incompréhension du métier ou rejet manifeste de l’encadrement en place. |
| Sécurité de l’opération (20 points) | Avocat et conseil financier qualifiés ; conditions suspensives raisonnables ; répartition réaliste entre comptant et paiement différé. | 8, 6 et 6. | Crédit vendeur supérieur à 40 % du prix sans garantie solide. |
| Projet humain (10 points) | Entente personnelle ; respect de l’histoire et de la culture ; rôle du cédant pendant la transition clarifié. | 4, 3 et 3. | Attitude conflictuelle ou refus d’organiser la transition. |
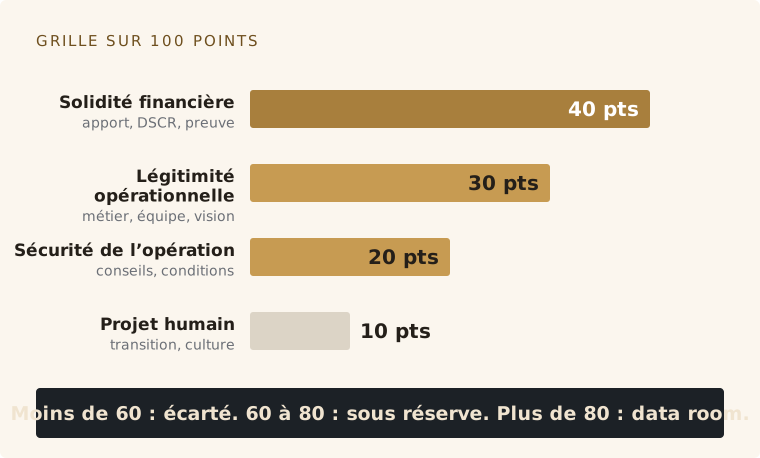
La grille sur 100 points : la solidité financière pèse 40 points, et un critère éliminatoire suffit à écarter un candidat.
Grille de lecture
| Score | Décision |
|---|---|
| Moins de 60 points | Candidat écarté. |
| 60 à 80 points | Candidat gardé sous réserve : garanties complémentaires à obtenir. |
| Plus de 80 points | Candidat retenu pour la négociation et l’accès à la data room. |
Le DSCR mérite une vérification de votre côté, avant même la banque. Si le prix proposé donne un ratio inférieur à 1,25 dans un scénario prudent, par exemple avec un EBITDA en baisse de 10 %, l’offre risque de se transformer plus tard en demande de baisse de prix ou en crédit vendeur imprévu. Le montage complet d’un rachat est expliqué dans notre article financer une reprise d’entreprise.
Les dix signaux qui doivent faire renoncer
Le chapitre 36 du guide liste dix signaux qui doivent faire renoncer un repreneur. Vus du côté du cédant, ils permettent de repérer l’acquéreur qui n’ira pas au bout. Un seul ne suffit pas à rompre ; deux ou trois réunis, sans explication convaincante, presque toujours.
- Les justificatifs n’arrivent pas. L’attestation de fonds ou l’accord bancaire est sans cesse reporté.
- Les chiffres changent. Les hypothèses de l’offre bougent d’une réunion à l’autre, sans raison économique.
- Une dépendance apparaît tardivement. Le candidat dépend en réalité d’un financeur, d’un associé ou d’un partenaire jamais mentionné.
- Le social est méprisé. L’acquéreur ignore le climat de l’entreprise ou rejette d’emblée l’encadrement en place.
- La rigueur juridique manque. Le candidat ne sait pas structurer sa propre holding de reprise.
- Le candidat ne s’engage pas. Les demandes d’information se multiplient, la lettre d’intention ne vient jamais.
- Le candidat est trop pressé. Il veut signer sans audit, ce qui cache souvent une opération spéculative.
- Son entourage se retire. Associés ou partenaires prennent leurs distances.
- Le prix ne se finance pas. Le montage repose sur un DSCR inférieur à 1,25 ou sur un crédit vendeur démesuré.
- Il négocie sans conseils. Pas d’avocat ni d’expert-comptable, ou des conseils qui expriment des réserves.
Côté repreneur, la liste complète et la façon de rompre proprement sont traitées dans notre article réussir une reprise d’entreprise.
De la confidentialité à la lettre d’intention
La phase d’engagement est la plus sensible. Elle protège les actifs immatériels de l’entreprise avant d’ouvrir les données, et elle empêche l’acquéreur de prendre l’ascendant au moment des audits.
Quatre étapes se suivent :
- l’accord de confidentialité (NDA), signé avant toute information qui permettrait d’identifier l’entreprise. Il protège les données, le secret des discussions et interdit de débaucher vos salariés, généralement pendant 2 à 3 ans, avec des pénalités dissuasives ;
- le mémorandum d’information, réservé aux candidats qui ont signé et prouvé leurs fonds ;
- le premier rendez-vous, où le cédant présente des faits documentés, comme une valorisation multicritère, et où l’acquéreur expose son projet ;
- la lettre d’intention (LOI), qui fixe la valeur, la structure du prix, les conditions suspensives, le calendrier et une période d’exclusivité.
| Document | Rôle | Ce qui engage | Pièges à éviter |
|---|---|---|---|
| Accord de confidentialité | Protéger les secrets d’affaires et les salariés. | Confidentialité, non-sollicitation, non-débauchage. | Oublier la durée (2 à 3 ans) ou les pénalités. |
| Mémorandum d’information | Permettre une offre éclairée. | Rien : document d’information, sous réserve d’audit. | Y mettre la liste nominative des clients ou des secrets techniques. |
| Lettre d’intention | Cadrer le prix et les conditions avant les audits. | Exclusivité, confidentialité, frais ; le prix final reste soumis aux conditions suspensives. | Exclusivité au-delà de 60 à 90 jours sans contrepartie, conditions suspensives vagues. |
| Protocole d’accord | Engager la vente sous conditions. | La cession des titres, une fois les conditions levées. | Garantie d’actif et de passif sans plafond ni franchise. |
Certains seuils gagnent à être posés dès la lettre d’intention, car ils se négocient mal ensuite. Les ordres de grandeur ci-dessous sont des usages courants, à adapter avec votre avocat :
- plafond de la garantie d’actif et de passif : 10 à 20 % du prix, sur une durée de l’ordre de 36 mois, prolongée jusqu’à la prescription pour le fiscal et le social ;
- franchise et seuil de déclenchement : en dessous d’environ 1 à 2 % du prix, l’acquéreur ne peut pas actionner la garantie ;
- séquestre : 10 à 15 % du prix au plus, libéré par tiers chaque année.
Garder une solution de rechange
Conduire deux ou trois candidats qualifiés en parallèle jusqu’au choix final est la meilleure protection du prix.
Les négociateurs appellent cela la BATNA : la meilleure solution de rechange en cas d’échec. Si l’acquéreur retenu utilise les audits pour baisser le prix sans raison sérieuse, ce que les praticiens appellent le price chipping, le cédant peut rompre et revenir vers le candidat classé deuxième. Sans alternative crédible, il subit. Les audits eux-mêmes sont détaillés dans notre article sur la due diligence en transmission de PME.
Connaître sa valeur avant de chercher
On ne choisit bien un acquéreur que si l’on sait ce que l’entreprise vaut, et pour qui. Une valorisation multicritère donne cette base avant le premier contact.
Elle croise plusieurs familles de méthodes et montre ce qui pèse sur le multiple : dépendance au dirigeant, concentration des clients, absence d’équipe autonome. Ce sont précisément les points que le guide traite par ses trois piliers : le Sweat Equity documenté, le management et les processus, les nouveaux chantiers de croissance. Notre article rendre son entreprise transférable les détaille.
Pour une première mesure, SurValeur propose un autodiagnostic gratuit et des rapports de valorisation selon 12 méthodes, du rapport Essentiel gratuit au rapport Expert. SurValeur conseille sans être rémunéré à la transaction.
Trouver un repreneur pour son entreprise : ce qu’il faut retenir
Trouver un repreneur pour son entreprise est une démarche en deux temps. En interne, rendre l’entreprise transférable : documenter le Sweat Equity, installer une direction autonome, démontrer une croissance future. En externe, cibler le bon profil d’acquéreur, organiser la mise en concurrence, écarter sans état d’âme les candidats qui ne peuvent pas financer, et garder la main sur le calendrier jusqu’à la lettre d’intention. Le dirigeant qui arrive avec des preuves ne subit pas la négociation : il la conduit. Commencez par l’autodiagnostic gratuit.
L’autodiagnostic situe votre entreprise sur les trois piliers et montre ce qu’un acquéreur décotera en premier.
Faire l’autodiagnostic Deuxième pile · dès 0 € Savoir ce qu’elle vaut, et pour quiUne valorisation selon 12 méthodes pour défendre votre prix face à chaque profil d’acquéreur.
Voir les rapportsSources
- Loi n° 2026-403 du 26 mai 2026 de simplification de la vie économique, présentation par Kohen Avocats, « La refonte de l’obligation d’information des salariés en cas de cession d’entreprise »
- Dolidon Partners, « Cession d’entreprise : l’information préalable des salariés est simplifiée à compter du 27 juillet 2026 »
- Entreprendre Service-Public, « Je transmets mon entreprise »
- Nouren Rayan, Le Pont de la Valorisation, 2026, chapitres 35 et 36.
Cet article est informatif. Il ne constitue ni un conseil juridique, ni un conseil financier. Les exemples chiffrés et les ordres de grandeur sont illustratifs et se négocient au cas par cas.