Devant le comité de prêt d’honneur, le repreneur défend son prix et son plan de financement.
En brefUn prêt d’honneur reprise d’entreprise est un prêt personnel à taux zéro, sans garantie ni caution, accordé au repreneur par un réseau comme Initiative France ou Réseau Entreprendre. Vous l’apportez ensuite à la société qui rachète. La banque le compte comme des fonds propres : c’est lui qui débloque le prêt bancaire, bien plus qu’il ne finance le prix.
Comment fonctionne un prêt d’honneur pour une reprise
En brefPrêté à vous, sans intérêt ni caution, puis apporté à la holding : la banque le compte comme des fonds propres et prête le reste.
Le prêt d’honneur ne finance presque jamais le prix de l’entreprise. Il renforce votre apport personnel, et c’est cet apport renforcé qui convainc la banque de prêter le reste.
Le mécanisme tient en trois étages. Le réseau prête à vous, personne physique, sans intérêt et sans caution. Vous apportez la somme au capital ou en compte courant de la société de reprise, souvent une holding. La holding emprunte ensuite auprès de la banque et rachète les titres ou le fonds de commerce.
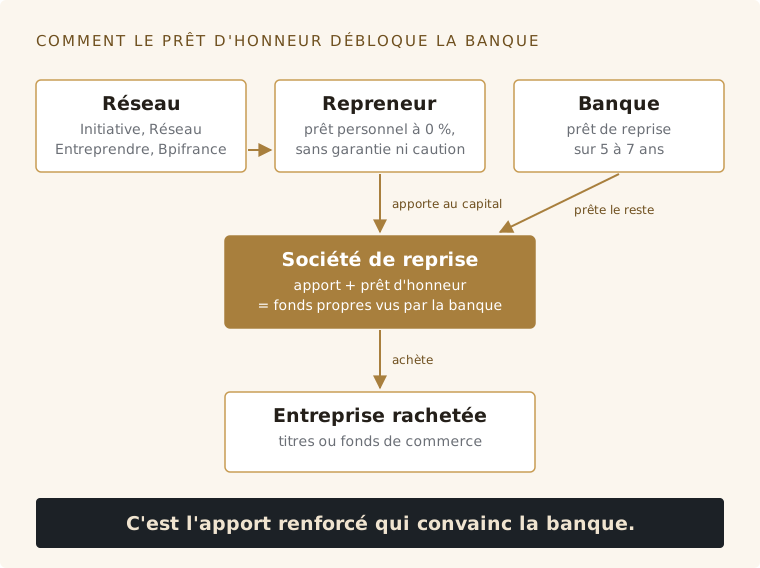
Le prêt d’honneur est prêté à la personne, apporté à la société de reprise, puis compté par la banque comme des fonds propres.
Pour la banque, cet argent a la nature de fonds propres : il ne pèse pas sur la société, il est remboursé par le repreneur sur ses revenus personnels. C’est pourquoi on parle de quasi-fonds propres. Une banque attend en général que l’apport, au sens large, couvre 20 à 30 % du besoin d’une reprise de PME. Le prêt d’honneur comble souvent l’écart entre ce que vous avez et ce qu’elle exige.
Les réseaux mesurent cet effet. Selon les plateformes Initiative France, 1 € de prêt d’honneur déclenche en moyenne 9,5 € de prêt bancaire. Réseau Entreprendre annonce un effet de levier de 11 à 13 selon qu’il s’agit d’une création ou d’une reprise. Ces moyennes portent sur tout le financement bancaire des projets suivis. Sur une reprise de PME, le banquier raisonne plutôt en ratio : avec 25 % de fonds propres exigés, chaque euro apporté permet d’emprunter environ 3 €.
Le prêt d’honneur apporte aussi un label. Un dossier qui a convaincu un comité de chefs d’entreprise arrive à la banque avec un premier avis favorable. Il s’accompagne d’un parrainage par un dirigeant expérimenté pendant deux à trois ans, et ce suivi pèse dans la décision du banquier.
| Caractéristique | Prêt d’honneur | Prêt bancaire de reprise |
|---|---|---|
| Emprunteur | Vous, personne physique | La société de reprise |
| Taux | 0 % | Taux de marché |
| Garantie | Aucune, ni caution | Nantissement des titres, garantie Bpifrance, caution partielle |
| Remboursement | Sur vos revenus personnels | Sur les dividendes de la cible |
| Durée | 2 à 7 ans | 5 à 7 ans |
| Rôle | Renforcer l’apport | Financer l’essentiel du prix |
Les cinq sources de prêt d’honneur
En brefInitiative France, Réseau Entreprendre, Bpifrance, France Active et les Régions : de 1 000 à 90 000 €, et la plupart se cumulent.
Cinq dispositifs prêtent sur l’honneur à un repreneur : Initiative France, Réseau Entreprendre, Bpifrance, France Active et les Régions. Leurs montants et leurs critères diffèrent beaucoup, et la plupart se cumulent.
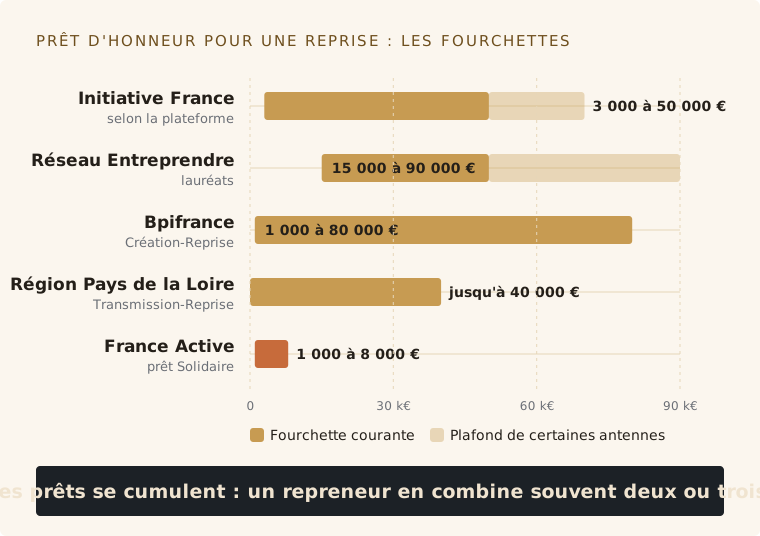
Montants pour une reprise en 2026, selon les fiches des réseaux. Les barèmes varient d’une antenne locale à l’autre.
| Réseau | Montant pour une reprise | Durée | Ce qu’il regarde |
|---|---|---|---|
| Initiative France | 3 000 à 50 000 € selon la plateforme, jusqu’à 70 000 € dans certaines | 2 à 5 ans, jusqu’à 7 ans en reprise selon les régions | La solidité du projet et du repreneur, sur tous les secteurs sauf exclusions locales |
| Réseau Entreprendre | 15 000 à 50 000 €, jusqu’à 90 000 € dans certaines associations | 4 à 5 ans, différé jusqu’à 18 mois | Les emplois créés ou maintenus et le potentiel de développement |
| Bpifrance, prêt d’honneur Création-Reprise | 1 000 à 80 000 € | 1 à 7 ans, différé de 0 à 18 mois | Un prêt d’honneur déjà obtenu auprès d’un réseau opérateur |
| France Active, prêt d’honneur Solidaire | 1 000 à 8 000 € | 1 à 5 ans | Les publics éloignés du crédit, avec un prêt bancaire au moins égal |
| Régions | Variable, jusqu’à 40 000 € par personne en Pays de la Loire | Selon la Région | La localisation de la cible et le maintien de l’emploi local |
Le prêt d’honneur Initiative France
Initiative France est le premier réseau de prêt d’honneur. Il réunit 207 associations locales et plus de 5 700 marraines et parrains, selon son site. Chaque plateforme fixe son barème. En Nouvelle-Aquitaine, une reprise peut obtenir de 3 000 à 30 000 €, sur 2 à 5 ans et jusqu’à 7 ans pour les reprises, avec un plafond de 80 000 € par entreprise. En Pays de la Loire, le prêt d’honneur Transmission-Reprise monte jusqu’à 40 000 € par repreneur et 60 000 € lorsque plusieurs repreneurs s’associent.
Le prêt Initiative est toujours couplé à un prêt bancaire. Il est accordé après un passage devant un comité local qui réunit des chefs d’entreprise, des banquiers et des experts. Le montant moyen reste modeste, de l’ordre de 10 000 €, mais les reprises obtiennent souvent davantage que les créations. Certaines banques partenaires peuvent aussi accorder un prêt complémentaire à taux zéro.
Le prêt d’honneur Réseau Entreprendre
Réseau Entreprendre sélectionne des « lauréats » qui portent des projets créateurs ou préservateurs d’emplois. Son prêt moyen avoisine 30 000 €, selon son président interrogé par Le Journal des Entreprises en 2026. Les parcours Reprise prévoient deux à trois ans d’accompagnement par un chef d’entreprise, et l’entrée dans un club de lauréats. Le cumul avec un prêt Initiative est possible dans de nombreux territoires.
Le réseau est plus sélectif : il attend un projet d’une certaine taille, avec un potentiel de développement après la reprise. Pour une petite reprise de commerce, Initiative France est souvent la porte d’entrée naturelle.
Le prêt d’honneur Création-Reprise de Bpifrance
Bpifrance ne reçoit pas les repreneurs en direct pour ce prêt. Il est distribué par les réseaux opérateurs, Initiative France, Réseau Entreprendre ou l’Adie, en complément de leur propre prêt d’honneur. Selon la fiche Bpifrance Création, il va de 1 000 à 80 000 €, sur 1 à 7 ans avec un différé de 0 à 18 mois, sans frais de dossier.
Trois conditions comptent pour un repreneur. Vous devez être actionnaire de la société, et pas seulement son dirigeant. Vous ne devez pas être inscrit au fichier des incidents de remboursement des crédits aux particuliers. Une assurance décès et perte totale et irréversible d’autonomie est exigée. Certains secteurs sont exclus, comme l’agriculture, la promotion immobilière et l’intermédiation financière.
France Active : le prêt d’honneur Solidaire et la garantie
France Active n’est pas d’abord un prêteur sur l’honneur. Son outil principal pour un repreneur est la garantie du prêt bancaire. Elle couvre jusqu’à 65 % du prêt, dans la limite de 50 000 € garantis, et jusqu’à 100 000 € pour certains projets de reprise. Les garanties Égalité Femmes et Égalité Territoires montent à 80 %.
France Active distribue aussi, avec Initiative France et l’Adie, le prêt d’honneur Solidaire. Il va de 1 000 à 8 000 €, sur 1 à 5 ans. Il vise les demandeurs d’emploi, les bénéficiaires de minima sociaux, les jeunes, les repreneurs en quartier prioritaire et les salariés qui reprennent une entreprise en difficulté. Il suppose un prêt bancaire d’un montant au moins égal, sur lequel la caution personnelle ne peut dépasser la moitié du prêt.
Les prêts d’honneur des Régions
Plusieurs Régions financent un fonds de prêts d’honneur dédié à la transmission, souvent géré par Initiative. Les montants varient fortement : jusqu’à 40 000 € par personne en Pays de la Loire, 30 000 € avec le fonds Centre Reprise Transmission en Centre-Val de Loire, 10 000 à 40 000 € avec le prêt d’honneur Occitanie Transmission. Le panorama complet des aides régionales figure dans notre guide des aides à la reprise d’entreprise.
Prêt d’honneur CCI et auto-entrepreneur : les cas particuliers
En brefLa CCI oriente et aide à monter le dossier, la plateforme prête. En micro-entreprise, la reprise reste possible mais limitée.
Deux recherches reviennent souvent : le prêt d’honneur de la CCI et le prêt d’honneur pour un auto-entrepreneur. Dans les deux cas, la réponse est plus nuancée que le nom ne le laisse penser.
Le prêt d’honneur CCI
Il n’existe pas de prêt d’honneur CCI national. Les plateformes Initiative sont nées, dans beaucoup de départements, à l’initiative des chambres de commerce et des chambres de métiers. Elles en restent proches : la CCI siège souvent au comité, héberge parfois la plateforme et accueille les porteurs de projet.
En pratique, le conseiller transmission de la CCI ou de la CMA joue trois rôles. Il oriente vers la bonne plateforme. Il aide à bâtir le plan de financement et le prévisionnel. Il propose les bourses d’opportunités, comme Transentreprise, et les formations « reprendre une entreprise ». Le prêt, lui, est accordé par la plateforme.
Le prêt d’honneur pour un auto-entrepreneur
Initiative France finance aussi des micro-entrepreneurs. Le prêt étant personnel, il ne compte ni dans le chiffre d’affaires ni dans les seuils de la micro-entreprise. Le prêt d’honneur Création-Reprise de Bpifrance accepte les micro-entreprises, et l’Adie propose un microcrédit jusqu’à 15 000 €, complété par un prêt d’honneur de 3 000 €.
La reprise sous ce statut reste limitée. Certaines plateformes excluent la reprise en micro-entreprise, comme Initiative Eure-et-Loir. Reprendre un fonds de commerce d’une certaine taille, avec des salariés, un bail et un stock, se fait presque toujours en société, une SAS ou une SARL. La micro-entreprise convient à la reprise d’une petite clientèle ou d’une activité artisanale individuelle.
Combien demander : le calcul sur un cas chiffré
En brefSur un rachat de 900 000 €, 90 000 € de prêts d’honneur font passer les fonds propres de 12,2 % à 22,2 % du besoin.
Le bon montant de prêt d’honneur est celui qui fait atteindre à vos fonds propres le niveau que la banque exige. Il se calcule à partir du besoin total, pas à partir du prix.
Prenons une PME de maintenance industrielle près d’Angers, rachetée par un cadre de 45 ans. L’excédent brut d’exploitation retraité atteint 210 000 €. Le prix des titres est de 800 000 €, soit 3,8 fois l’EBE. Avec 40 000 € de frais d’acquisition et 60 000 € de trésorerie de démarrage, le besoin total atteint 900 000 €.
Le repreneur dispose de 90 000 € d’épargne et de 20 000 € d’ARCE. Ses fonds propres représentent 12,2 % du besoin. Pour une reprise de ce type, la banque attend au moins 20 à 25 %. Sans autre ressource, le dossier est refusé, ou accepté avec une caution personnelle très lourde.
Trois prêts d’honneur changent l’équation : 30 000 € d’Initiative, 40 000 € de Réseau Entreprendre et 20 000 € de prêt Création-Reprise Bpifrance. Les fonds propres passent à 200 000 €, soit 22,2 % du besoin. Le cédant accepte un crédit vendeur de 90 000 € sur trois ans. La banque prête les 610 000 € restants, garantis par Bpifrance.
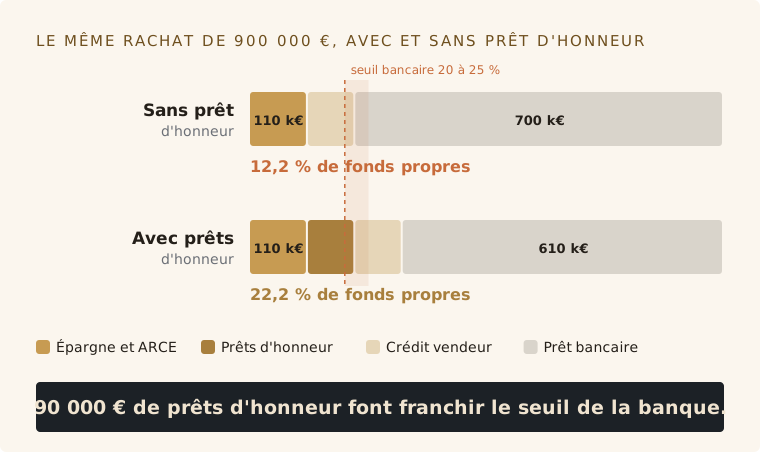
Cas illustratif : 90 000 € de prêts d’honneur font passer les fonds propres de 12,2 % à 22,2 % du besoin.
| Ressource | Sans prêt d’honneur | Avec prêts d’honneur |
|---|---|---|
| Épargne et ARCE | 110 000 € | 110 000 € |
| Prêts d’honneur | — | 90 000 € |
| Fonds propres, part du besoin | 12,2 % | 22,2 % |
| Crédit vendeur | 90 000 € | 90 000 € |
| Prêt bancaire demandé | 700 000 € | 610 000 € |
| Lecture de la banque | Apport insuffisant | Dossier finançable |
Le test de remboursement confirme le montage. Le prêt bancaire de 610 000 € sur sept ans à 4,5 % coûte environ 103 500 € par an. Avec le crédit vendeur, le service de la dette atteint 133 500 € les trois premières années. La trésorerie disponible, après impôt et investissements de maintien, est d’environ 160 000 €. Le ratio de couverture de la dette ressort à 1,2, le minimum qu’acceptent les banques.
Un point est souvent oublié : vous remboursez vous-même les 90 000 € de prêts d’honneur, soit 18 000 € par an sur cinq ans. Cette somme vient de votre rémunération de dirigeant, pas de la société. Votre salaire prévisionnel doit donc la couvrir, en plus de vos charges personnelles. Le détail des autres étages du montage, holding, garanties et Prêt Croissance Transmission, est traité dans notre article financer une reprise d’entreprise.
Le dossier et le comité, étape par étape
En brefSix étapes, à engager avant le compromis : plateforme, dossier, accord bancaire, comité, versement, puis suivi par un parrain.
Un prêt d’honneur se prépare en six étapes, et la première commence avant la négociation du prix. Le comité ne finance pas un projet déjà signé.
- Contacter la plateforme dès le ciblage. Prenez rendez-vous avec Initiative ou Réseau Entreprendre avant la lettre d’intention. Le chargé de mission vous dira tout de suite si votre projet entre dans ses critères.
- Monter le dossier. Il comprend votre parcours, la présentation de la cible, les trois derniers bilans, une valorisation argumentée, le prévisionnel sur trois ans et le plan de financement. Une valorisation multicritère, comme nos rapports de valorisation, répond d’avance à la question du prix.
- Obtenir un accord de principe bancaire. La plupart des plateformes exigent un prêt bancaire en parallèle. Le comité et la banque se rassurent mutuellement : présentez les deux dossiers en même temps.
- Passer devant le comité. Vous présentez votre projet en une vingtaine de minutes, puis vous répondez aux questions. Le comité juge autant votre capacité à diriger que les chiffres. Il peut accorder un montant inférieur à la demande.
- Signer et apporter les fonds. Le prêt est versé sur votre compte personnel après la décision. Vous l’apportez à la holding au capital ou en compte courant bloqué, au moment du closing.
- Rembourser et se faire suivre. Les mensualités démarrent après l’éventuel différé. Le parrain vous suit pendant deux à trois ans : c’est une aide réelle pour les premières décisions de gestion.
Les délais varient selon les plateformes et le calendrier des comités : prévoyez plusieurs semaines entre le premier rendez-vous et le versement. Notre méthode complète pour réussir une reprise d’entreprise situe ces étapes dans le calendrier global.
Prêt d’honneur non remboursé : ce qui se passe vraiment
En brefC’est une dette personnelle : elle reste due si l’entreprise échoue. Prévenir tôt permet un report ou un rééchelonnement.
Un prêt d’honneur n’est pas une subvention. C’est une dette personnelle, que vous devez rembourser même si l’entreprise reprise échoue. Le mot « honneur » désigne l’engagement moral, pas l’absence de remboursement.
La différence avec un prêt bancaire tient à la garantie, pas à l’obligation. Le réseau ne prend ni caution ni sûreté sur vos biens. Mais le contrat reste un prêt : en cas d’impayés, la plateforme peut prononcer l’exigibilité anticipée et engager un recouvrement, amiable puis judiciaire.
Trois situations se présentent en pratique.
- Une difficulté passagère. Prévenez la plateforme dès le premier retard. Elle peut suspendre les échéances quelques mois ou rééchelonner le prêt. Les réseaux préfèrent un repreneur qui alerte tôt à un repreneur qui se tait.
- La défaillance de l’entreprise. La liquidation de la société ne fait pas disparaître votre dette personnelle. Le prêt d’honneur reste dû, même si vous perdez votre apport. Un plan de remboursement adapté à votre nouvelle situation se négocie avec la plateforme.
- Le décès ou l’invalidité. Le prêt d’honneur Création-Reprise de Bpifrance exige une assurance décès et perte totale et irréversible d’autonomie. Beaucoup de plateformes en prévoient une pour leurs propres prêts : vérifiez-le dans votre contrat.
Ne pas rembourser ferme durablement la porte des réseaux d’accompagnement et dégrade votre relation bancaire.
Subvention reprise d’entreprise : ce qui ne se rembourse pas
Si vous cherchez des fonds non remboursables, regardez ailleurs que le prêt d’honneur. Il n’existe pas de subvention nationale qui finance le prix d’une reprise. Les aides à fonds perdus sont l’ARCE, qui verse en capital 60 % de vos droits au chômage restants, l’exonération de cotisations ACRE et certaines aides régionales. Elles sont détaillées, avec leurs conditions 2026, dans notre guide des aides à la reprise d’entreprise.
Reprise par un salarié : les prêts qui lui sont ouverts
En brefMêmes prêts que tout repreneur, plus le prêt d’honneur Solidaire et l’ACRE s’il reprend une entreprise en difficulté, ou la SCOP.
Un salarié qui reprend son entreprise a accès aux mêmes prêts d’honneur que tout repreneur. Il bénéficie en plus de dispositifs propres, surtout si l’entreprise est en difficulté.
Le salarié qui rachète son employeur arrive avec un atout que les comités apprécient : il connaît les clients, les équipes et les procédés. Le risque d’intégration est faible, et Réseau Entreprendre valorise particulièrement ces profils. Le montage reste celui d’une reprise classique, avec holding, prêt bancaire et souvent crédit vendeur, le cédant ayant confiance dans son successeur.
Deux dispositifs lui sont propres.
- Le prêt d’honneur Solidaire. Il est ouvert au salarié ou licencié d’une entreprise en sauvegarde, en redressement ou en liquidation judiciaire qui reprend tout ou partie de cette entreprise. Ce même profil reste éligible à l’ACRE malgré la réforme de 2026.
- La reprise collective en SCOP. Les salariés peuvent racheter ensemble, sous forme de SCOP ou de SCOP d’amorçage, avec sept ans pour devenir majoritaires. Certaines Régions abondent l’apport de chaque salarié coopérateur, de 1 000 à 3 000 € en Bourgogne-Franche-Comté par exemple.
La reprise d’une entreprise en difficulté obéit à des règles et à des délais spécifiques, présentés dans notre page sur la reprise d’entreprise en difficulté.
Les erreurs qui font perdre un prêt d’honneur
En brefSigner avant le comité, présenter un prix non justifié, oublier son propre remboursement : cinq erreurs, toutes évitables.
La plupart des refus et des montants réduits viennent de cinq erreurs, toutes évitables.
- Signer le compromis avant le comité. Le prêt d’honneur sert d’argument auprès de la banque. Obtenu après la signature, il ne joue plus ce rôle, et certains réseaux refusent les projets déjà engagés.
- Présenter un prix non justifié. Le comité compare le prix à la rentabilité. Un multiple d’EBE hors marché, sans valorisation argumentée, fait douter de tout le dossier.
- Oublier le remboursement personnel. Un prévisionnel qui ne prévoit pas la rémunération nécessaire pour rembourser les prêts d’honneur révèle un montage fragile.
- Démarcher un seul réseau. Initiative, Réseau Entreprendre, Bpifrance et la Région se cumulent. Un seul prêt laisse souvent les fonds propres sous le seuil bancaire.
- Négliger la présentation orale. Le comité finance d’abord une personne. Un repreneur qui ne connaît pas ses chiffres ou ses premiers clients perd la salle en dix minutes.
Avant le premier rendez-vous, notre autodiagnostic gratuit aide à situer la cible et à préparer les questions du comité. Les points d’audit à vérifier avant de s’engager sont détaillés dans notre guide de la due diligence en transmission de PME.
Prêt d’honneur reprise d’entreprise : ce qu’il faut retenir
En brefLe prêt d’honneur complète l’apport jusqu’au seuil bancaire, se cumule, se demande avant le compromis et se rembourse sur vos revenus.
Le prêt d’honneur est l’outil qui fait passer un dossier de reprise sous le seuil bancaire à un dossier finançable. Il ne finance pas le prix : il complète votre apport pour atteindre 20 à 25 % du besoin, puis la banque prête le reste. Il se cumule entre réseaux et avec l’ARCE, se demande avant le compromis et se rembourse sur vos revenus personnels. Le repreneur qui arrive au comité avec un prix argumenté, un prévisionnel réaliste et un banquier déjà consulté obtient presque toujours davantage. Commencez par l’autodiagnostic gratuit.
L’autodiagnostic situe l’entreprise sur les trois piliers et prépare les questions que le comité et la banque vous poseront.
Faire l’autodiagnostic Deuxième pile · dès 0 € Un prix que le comité accepteUne valorisation selon 12 méthodes, pour défendre le prix de reprise devant le réseau de prêt d’honneur et le banquier.
Voir les rapportsSources
- Bpifrance Création, « Prêt d’honneur Création-Reprise et Prêt d’honneur Solidaire »
- Initiative France, site du réseau (associations locales, parrainage)
- Infogreffe, fiche « Prêt d’honneur Initiative Moselle Sud » (effet de levier de 9,5)
- Le Journal des Entreprises, entretien avec le président de Réseau Entreprendre, 2026
- Réseau Entreprendre Loire Vallée, Parcours Reprise
- Région Nouvelle-Aquitaine, prêts d’honneur Initiative
- Initiative Pays de la Loire, prêt d’honneur Transmission-Reprise
- France Active, Pacte Création (garanties et prêts)
- Bpifrance Création, « Le microcrédit professionnel »
- Initiative Eure-et-Loir, prêt d’honneur créateur-repreneur
- Région Bourgogne-Franche-Comté, aide au capital des SCOP et SCIC
- Nouren Rayan, Le Pont de la Valorisation, 2026.
Cet article est informatif. Il ne constitue ni un conseil juridique, ni un conseil fiscal, ni un conseil financier. Les montants des réseaux varient selon les plateformes et les années ; le cas chiffré est illustratif.