L’EBE que vous affichez n’est pas celui que l’acquéreur paiera.
En brefUn acquéreur ne paie pas l’EBE que vous affichez : il paie l’EBE retraité, celui qu’il dégagera à votre place. Entre les deux, quelques lignes de comptabilité : votre rémunération, le loyer de votre SCI, des dépenses personnelles passées en charges, des produits qui ne reviendront pas. Chacune déplace l’EBE, et chaque euro d’écart se multiplie par le multiple. À 4,5 fois, 10 000 € d’EBE pèsent 45 000 € de prix.
Pourquoi l’EBE comptable ne se vend pas
En brefL’EBE de la liasse reflète vos choix de gestion. L’acquéreur paie ce que l’entreprise dégage sans vous : l’EBE retraité, et ne pas le calculer peut déplacer la valeur de 20 à 40 %.
L’EBE affiché dans la liasse reflète vos choix de gestion et de fiscalité. L’acquéreur, lui, achète une capacité à produire du résultat sans vous.
L’excédent brut d’exploitation (EBE) est un solde du plan comptable : la valeur ajoutée, plus les subventions d’exploitation, moins les impôts et taxes et les charges de personnel. Il ignore les amortissements, les charges financières et l’impôt. L’EBITDA, son cousin anglo-saxon, n’a pas de définition légale en France et en est souvent proche, mais il intègre des retraitements choisis dans chaque opération. Dans les PME, on emploie les deux termes presque indifféremment. Vérifiez seulement, dans une offre ou une lettre d’intention, quel agrégat sert de base.
Le retraitement répond à une seule question : que dégagerait cette entreprise chez un repreneur indépendant, qui paie un dirigeant au prix du marché, loue ses locaux au prix du marché et ne bénéficie d’aucun arrangement personnel ? Le résultat s’appelle l’EBE retraité, ou EBE normatif. C’est la base de la plupart des valorisations de PME par les multiples.
L’enjeu est direct. Un EBITDA non normalisé peut faire varier la valorisation de 20 à 40 %, selon une publication de Hectelion sur la normalisation. Avec un multiple de 4,5, une erreur de 10 000 € sur l’EBE déplace le prix de 45 000 €. Un travail de retraitement de quelques heures vaut davantage que bien des heures de négociation.
Les cinq retraitements, poste par poste
En brefRémunération du dirigeant, loyer d’une société liée, charges personnelles, non-récurrent, travail non payé : chaque ajustement augmente ou diminue l’EBE selon l’écart avec le marché.
Chaque retraitement part d’une comparaison entre ce que l’entreprise supporte aujourd’hui et ce qu’un repreneur supporterait. Le sens de l’ajustement dépend de l’écart.
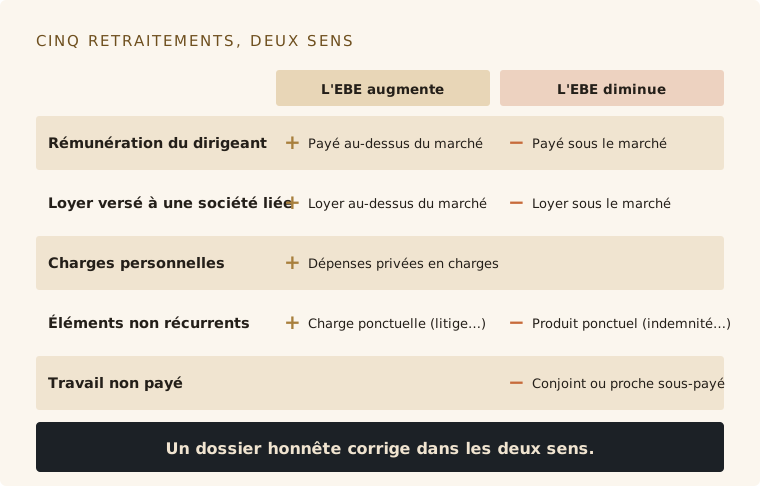
Cinq retraitements, deux sens : chaque ajustement augmente ou diminue l’EBE selon l’écart avec le marché.
1. La rémunération du dirigeant
C’est le poste le plus lourd, et le plus souvent mal compris. On remplace votre rémunération réelle par le coût complet d’un dirigeant salarié équivalent sur le marché, charges sociales comprises.
- Vous vous payez plus que le marché (pour réduire le bénéfice imposable, par exemple) : on réintègre l’écart. L’EBE augmente.
- Vous vous payez moins que le marché, et vous vous rémunérez surtout en dividendes : on déduit un salaire de remplacement. L’EBE diminue.
Ce second cas surprend les cédants. Un patron sous-payé affiche un EBE flatteur que le repreneur ne retrouvera pas : il devra payer un directeur. Nous traitons ce sujet à part dans l’article sur la rémunération du dirigeant et la valorisation, y compris la façon de faire valoir vos années de travail non payées.
2. Le loyer versé à une société liée
Beaucoup de dirigeants détiennent les murs par une SCI personnelle. Le loyer qu’elle facture à l’exploitation n’est pas toujours celui du marché.
- Loyer supérieur au marché : l’écart est réintégré, l’EBE augmente.
- Loyer inférieur au marché, ou locaux détenus en pleine propriété par la société : on retranche un loyer de marché. L’EBE diminue. L’acquéreur devra payer un vrai loyer, et un bail à renégocier le lui rappellera.
Pour fixer le loyer de marché, appuyez-vous sur des références de locaux comparables, une évaluation de la valeur locative ou le bail lui-même.
3. Les charges personnelles passées dans l’entreprise
Véhicule utilisé à titre privé, abonnements, voyages sans lien avec l’activité, frais familiaux : ces dépenses ne reviendront pas avec le repreneur. On les réintègre, et l’EBE augmente. Plus la frontière entre dépense pro et personnelle est floue, plus la pièce justificative compte (voir plus bas).
4. Les éléments non récurrents
On neutralise ce qui ne se reproduira pas, dans les deux sens :
- une charge ponctuelle (litige soldé, frais de restructuration, honoraires liés à une opération passée) est réintégrée : l’EBE augmente ;
- un produit ponctuel (indemnité d’assurance, aide exceptionnelle, produit sur exercice antérieur enregistré tardivement) est retiré : l’EBE diminue.
Une précision de méthode. Les subventions d’exploitation figurent dans l’EBE, les subventions d’investissement non. Si une aide d’exploitation ne se renouvellera pas, retirez-la. Une subvention d’investissement n’a, elle, rien à retraiter dans l’EBE.
5. Le travail que personne ne paie
Un conjoint qui travaille sans salaire, un enfant payé bien en deçà du poste qu’il occupe, un entretien repoussé depuis des années pour embellir le résultat : ces économies disparaissent à la reprise. On ajoute un coût de marché, et l’EBE diminue. Le repreneur les repère en quelques minutes en visitant l’entreprise, et il vaut mieux les avoir chiffrées avant lui.
À retenir sur le sens des retraitements. Le réflexe « retraiter, c’est toujours augmenter l’EBE » est faux et coûte cher en crédibilité. Un dossier de cession qui ne corrige que dans le sens favorable au cédant perd immédiatement la confiance de l’acquéreur et de son banquier.
Cas chiffré : de 150 000 € à 188 000 €
En brefSur un cas fictif, l’EBE passe de 150 000 € à 188 000 € : 68 000 € d’ajustements favorables, 30 000 € de corrections défavorables.
Prenons une entreprise de services de 2,4 M€ de chiffre d’affaires, avec un EBE comptable de 150 000 € sur le dernier exercice. Voici le passage à l’EBE retraité. Les données sont fictives.
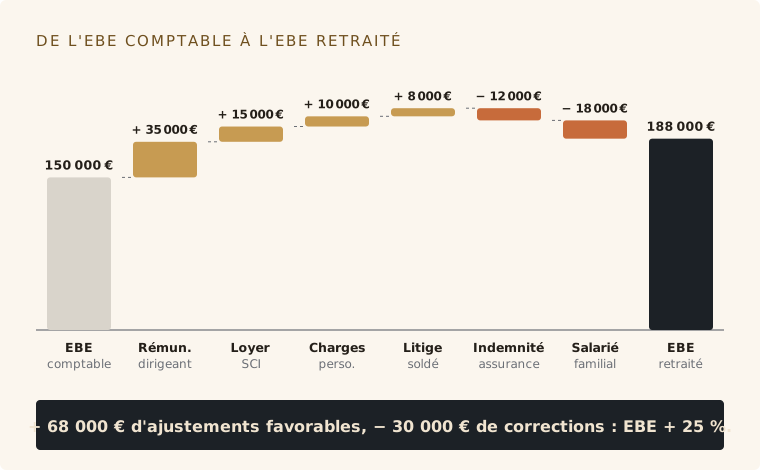
Cas illustratif, chiffres fictifs : de l’EBE comptable de 150 000 € à l’EBE retraité de 188 000 €.
| Ligne | Ajustement | Justification | EBE |
|---|---|---|---|
| EBE comptable | Liasse fiscale, dernier exercice | 150 000 € | |
| Rémunération du dirigeant | + 35 000 € | Coût réel 120 000 € charges comprises ; coût de marché d’un dirigeant équivalent 85 000 € | 185 000 € |
| Loyer versé à la SCI | + 15 000 € | Loyer facturé 60 000 € ; valeur locative de marché 45 000 € | 200 000 € |
| Charges personnelles | + 10 000 € | Véhicule privé et abonnements, factures et relevés | 210 000 € |
| Litige prud’homal soldé | + 8 000 € | Protocole d’accord, charge unique de l’exercice | 218 000 € |
| Indemnité d’assurance | − 12 000 € | Produit exceptionnel versé après sinistre | 206 000 € |
| Salarié familial sous-payé | − 18 000 € | Conjoint à mi-temps ; coût de marché du poste moins le salaire versé | 188 000 € |
| EBE retraité | + 38 000 € au total | 188 000 € |
L’EBE retraité (188 000 €) dépasse l’EBE comptable de 38 000 €, soit 25 %. Les ajustements favorables (+ 68 000 €) sont atténués par deux corrections défavorables (− 30 000 €). Si le dossier n’avait montré que les premiers, l’acquéreur aurait refait le calcul et le prix aurait perdu en crédibilité.
Une pièce pour chaque ligne
En brefUn retraitement sans pièce vérifiable est un argument, pas un chiffre : bulletins, bail, factures, protocole, organigramme.
Un retraitement sans justificatif est un argument, pas un chiffre. C’est celui que l’acquéreur, son conseil, et au besoin l’administration fiscale, contesteront en premier.
Pour chaque ligne du tableau, constituez le dossier avant d’ouvrir la négociation :
| Retraitement | Pièce à joindre |
|---|---|
| Rémunération | Bulletins de paie ou rémunérations versées, grille de salaires d’un poste comparable |
| Loyer | Bail, quittances, estimation de valeur locative ou références de locaux comparables |
| Charges personnelles | Factures, relevés, détail du compte de charges concerné |
| Non récurrent | Protocole, jugement, courrier de l’assureur, écriture comptable |
| Travail non payé | Organigramme, description du poste, salaire médian du poste |
Prévoyez de présenter trois exercices. Un retraitement qui se répète chaque année est probablement structurel, et l’acquéreur le traitera comme tel.
Choisir le multiple
En brefLes repères vont de 3 à 7 fois l’EBE pour les petites entreprises. Les 8,8 fois du mid-market (15 à 500 M€) ne valent pas pour une PME.
Le multiple transforme l’EBE retraité en valeur d’entreprise. C’est la partie la plus discutée du prix, et la moins mécanique.
La valeur d’entreprise (en anglais enterprise value) est la valeur de l’outil économique, indépendamment de la façon dont il est financé :
Valeur d’entreprise = EBE retraité × multiple
Les repères publiés pour les petites entreprises vont de 3 à 7 fois l’EBE ou l’EBITDA. Ils varient avec le secteur, la taille et le profil de l’entreprise. Pour les PME françaises dont l’EBITDA est inférieur à 2 M€, Dealsuite, cité par Hectelion, observe une moyenne autour de 5 à 6 fois. Le BTP se situe plutôt sous 4 fois. Ces fourchettes sont indicatives : elles ne remplacent pas une analyse de comparables.
Ne confondez pas avec les multiples du mid-market. L’indice Argos mesure les transactions de 15 à 500 M€ de valeur : il s’établit à 8,8 fois l’EBITDA au deuxième trimestre 2026. Ce niveau décrit un autre marché que celui d’une PME à 1 ou 3 M€ de chiffre d’affaires, et le citer pour fixer le prix d’une petite entreprise gonfle les attentes.
Plusieurs critères placent le multiple dans le haut ou le bas de la fourchette :
- La taille. Les très petites entreprises se négocient plus bas, car elles dépendent davantage de leur dirigeant.
- La récurrence du chiffre d’affaires. Abonnements, contrats pluriannuels et maintenance rassurent le repreneur et tirent le multiple vers le haut.
- La marge d’EBE et la croissance. Une marge élevée et une croissance démontrée justifient la fourchette haute.
- La dépendance au dirigeant. Un portefeuille clients attaché à votre personne, un savoir-faire non formalisé : le multiple baisse. Une équipe de direction autonome le fait monter. C’est l’objet de notre article sur les leviers de valorisation.
La fourchette : basse, centrale, haute
En brefTrois scénarios (3,5x, 4,5x, 5,5x) donnent 658 000 €, 846 000 € et 1 034 000 € de valeur d’entreprise, contre 675 000 € sans retraitement à 4,5x.
Présentez toujours trois scénarios, jamais un chiffre unique. C’est plus honnête, et cela donne à la négociation un terrain sur lequel s’appuyer.
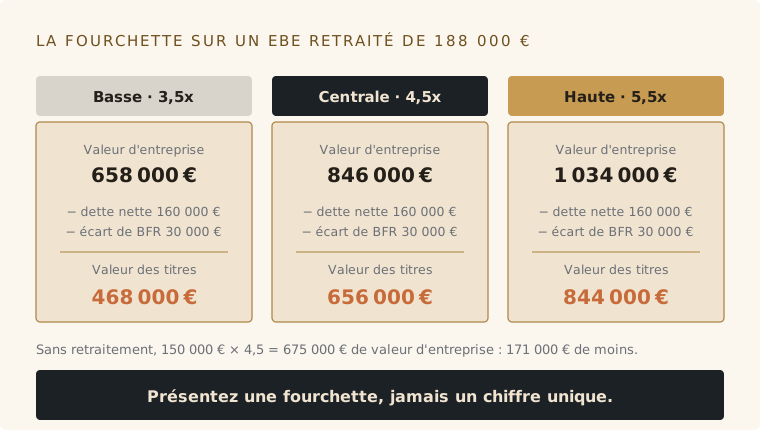
Cas illustratif : trois multiples appliqués à l’EBE retraité, puis la valeur des titres après dette nette et écart de BFR.
Sur notre EBE retraité de 188 000 € :
| Scénario | Hypothèse | Multiple | Valeur d’entreprise |
|---|---|---|---|
| Basse | Risques structurels, forte dépendance au dirigeant | 3,5 | 658 000 € |
| Centrale | Situation standard, marché médian | 4,5 | 846 000 € |
| Haute | Clientèle récurrente, équipe autonome, croissance avérée | 5,5 | 1 034 000 € |
Les multiples ci-dessus illustrent la méthode. Les vôtres doivent venir de comparables de votre secteur et de votre taille.
Comparez enfin à ce qu’aurait donné l’EBE comptable : à 4,5 fois, 150 000 € auraient valu 675 000 €. Le retraitement ajoute ici 171 000 € à la valeur d’entreprise du scénario central.
De la valeur d’entreprise au prix des titres
En brefValeur des titres = valeur d’entreprise − dette financière nette ± écart de BFR. La dette nette contient déjà la trésorerie : 656 000 € dans le cas central.
La valeur d’entreprise n’est pas le chèque du cédant. Ce qu’il encaisse, c’est la valeur de ses titres, après prise en compte de la structure financière à la date de cession.
La formule est la suivante :
Valeur des titres = Valeur d’entreprise − dette financière nette ± écart de BFR
Deux précisions évitent les erreurs les plus fréquentes.
La dette financière nette contient déjà la trésorerie. Elle se calcule en additionnant les emprunts bancaires et les comptes courants d’associés remboursés à la cession, puis en retranchant la trésorerie disponible. Si vous ajoutez à nouveau la trésorerie à la valeur d’entreprise, vous la comptez deux fois.
Le BFR est comparé à un niveau normatif. Le besoin en fonds de roulement (BFR) normatif est le niveau moyen dont l’activité a besoin pour tourner. S’il est plus faible à la date de cession, l’entreprise a été « vidée » de ses stocks ou de ses créances, et le prix baisse. S’il est plus élevé, il monte.
Sur notre cas (scénario central) :
| Élément | Montant |
|---|---|
| Valeur d’entreprise | 846 000 € |
| Emprunts bancaires | − 180 000 € |
| Compte courant d’associé remboursé | − 40 000 € |
| Trésorerie disponible | + 60 000 € |
| Dette financière nette | − 160 000 € |
| BFR de clôture inférieur de 30 000 € au BFR normatif (250 000 €) | − 30 000 € |
| Valeur des titres | 656 000 € |
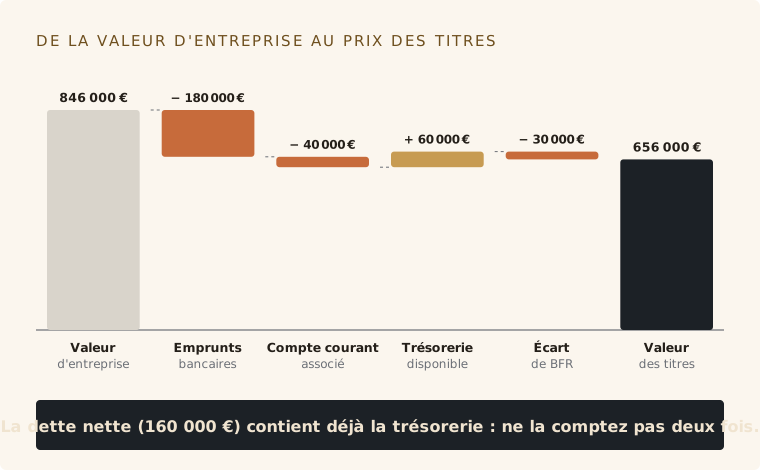
Cas illustratif : la dette nette contient déjà la trésorerie, il ne faut pas la compter deux fois.
Sur les trois scénarios, la valeur des titres s’établit à 468 000 €, 656 000 € et 844 000 € (valeur d’entreprise moins 190 000 € de dette nette et d’écart de BFR dans chaque cas).
Deux mécanismes de prix coexistent dans la pratique. Avec les comptes de clôture (completion accounts), le prix est ajusté après la cession à partir de comptes arrêtés au jour du transfert : c’est ce mécanisme qui corrige l’écart de BFR. Avec une boîte verrouillée (locked box), le prix est fixé une fois pour toutes sur un bilan antérieur, sans ajustement après coup, en échange d’une protection contre les prélèvements de trésorerie entre cette date et la cession. Ce sont deux approches distinctes, et non deux noms du même mécanisme. Nous les détaillons dans l’article sur l’ajustement de prix à la cession.
Les sept erreurs de retraitement
En brefNe corriger que dans un sens, oublier de payer le dirigeant, compter deux fois, loyer sans référence, confondre valeur d’entreprise et prix des titres.
- Ne corriger que dans un sens. Retraiter uniquement ce qui améliore l’EBE détruit la crédibilité du dossier.
- Oublier de payer le dirigeant. Le dirigeant sous-payé qui se rémunère en dividendes affiche un EBE que personne ne retrouvera.
- Compter deux fois. Le même coût corrigé dans la rémunération et dans les charges personnelles gonfle l’EBE.
- Fixer un loyer de marché sans référence. Un loyer « normatif » sans comparable est contesté dès la première lecture.
- Traiter comme exceptionnel ce qui revient chaque année. Trois « litiges exceptionnels » en trois ans forment un coût d’exploitation.
- Confondre valeur d’entreprise et prix des titres. Annoncer 846 000 € à un cédant qui en encaissera 656 000 € ruine la confiance à la signature.
- Appliquer des multiples du mid-market à une PME. Un repère de 8 à 9 fois l’EBITDA ne vaut pas pour une entreprise à 1 M€ d’EBE.
Ce que le repreneur recalculera de son côté
En brefL’acquéreur et son banquier refont le calcul ligne à ligne ; l’EBE retraité fixe aussi sa capacité d’emprunt, donc le prix qu’il peut payer.
Un acquéreur sérieux et son banquier refont le calcul ligne à ligne. Mieux vaut qu’ils tombent sur vos chiffres que sur les leurs.
Le repreneur reprend chaque ajustement, demande la pièce, et teste une hypothèse de remplacement : combien coûte un directeur général, un commercial qui reprend le portefeuille, un responsable d’atelier ? Les banques plafonnent en général la dette nette à 3,5 à 4 fois l’EBITDA normalisé, selon Hectelion : l’EBE retraité fixe aussi la capacité d’emprunt du repreneur, donc le prix qu’il pourra payer.
Côté repreneur, trois vérifications s’imposent : demander les trois derniers exercices retraités, contrôler le sens de chaque ajustement, et simuler la capacité de remboursement sur l’EBE retraité plutôt que sur l’EBE affiché.
EBE retraité : ce qu’il faut retenir
L’EBE retraité remplace l’EBE comptable par la rentabilité qu’un repreneur ordinaire obtiendrait. Il se construit poste par poste, dans les deux sens, avec une pièce pour chaque ligne. Il sert de base au multiple, qui donne la valeur d’entreprise, puis à la valeur des titres une fois la dette nette et le BFR pris en compte.
Le travail de retraitement se fait avant la vente : il donne une fourchette défendable, révèle les points de fragilité à corriger pendant que vous avez encore le temps, et évite la mauvaise surprise de la première lecture par l’acquéreur.
L’autodiagnostic situe l’entreprise sur les trois piliers et montre ce qu’un acquéreur regardera avant de fixer son prix.
Faire l’autodiagnostic Deuxième pile · dès 0 € Un EBE retraité défendableUne valorisation selon 12 méthodes, bâtie sur un EBE retraité documenté, pour fixer un prix que l’acquéreur ne peut pas écarter.
Voir les rapportsSources
- Hectelion, EBITDA normalisé : méthode, retraitements et impact sur la valorisation
- Hectelion, Multiples de valorisation par secteur, France / Suisse 2026
- Hectelion, Locked box vs completion accounts
- Hectelion, glossaire : locked box, completion accounts
- Argos Index mid-market, 2e trimestre 2026
- Hayot Expertise, EBITDA vs EBE : retraitements et usage en valorisation
- Hayot Expertise, Ajustement de prix : dette nette, BFR normatif
- Hogan Lovells, Encadrement transactionnel du BFR
Cet article est informatif et ne constitue pas un conseil juridique, fiscal ou financier. Le cas chiffré est fictif, les multiples cités sont des repères et non des valeurs de transaction. Faites valider votre valorisation par votre expert-comptable ou un évaluateur indépendant.